Буферы, сдерживающие ралли Brent, включая обходные маршруты поставок, сокращение китайского импорта, рост американской добычи и другие факторы, уже не работают с прежней силой. Китай, в частности, постепенно наращивает закупки нефти. Это обстоятельство подталкивает цены вверх. Порассуждаем и составим торговый план.
В этой статье мы разберем:
Ключевые факты
- Китай второй месяц подряд наращивает импорт нефти.
- Альтернативные маршруты поставок нефти из Саудовской Аравии оказались под ударом.
- Стратегические запасы нефти в США находятся на минимуме с 1982 года.
- Актуальны покупки Brent с таргетом на $108.
Фундаментальный прогноз по нефти на неделю
Назад в прошлое. Brent после долгого перерыва вернулась выше отметки $100 за баррель. Однако это не значит, что североморский сорт так же быстро отступит от этого уровня, как это было в мае или июле. Сдерживающие рост цен буферы становятся все слабее, что вдохновляет быков на новые атаки. Апокалипсис рано или поздно должен был случиться. Почему бы не сейчас?
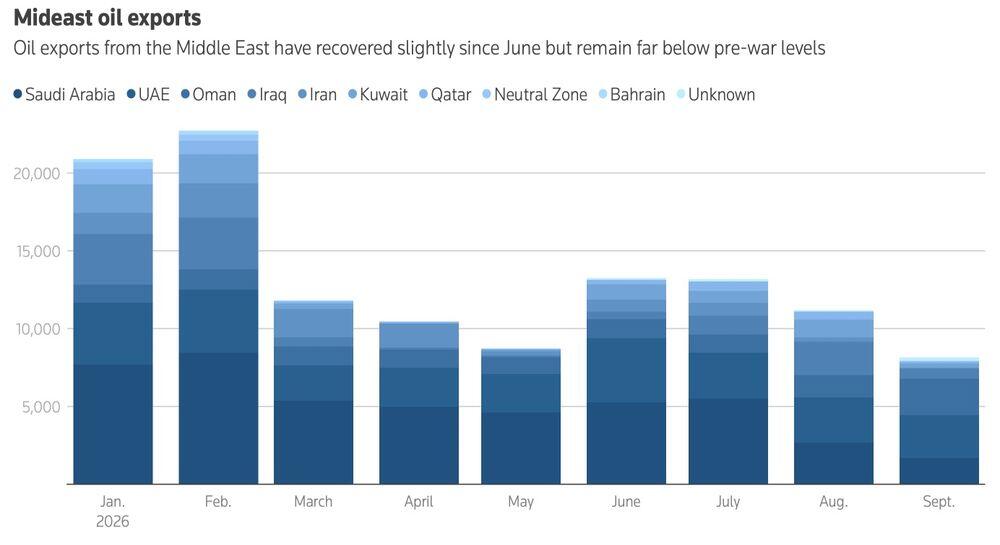
Существенные глобальные резервы, слабый китайский спрос, наращивание добычи странами, не входящими в ОПЕК+, и обходные маршруты долгое время держали Brent в клетке. Персидский залив постепенно адаптировался к вооруженному конфликту, а экспортные потоки частично восстанавливались, что помогало удерживать рынок нефти в относительном равновесии. Оно выглядело хрупким, и предчувствия инвесторов не обманули.
Динамика экспорта нефти странами Ближнего Востока
Источник: Reuters.
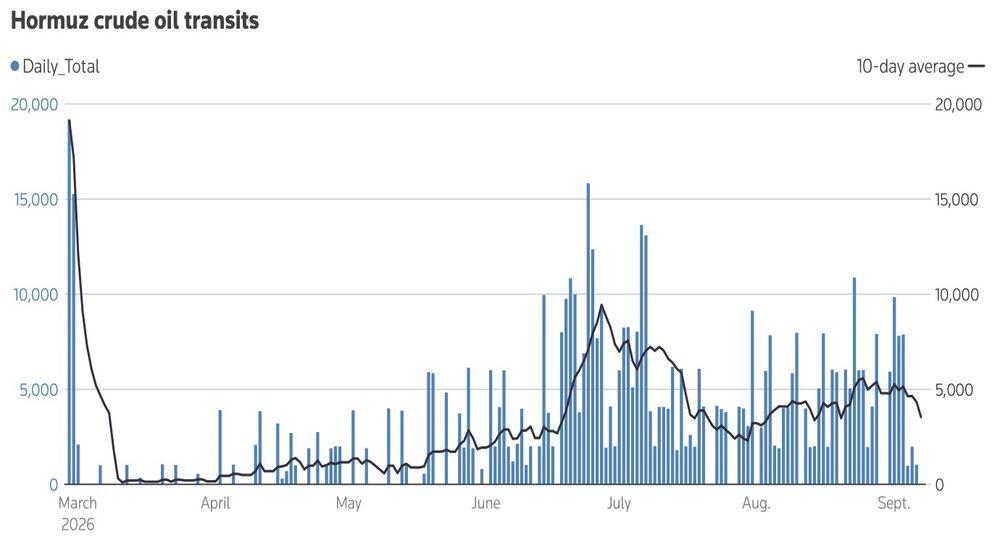
Чем сильнее США затягивают экономическую удавку на шее Ирана, тем агрессивнее становится Тегеран. Он атакует американские военные объекты и корабли, а эскалация конфликта еще больше сокращает транзит через Ормузский пролив. По данным Kpler, 8 сентября через него прошли семь судов, тогда как средний показатель за предыдущие десять дней составлял около 10 судов в сутки.
Динамика транзита через Ормузский пролив
Источник: Reuters.
Обходные пути Саудовской Аравии помогали сглаживать ситуацию. Однако нападения йеменских хуситов на ее инфраструктуру и растущая угроза судоходству через Баб-эль-Мандебский пролив ставят под удар и этот маршрут. В результате потоки нефти с Ближнего Востока могут вновь сократиться. МЭА прогнозирует падение мирового предложения на 4,3 млн б/с в среднем в 2026 году, что эквивалентно примерно 4% глобального предложения. По факту все может оказаться еще хуже.
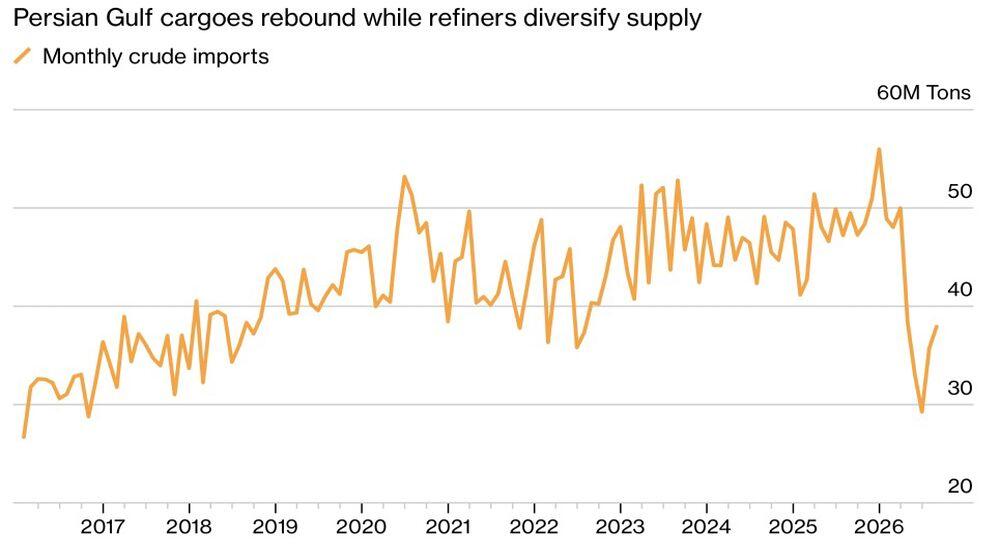
Goldman Sachs допускает рост Brent выше $120 за баррель, если существенные перебои с добычей в Персидском заливе сохранятся в 2027 году. При этом базовые прогнозы инвестбанков остаются значительно скромнее. Инвесторы все чаще смотрят на Китай, который ранее помогал балансировать рынок нефти за счет сокращения импорта. Теперь ситуация меняется: китайские НПЗ наращивают переработку, а потребность страны в закупках сырья постепенно восстанавливается.
Динамика импорта нефти Китаем
Источник: Bloomberg.
Если прибавить к этому существенное сокращение глобальных запасов, включая упавшие до минимума с 1982 года стратегические резервы США, рост цен на нефтепродукты в том числе из-за атак на российские НПЗ и отсутствие дипломатического урегулирования между Вашингтоном и Тегераном, картина для рынка нефти становится очень мрачной. Тот апокалипсис, о котором говорили еще в начале марта, может случиться уже в 2026 году. Тем более что у медведей по Brent больше нет такого козыря, как заявления Дональда Трампа о скором завершении противостояния.
Торговый план по Brent на неделю
В условиях выраженной бычьей конъюнктуры открытые выше $91 за баррель лонги по Brent выглядят верным решением. Первый из двух ранее озвученных таргетов на $103 и $108 практически достигнут. Откаты позволят нарастить лонги в направлении второго.
Данный прогноз основан на анализе фундаментальных факторов. В нем учитываются официальные сообщения финансовых институтов (в том числе регуляторов), различные геополитические и экономические события и статистические данные. Также принят во внимание исторический опыт на финансовых рынках.
График цены UKBRENT в реальном времени
Содержание данной статьи является исключительно частным мнением автора и может не совпадать с официальной позицией LiteFinance. Материалы, публикуемые на данной странице, предоставлены исключительно в информационных целях и не могут рассматриваться как инвестиционный совет или консультация для целей Директивы 2014/65/EU.
В соответствии с законодательством об авторском праве, эта статья является объектом интеллектуальной собственности, что включает в себя запрет на ее копирование и распространение без согласия.