Kejutan minyak yang paling teruk dalam sejarah terkini gagal mendorong harga ke paras tertinggi baharu. Harga Brent kini merosot dengan pantas kembali menghampiri paras sebelum konflik, walaupun perjanjian rasmi antara Amerika Syarikat dan Iran masih belum ditandatangani. Apakah yang mendorong perubahan ketara dalam pasaran minyak ini? Mari kita terokai faktor-faktor utama dan membangunkan strategi dagangan.
Artikel ini merangkumi subjek berikut:
Pengambilan Utama
- Gangguan bekalan gagal mendorong Brent ke rekod tertinggi.
- Perdagangan TACO mendorong harga minyak lebih rendah.
- Pasaran mungkin akan beralih daripada arah aliran kepada penyatuan.
- Lantunan daripada sempadan julat $74–$84 mungkin memberi peluang untuk membuka kedudukan.
Ramalan Fundamental Mingguan untuk Minyak
Pada permulaan konflik di Timur Tengah, banyak pihak menjangkakan bahawa Brent akan melonjak sehingga $200 setong berikutan krisis paling serius dalam sejarah. Namun, harga hanya memuncak pada paras $120. Pelabur kemudian membuat kesimpulan bahawa minyak mentah Brent tidak akan kembali ke paras sebelum perang menjelang akhir tahun berikutan kerosakan besar terhadap infrastruktur di negara-negara Teluk serta keraguan pemilik kapal tangki terhadap penyambungan semula trafik melalui Selat Hormuz. Namun, realitinya berbeza. Harga minyak menjunam ke paras terendah sejak awal Mac hanya dalam tempoh beberapa hari.
Prestasi Indeks Saham, Minyak dan Emas
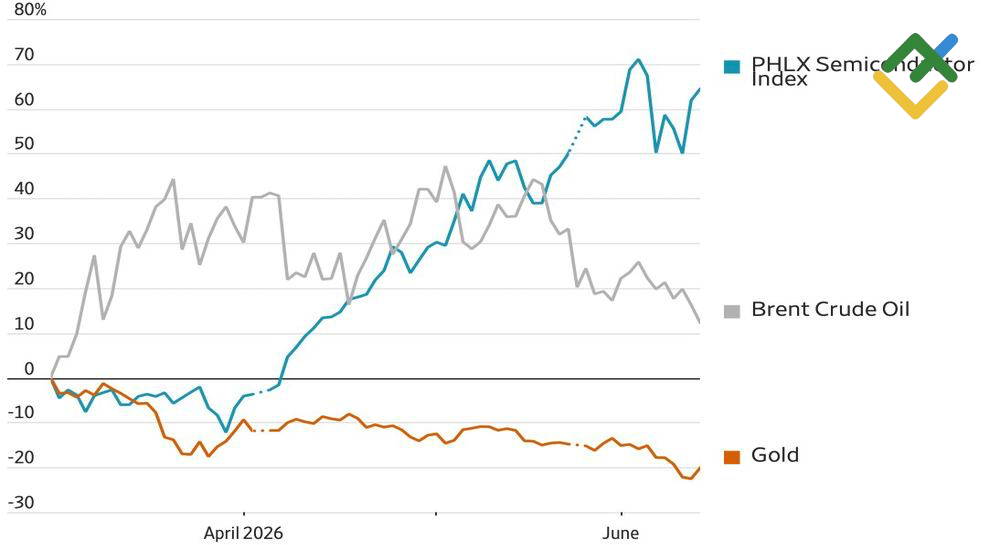
Sumber: Wall Street Journal.
Sebelum konflik di Timur Tengah berlaku, sekatan terhadap Selat Hormuz dianggap sebagai senario bencana besar. Kehilangan bekalan sebanyak 14 juta tong sehari (bpd) hampir dua kali ganda gangguan bekalan yang berlaku akibat pengunduran salah satu pengeluar terbesar dunia daripada pasaran susulan peristiwa di Ukraine pada tahun 2022. Eksport Rusia pada ketika itu dianggarkan sekitar 7.5 juta bpd. Empat tahun lalu, harga Brent meningkat sehingga $137 setong. Semasa embargo minyak Arab pada tahun 1973, Revolusi Iran pada 1978, dan Perang Teluk pada 1990, harga minyak masing-masing melonjak sebanyak 300%, 160%, dan 130%.
Menariknya, pada masa itu tiada rizab besar-besaran, dan pasaran juga tidak berada di ambang lebihan bekalan terbesar dalam sejarah. Minyak tidak mempunyai faktor penstabil seperti pertumbuhan eksport AS yang mencapai paras rekod serta import China yang jatuh ke paras terendah dalam tempoh lapan tahun. Namun begitu, kenaikan sederhana harga Brent yang kemudiannya diikuti dengan kejatuhan mendadak menunjukkan bahawa terdapat faktor-faktor lain juga. Terutamanya kerana, selain daripada penyambungan semula bekalan Iran, tiada faktor khusus lain yang dapat menjelaskan mengapa minyak Timur Tengah kini bergerak ke keadaan contango.
Contango dan Kemunduran dalam Pasaran Minyak
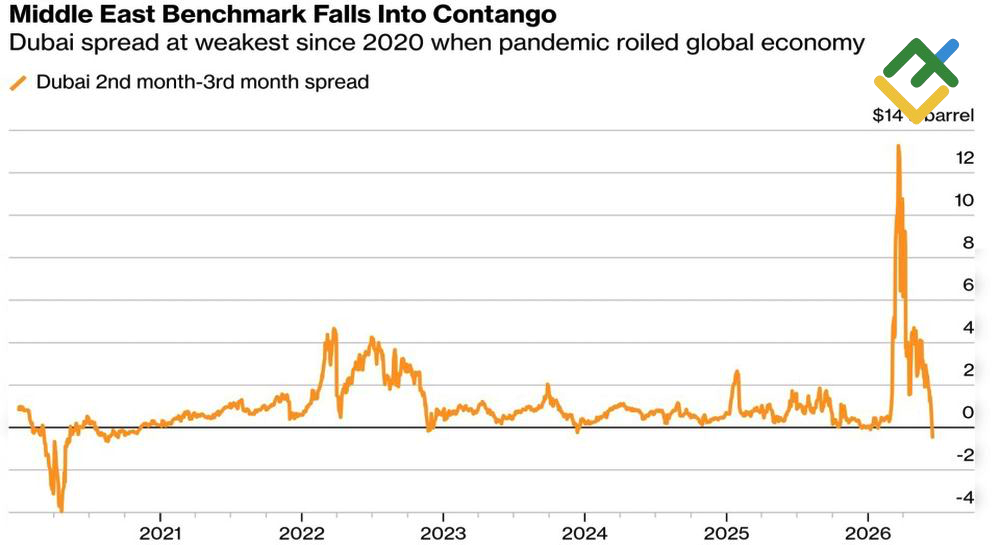
Sumber: Bloomberg.
Kegagalan Brent untuk mencapai paras tertinggi baharu membolehkan pelabur menggunakan strategi TACO—singkatan kepada “Trump Always Chickens Out”—iaitu satu strategi pasaran yang sering digunakan. Senario asas yang dijangkakan ialah perjanjian antara Amerika Syarikat dan Iran. Pada masa yang sama, peningkatan konflik—seperti AS menyambung semula serangan udara terhadap Iran—dilihat sebagai alasan untuk menjual minyak mentah Brent ketika harga meningkat.
Relevansi strategi TACO semakin berkurangan, dan pengambilan keuntungan daripada posisi jual Brent mungkin mencetuskan fasa konsolidasi. Bagi negara-negara yang telah mengubah laluan penghantaran mereka, bukan mudah untuk kembali meninggalkan laluan baharu tersebut. Tambahan pula, perbezaan ketara antara AS dan Iran tidak menjamin bahawa Selat Hormuz tidak akan ditutup semula dalam tempoh dua bulan akan datang.
Pelan Dagangan Mingguan untuk Brent
Brent telah mencapai semua paras sasaran yang ditetapkan sebelum ini bagi posisi jual yang dibuka pada harga $98.6 setong. Apabila strategi TACO mula menunjukkan kesannya, harga minyak berkemungkinan bergerak dalam julat $74–$84. Oleh itu, seseorang boleh menjual minyak apabila harga membuat kenaikan semula dari sempadan atas julat tersebut dan membeli apabila harga melantun dari sempadan bawah.
Ramalan ini adalah berdasarkan analisis faktor fundamental, termasuk penyata rasmi daripada institusi kewangan dan pengawal selia, pelbagai perkembangan geopolitik dan ekonomi, dan data statistik. Data pasaran sejarah juga dipertimbangkan.
Carta graf harga UKBRENT dalam mode real time
Kandungan artikel ini mencerminkan pendapat penulis dan tidak semestinya mencerminkan pendirian rasmi broker LiteFinance.
Bahan yang diterbitkan di halaman ini disediakan untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai penyediaan nasihat pelaburan untuk tujuan Arahan 2014/65/EU.
Menurut undang-undang hak cipta, artikel ini dianggap sebagai harta intelek, termasuk larangan menyalin dan mengedarkannya tanpa kebenaran.