يسيطر أغنى الأشخاص في العالم على تدفُّقات مالية قد تفوق الناتج المحلي الإجمالي لدول بأكملها أو احتياطياتها. وتتركَّز معظم ثرواتهم في الأسهم المتداولة علنًا والاستثمارات الخاصَّة والسندات والعقارات والأصول البديلة، الاحتفاظ بنسبة صغيرة فقط نقدًا.
وتتجاوز استراتيجياتهم نظريات الاستثمار التقليدية، إذ تعتمد على تركيز الاستثمارات في قطاعات رئيسيَّة، وسهولة الوصول إلى السيولة، والمزايا الهيكلية (مثل السيطرة على الأسواق أو امتلاك شبكات أعمال وبنية مؤسسية تمنحه ميزة تنافسية)، والنفوذ السياسي.
وفي أعلى مستويات النظام المالي، تتأثَّر الأسواق بقوة رؤوس الأموال والقرارات الاقتصادية والسياسية أكثر من تأثُّرها بالمضاربة. ورغم أن هذه الاستراتيجيات لا يُمكن للمستثمرين الأفراد محاكاتها بصورة مباشرة، فإن بإمكانهم الاستفادة من بعض المبادئ التي تستند إليها.
يغطي المقال الموضوعات التالية:
أهم النقاط الرئيسيَّة
- تكشف قائمة فوربس السنوية عن حجم ثروات أغنى الأشخاص في العالم ونفوذهم.
- يُحدَّث مؤشر بلومبرغ للمليارديرات يوميًا، ويعكس التغيُّرات الفورية في ثروات أغنى الأشخاص في العالم.
- يُعدُّ جون دي. روكفلر (John D. Rockefeller) أغنى شخص في التاريخ، إذ هيمن على صناعة النفط، ولا تزال ثروته تُشكِّل معيارًا تاريخيًا عند مقارنتها بحجم الاقتصاد الأمريكي في عصره (أي إن قيمة ثروته كانت تعادل نسبةً كبيرة من الناتج المحلي الإجمالي للولايات المتحدة آنذاك).
- يُخصِّص رواد العمل الخيري (الأثرياء الذين يقدِّمون تبرعات كبيرة للأعمال الخيرية) جزءًا كبيرًا من ثرواتهم لدعم القضايا الاجتماعية، بدافع الرغبة في العطاء، إلى جانب تحسين أوضاعهم الضريبية (من خلال الاستفادة من المزايا والإعفاءات الضريبية المتاحة).
- يعتمد أغنى مليارديرات العالم على القروض المضمونة بأصولهم (مثل الأسهم والحصص الاستثمارية)، بدلًا من بيع أسهمهم، لتلبية احتياجاتهم من السيولة النقدية.
- تواصل شركات التكنولوجيا الكبرى تحقيق معدلات نمو تتجاوز معدلات النمو الاقتصادي العالمي، ومن المُرجَّح أن يظهر أول «تريليونير» من قطاع التكنولوجيا الكبرى أو الذكاء الاصطناعي.
من هو أغنى شخص في العالم حاليًا؟
تعتمد الإجابة إلى حدٍّ كبير على أوضاع الأسواق المالية، فالتاج الافتراضي لهذا اللقب ينتقل باستمرار بين أصحاب الثروات، إذ قد يتغيَّر صاحب لقب أغنى شخص في العالم من أسبوع إلى آخر نتيجة تقلُّبات أسعار الأسهم وتقييمات الأصول (القيمة التقديرية للأصول وفقًا لأسعار السوق)، لذلك، قد يتصدَّر شخصٌ ما التصنيف اليوم، ثم يتراجع بسهولة إلى منتصف قائمة أغنى عشرة أشخاص في العالم بعد حدوث تصحيح في بورصة وول ستريت.
وقد تُخفي القيم السوقية للأسهم على الورق (أي القيمة السوقية للأسهم قبل تحويلها إلى سيولة نقدية فعلية) الصورة الحقيقية للثروة، فنادرًا ما يبيع أغنى الأشخاص في العالم أسهمهم للحصول على السيولة النقدية، بل يعتمدون على خطوط ائتمان مضمونة بأصولهم الاستثمارية للحصول على السيولة، وبما أن الأموال المُقترضة لا تُعدُّ دخلًا خاضعًا للضريبة، فقد تظل الأرباح غير المُحقَّقة (الزيادة في قيمة الأصول قبل بيعها) بمنأى عن الضرائب لسنوات، مدعومة بهياكل ائتمانية معقَّدة تُديرها مكاتب إدارة الثروات العائلية.
ومع ذلك، لا يخلو هذا النهج القائم على استخدام الأصول كضمان من سلبيات، فقد تتقلَّص بسرعة حتى أكبر الثروات، مهما ارتفعت قيمتها بفعل زخم السوق، إذا فعَّلت البنوك نداءات الهامش أو طلبات تغطية الهامش (وهي إشعارات تُطالِب المتداول بإيداع أموال إضافية أو تقليص حجم صفقاته عندما تنخفض قيمة الأموال المتبقِّية في حسابه إلى مستوى قد لا يعود كافيًا لتغطية الخسائر المُحتملة)، التي تُلزم المقترض بتقديم ضمانات إضافية أو سداد جزء من القرض، وما إن تهبط أسعار الأسهم إلى ما دون مستوى حرج، حتى تنطلق سلسلة من عمليات التصفية القسرية للضمانات (بيع الأصول المحجوزة كضمان لتغطية الالتزامات)، مما يُفاقم الضغوط البيعية ويُسرِّع وتيرة تراجع السوق.
وإدراكًا منهم لهذه المخاطر، يلجأ أغنى المليارديرات إلى التحوُّط لمراكزهم الاستثمارية باستخدام عقود خيارات البيع التحوطية، كما يحتفظون بجزء كبير من أصولهم في سندات الخزانة الأمريكية قصيرة الأجل، فالرافعة المالية العالية تتطلب إدارة صارمة للمخاطر، وفي نهاية المطاف، لا يتفوَّق في الأسواق أكثر المضاربين نشاطًا، بل من يتحكَّمون في المفاصل الرئيسية للاقتصاد العالمي.
قائمة أغنى 10 أشخاص في العالم في نوفمبر 2026
يعتمد تصنيف أغنى 10 أشخاص في العالم على بيانات أسواق الأسهم والقوائم المالية للشركات، غير أن جميع تقديرات الثروات تظل تقريبية، إذ يتركز جزء كبير من ثرواتهم في أسهم قطاع التكنولوجيا ورأس المال المخاطر (أو رأس المال المغامر، ويُقصد به الأموال التي يقدّمها مستثمرون أو صناديق خاصة لتمويل شركات ناشئة أو غير مُدرجة في البورصة، عادةً مقابل حصة ملكية، مع تحمّل مخاطر مرتفعة أملًا في تحقيق عوائد كبيرة)، وهي أصول لا يمكن تحويلها إلى سيولة نقدية بسرعة دون التأثير في قيمتها السوقية.
وتُحدَّث تقديرات هذه الثروات يوميًا، وفي الوقت نفسه، تتركَّز نسبة كبيرة من السيولة العالمية في شركات التكنولوجيا الكبرى وقطاع الذكاء الاصطناعي، حيث تستحوذ هذه الشركات باستمرار على الشركات الناشئة لتوسيع منظوماتها الرقمية المتكاملة (مجموعة المنصات والخدمات والتطبيقات المترابطة التي تعمل معًا ضمن منظومة واحدة)، كما تؤثر هذه التدفقات الرأسمالية، التي تُقدَّر بتريليونات الدولارات، بصورة متزايدة في اتجاهات الأسواق على المدى الطويل.
ومع ذلك، قد يتغيَّر هذا الوضع بسرعة إذا اضطرَّ مجلس الاحتياطي الفيدرالي الأمريكي، تحت ضغط التضخُّم، إلى اتِّباع سياسة نقدية أكثر تشدُّدًا (مثل رفع أسعار الفائدة أو تقليص السيولة المتداولة في الأسواق).
إيلون ماسك (Elon Musk)
يُعدُّ إيلون ماسك، بصفته أغنى شخص في العالم لعام 2026، المستفيد الأكبر من الاهتمام العالمي المتزايد بتقنيات القيادة الذاتية، وترتبط النسبة الأكبر من صافي ثروته بالقيمة السوقية لشركة تيسلا (Tesla) المدرجة في بورصة ناسداك NASDAQ تحت رمز TSLA، إلى جانب شركة سبيس إكس (SpaceX) الخاصة العاملة في مجال الصناعات الفضائية، ومع ذلك، يُنظر حاليًا إلى مشروعه للذكاء الاصطناعي xAI بوصفه المحرِّك الرئيسي لنمو ثروته، لا يستند تقييم المستثمرين لماسك إلى حجم تسليماته الحالية من السيارات الكهربائية، بل إلى قدرته على ترسيخ موقع ريادي في سوق الذكاء الاصطناعي التجاري.
ولا تُعدّ عملية بيع الأسهم جزءًا من الإستراتيجية المالية التي يتبعها ماسك لتوفير السيولة النقدية، وبدلًا من ذلك، يعتمد على استراتيجيات لإدارة أعبائه الضريبية، تشمل الاستفادة من المؤسسات الخيرية والحصول على قروض بضمان أسهمه.
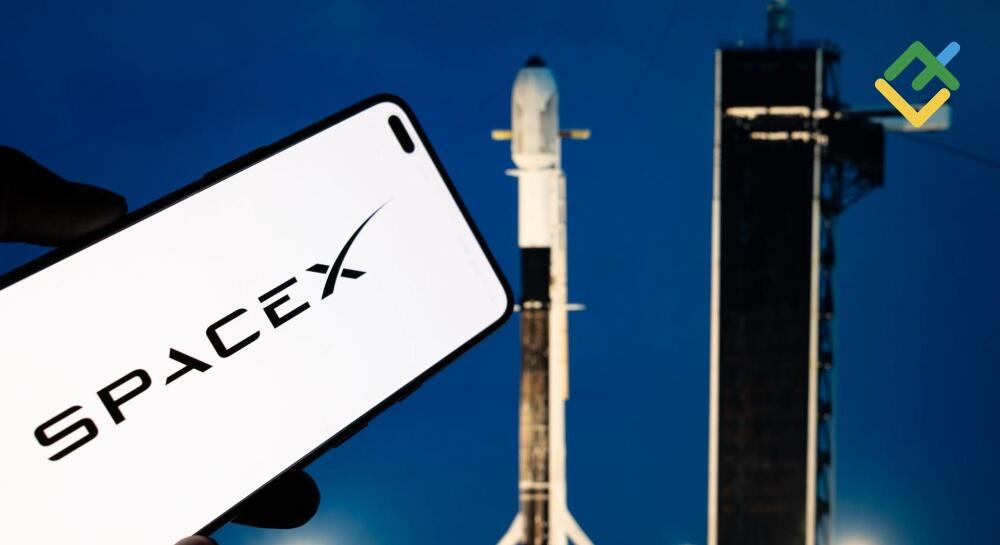
وفي سوق السيارات الكهربائية، لم تعد تيسلا على ما يبدو تحظى بالأولوية نفسها لدى إيلون ماسك، في ظل التحوُّل التدريجي في إستراتيجية الشركة، فقد بات يركّز بصورة متزايدة على تطوير الروبوتات الشبيهة بالبشر، بما في ذلك إعادة تجهيز مصنع فريمونت (مصنع شركة تسلا في فريمونت بولاية كاليفورنيا)، الذي كان يُخصَّص سابقًا لإنتاج سيارتَي تسلا Model S وModel X، لتصنيع الروبوت Optimus Gen 3 (روبوت Optimus من الجيل الثالث)، ومن المُتوقَّع أن تبدأ المبيعات التجارية بحلول نهاية عام 2027، بسعر يُقدَّر بين 20,000 و30,000 دولار أمريكي.
وقد يؤدِّي الطرح العام الأوَّلي (IPO) المُحتمل لشركة سبيس إكس (SpaceX) إلى زيادة صافي ثروة إيلون ماسك، وتعزيز مكانته بوصفه أغنى شخص في العالم.
اري بيدج (Larry Page)
في مايو 2026، ركَّز لاري بيدج، الشريك المؤسِّس لشركة ألفابت (Alphabet) المدرجة في بورصة ناسداك NASDAQ تحت رمز GOOGL، على تحويل هيمنة الشركة على سوق محرِّكات البحث إلى تفوُّق مماثل في سوق الذكاء الاصطناعي. وتواصل ثروته النمو بفضل دمج نموذج الذكاء الاصطناعي Gemini (جيميني) ضمن منظومة خدمات جوجل، إلى جانب التوسُّع المستمر في قطاع الحوسبة السحابية (Google Cloud).
لم تعد الإعلانات التقليدية المحرِّك الرئيسي للقيمة السوقية للشركة، بل أصبحت معالجات TPU v6 (وحدات معالجة طوَّرتها جوجل خصيصًا لتسريع تدريب وتشغيل نماذج الذكاء الاصطناعي) التي تطورها الشركة بنفسها تؤدي هذا الدور، إذ تُسهم في تقليل اعتماد المجموعة على إمدادات Nvidia، ويتراجع الدور التقليدي للإعلانات تدريجيًا، مع تزايد اعتماد المستخدمين على أدوات الذكاء الاصطناعي للحصول على الإجابات بدلًا من تصفُّح صفحات الويب، وهو ما يدفع ألفابت إلى إعادة توجيه إستراتيجيتها بما يواكب هذا التحوُّل.
وتعمل الشركة القابضة الأم، التابعة للاري بيج، على إدارة أعبائها الضريبية من خلال الاعتماد على التمويل بالدَّين (الاقتراض بدلًا من بيع الأصول أو الأسهم)، إلى جانب تنفيذ برامج لإعادة شراء الأسهم بمليارات الدولارات، وفي الوقت نفسه، لا تزال الأسواق تتجاهل عشرات الدعاوى القضائية التي رفعتها حكومات حول العالم ضد الشركة، إذ يراهن المستثمرون على استقرار التدفُّق النقدي الحر، إلى جانب هيمنة ألفابت على البنية التحتية للحوسبة السحابية ومراكز البيانات.
سيرجي برين (Sergey Brin)
عاد سيرجي برين، الشريك المؤسِّس لشركة ألفابت (Alphabet) المدرجة في بورصة ناسداك NASDAQ تحت رمز GOOG، إلى الإشراف المباشر على الأنشطة الهندسية في مختبرات الذكاء الاصطناعي التابعة للشركة، وبصفته أحد أغنى مليارديرات العالم، يواصل زيادة صافي ثروته بفضل دمج بنية Gemini Ultra أو جيميني ألترا (الإصدار الأكثر تطورًا من نماذج الذكاء الاصطناعي التي تطوِّرها جوجل) في الخدمات التجارية للشركة، ويركِّز برين على الأبحاث الأساسية وتطوير التقنيات، انطلاقًا من قناعته بأن الذكاء الاصطناعي سيصبح أحد الركائز الأساسية للريادة التكنولوجية العالمية.
ولا يعتمد سيرجي برين على بيع أسهمه لتوفير السيولة النقدية، وبدلًا من ذلك، يعمل على إدارة أعبائه الضريبية من خلال الحصول على قروض بضمان أصوله، إلى جانب استخدام هياكل ائتمانية معقَّدة (هياكل قانونية تُستخدم لإدارة الثروات وحماية الأصول ونقل ملكيتها بكفاءة).
وينظر المستثمرون بإيجابية إلى التطورات التكنولوجية التي تحققها الشركة، إذ يرون أنها تعزِّز قدرة ألفابت على الحد من توسُّع شركة OpenAI والحفاظ على مكانتها التنافسية في سوق الذكاء الاصطناعي.
جيف بيزوس (Jeff Bezos)
لا يزال جيف بيزوس، مؤسِّس شركة أمازون (Amazon) المدرجة في بورصة ناسداك NASDAQ تحت رمز AMZN، يحتفظ بمكانته ضمن صدارة قائمة فوربس للمليارديرات، بفضل النمو السريع الذي يحققه قطاع خدمات الحوسبة السحابية (AWS)، والذي يشهد موجة توسُّع جديدة في خضم الطفرة المتسارعة لقطاع الذكاء الاصطناعي، وتستمد القيمة السوقية للشركة جانبًا كبيرًا من قوتها من دمج معالجات الذكاء الاصطناعي الخاصة بها من طراز Trainium2 (معالجات طوَّرتها أمازون لتسريع تدريب وتشغيل نماذج الذكاء الاصطناعي) ضمن البنية التحتية لخوادمها.
وعلى النقيض من العديد من المليارديرات الآخرين، يبيع جيف بيزوس جزءًا من أسهمه بصورة منتظمة للحصول على سيولة نقدية، إذ يبيع ما قيمته مليارات الدولارات من أسهم أمازون سنويًا بموجب خطة تداول 10b5-1 معدة سلفًا (يُشير 10b5-1 إلى قاعدة قانونية وضعتها «هيئة الأوراق المالية والبورصات الأمريكية» لتمكين المطلعين في الشركات، مثل المدراء التنفيذيين، أعضاء مجلس الإدارة، والمساهمين الكبار، من تداول أسهم شركاتهم بطريقة قانونية دون الوقوع تحت طائلة عقوبات «التداول بناءً على معلومات داخلية»)، ويُخصِّص العائدات لتمويل شركة بلو أوريجين (Blue Origin)، المتخصصة في تقنيات الفضاء، والتي تنافس شركة سبيس إكس التابعة لإيلون ماسك.
يُدير جيف بيزوس الجزء المتبقي من ثروته بما يحدُّ من أعبائه الضريبية، وذلك من خلال مؤسسة Bezos Earth Fund (مؤسسة بيئية أسسها جيف بيزوس)، وفي الوقت نفسه، يواصل المستثمرون تجاهل المخاوف المتعلقة بقضايا مكافحة الاحتكار التي تثيرها الجهات التنظيمية، إذ يواصل قطاع التجارة الإلكترونية وخدمات الحوسبة السحابية (AWS) في أمازون تحقيق مستويات قياسية من التدفُّق النقدي الحر.
ويواصل جيف بيزوس توسيع استثماراته في العقارات التجارية وأصول البنية التحتية، محوِّلًا جزءًا من ثروته الورقية (الزيادة في قيمة الأصول على الورق دون تحويلها إلى أموال نقدية) إلى أصول مادية.
مارك زوكربيرج (Mark Zuckerberg)
اتجه مارك زوكربيرج، الرئيس التنفيذي لشركة ميتا (Meta) المدرجة في بورصة ناسداك NASDAQ تحت الرمز META، إلى تطوير نماذج الذكاء الاصطناعي مفتوحة المصدر من سلسلة Llama 4 (نماذج تتيح للمطورين الوصول إلى شيفرتها البرمجية واستخدامها وتطويرها)، والتي اكتسبت انتشارًا واسعًا في أوساط مجتمع البرمجيات مفتوحة المصدر، وفي الوقت نفسه، تقبَّل المستثمرون الخسائر التي تكبَّدتها الشركة، والبالغة مليارات الدولارات، في قطاع Reality Labs (القطاع المسؤول عن تطوير تقنيات الواقع الافتراضي والواقع المعزَّز)، بعدما أسهمت خوارزميات Core AI الجديدة الخاصة بتوصية المحتوى (أنظمة تعتمد على الذكاء الاصطناعي لاقتراح المحتوى والإعلانات المناسبة للمستخدمين) في تعزيز ربحية أعمالها الإعلانية بصورة ملحوظة.
وعلى غرار غيرها من شركات التكنولوجيا الكبرى، تعمل ميتا على تقليل اعتمادها على شركة Nvidia من خلال تطوير رقائقها الإلكترونية الخاصة من سلسلة MTIA (معالجات صمَّمتها الشركة خصيصًا لتسريع مهام الذكاء الاصطناعي)، كما يدير مارك زوكربيرج أعباءه الضريبية من خلال الاحتفاظ بالسيطرة على الشركة عبر أسهم الفئة (B) ذات حقوق التصويت الأعلى، إلى جانب توزيع جزء من ثروته عبر الصندوق الاستئماني لمبادرة تشان زوكربيرج (Chan Zuckerberg Initiative) (مؤسسة خيرية تُموِّل مشروعات في مجالات التعليم والبحث العلمي والرعاية الصحية).
وقد عزَّز برنامج إعادة شراء الأسهم واسع النطاق (إعادة شراء الشركة جزءًا من أسهمها المتداولة في السوق، مما يقلِّل عدد الأسهم القائمة وقد يدعم قيمتها السوقية)، إلى جانب أول توزيعات أرباح نقدية منتظمة في تاريخ ميتا، ثقة «وول ستريت» في الشركة، كما أثبت مارك زوكربيرج أن السيطرة على نماذج الذكاء الاصطناعي مفتوحة المصدر يمكن أن تتحوَّل أيضًا إلى نفوذ أكبر في سوق الإعلانات الرقمية.
لاري إليسون (Larry Ellison)
حوَّل لاري إليسون، الشريك المؤسِّس ورئيس مجلس الإدارة التنفيذي لشركة أوراكل (Oracle) المدرجة في بورصة نيويورك NYSE تحت الرمز ORCL، الشركة من مزوِّد متخصِّص في قواعد البيانات إلى أحد أبرز مزوِّدي البنية التحتية لقطاع الذكاء الاصطناعي، وقد ارتفع صافي ثروته بصورة كبيرة في ظل النقص العالمي في القدرات الحوسبية، إذ تُستخدم البنية التحتية السحابية لأوراكل (OCI) على نطاق واسع من قِبل كبرى الشركات الناشئة العاملة في مجال الذكاء الاصطناعي، بما في ذلك شركة xAI التابعة لإيلون ماسك.
وينظر مستثمرو «وول ستريت» بإيجابية إلى قدرة لاري إليسون على التفاوض مع منافسيه مثل مايكروسوفت وجوجل، بهدف التوسُّع في إنشاء مراكز البيانات اللازمة لتشغيل رقائق معالجة الرسومات المستخدمة في تطبيقات الذكاء الاصطناعي، وفي الوقت نفسه، لا يلجأ لاري إليسون إلى بيع أسهمه لمجرَّد توفير السيولة النقدية، بل يُموِّل نفقاته الشخصية، بما في ذلك شراء العقارات الفاخرة في هاواي، من خلال تسهيلات ائتمانية كبيرة (خطوط ائتمان تتيح الاقتراض حتى حدود مالية محددة) مضمونة بحصته المسيطرة في شركة أوراكل.
وطالما واصل نموذج الاشتراكات (نموذج تعتمد فيه الشركة على تحصيل إيرادات دورية من العملاء مقابل اشتراكات مستمرة في خدماتها) الذي تعتمده أوراكل تحقيق مستويات قياسية من التدفُّق النقدي الحر، سيظل المستثمرون يتجاهلون استثمارات لاري إليسون الجريئة في المشروعات عالية المخاطر، ويؤكد نجاحه مرة أخرى صحة المقولة الشهيرة: في حُمَّى البحث عن الذهب، لا يحقِّق أكبر الأرباح من يبحث عنه، بل من يبيع الأدوات التي يحتاج إليها الباحثون.
برنار أرنو (Bernard Arnault)
يواجه برنار أرنو، رئيس مجموعة السلع الفاخرة إل في إم إتش (LVMH)، تحديًا يتمثَّل في إعادة النظر في إستراتيجيته في ظل تباطؤ الأسواق الآسيوية، وأصبحت ثروته تعتمد بدرجة أقل على مفاهيم مجردة مثل «مرونة الطلب»، وبدرجة أكبر على قدرة أبرز العلامات التجارية التابعة للمجموعة، مثل لويس فويتون (Louis Vuitton) وديور (Dior)، على الحفاظ على هوامش الربح رغم ضعف المبيعات في الصين. ولهذا، يواصل أرنو دعم أعمال المجموعة من خلال إحكام السيطرة على قنوات التوزيع، إلى جانب الحد من واردات السوق الموازية (سلع أصلية تُباع خارج قنوات التوزيع الرسمية، مما قد يضغط على الأسعار ويقلِّص هوامش أرباح العلامات التجارية).
وفي الوقت نفسه، يعتمد برنار أرنو منذ سنوات على هيكل معقَّد من الشركات العائلية القابضة في فرنسا وبلجيكا لإدارة أعبائه الضريبية، كما يواصل رئيس مجموعة (LVMH) تنفيذ خطة مدروسة لانتقال إدارة المجموعة إلى الجيل التالي، من خلال إسناد مناصب قيادية رئيسية تدريجيًا إلى أبنائه الخمسة.
ولا يزال مستثمرو «وول ستريت» وأوروبا يقيِّمون مجموعة (LVMH) بإيجابية، بفضل سجلها القوي في توزيع الأرباح على المساهمين وتنفيذ برامج إعادة شراء الأسهم، وهي عوامل تُسهم في دعم سعر السهم رغم حالة عدم اليقين التي تفرضها التطورات الاقتصادية العالمية والمخاطر الجيوسياسية.
وتُبرز قصة برنار أرنو مرة أخرى كيف يواصل قطاع السلع الفاخرة تحقيق الأرباح بفضل رغبة المستهلكين الدائمة في إبراز مكانتهم الاجتماعية واقتناء المنتجات الفاخرة.
جينسن هوانغ (Jensen Huang)
يواصل جينسن هوانغ، الرئيس التنفيذي لشركة إنفيديا (Nvidia) المدرجة في بورصة ناسداك NASDAQ تحت رمز NVDA، رسم ملامح مشهد التكنولوجيا العالمي، ويرتبط صافي ثروته ارتباطًا مباشرًا بالقيمة السوقية للشركة، في ظل حفاظ إنفيديا على موقعها الريادي في سوق رقائق الذكاء الاصطناعي، ولا تزال المحرِّكات الرئيسة لنمو الشركة تتمثَّل في الإنتاج واسع النطاق لوحدات معالجة الرسومات (GPUs) القائمة على معمارية بلاكويل (Blackwell)، إلى جانب الطلب القوي على رقائق روبن (Rubin) من الجيل التالي.
ولا تزال شركتا إيه إم دي (AMD) وإنتل (Intel) متأخرتين بفارق كبير عن إنفيديا، ليس بسبب القيود المرتبطة بالأجهزة فحسب، بل أيضًا بفضل قوة منظومة كودا (CUDA)، وهي منصة برمجية طوَّرتها إنفيديا لتشغيل تطبيقات الحوسبة عالية الأداء، وقد أسهمت في ترسيخ اعتماد ملايين المطوِّرين على تقنياتها، كما يحدُّ جينسن هوانغ من أعبائه الضريبية من خلال الحصول على جزء كبير من تعويضاته في صورة عقود خيارات الأسهم، ولا يخضع لضريبة الدخل على معظمها إلا عند ممارسة تلك الخيارات وتحويلها إلى أسهم.
مع ذلك، لا يزال المستثمرون يتجاهلون عددًا من المخاطر الرئيسة التي تواجه إنفيديا (Nvidia)، من بينها اعتمادها الكبير على منشآت التصنيع التابعة لشركة تي إس إم سي (TSMC) في تايوان، إلى جانب تزايد القيود المرتبطة بإمدادات الطاقة اللازمة لتشغيل مراكز البيانات، وفي الوقت الذي تنفق فيه أكبر شركات الحوسبة السحابية في العالم مليارات الدولارات على رقائق الذكاء الاصطناعي لتجنُّب التخلُّف عن سباق التطوُّر التكنولوجي، يظل جينسن هوانغ أحد أبرز المستفيدين من الطفرة المستمرة في مجال الذكاء الاصطناعي.
وارن بافيت (Warren Buffett)
ينتهج وارن بافيت، الرئيس التنفيذي لشركة بيركشاير هاثاواي (Berkshire Hathaway) المدرجة في بورصة نيويورك (NYSE) تحت الرمزين (BRK.A) «سهم الفئة (أ)» و (BRK.B) «سهم الفئة (ب)»، واحدة من أكثر الإستراتيجيات التحفُّظية في مسيرته الاستثمارية، فيُحتفظ بجزء كبير من أصول الشركة القابضة في صورة سيولة نقدية وسندات خزانة أمريكية قصيرة الأجل، إذ تستثمر «بيركشاير» مئات المليارات من الدولارات في الأوراق المالية الحكومية، مستفيدةً من أسعار الفائدة المرتفعة التي يعتمدها الاحتياطي الفيدرالي.
ويواصل بافيت تقليص أكبر استثماراته طويلة الأجل تدريجيًا، بما في ذلك حصصه في شركتي Apple و Bank of America، استعدادًا لاحتمال حدوث تراجع كبير في الأسواق، ولا تقوم إستراتيجيته على السعي إلى تحقيق نمو سريع، بل على الحفاظ على السيولة والبقاء على أهبة الاستعداد لأزمة محتملة.
كما تُدير بيركشاير هاثاواي أعباءها الضريبية بكفاءة، من خلال جني الأرباح على مراحل وإعادة توجيه جزء من أموالها إلى أصول حكومية منخفضة المخاطر، ويرى المستثمرون أن الاحتياطيات النقدية الضخمة التي تحتفظ بها الشركة في ميزانيتها العمومية تمثِّل خط دفاع مهمًا في مواجهة المبالغة في تقييمات أسهم قطاع التكنولوجيا.
وفي الوقت نفسه، يراقب المستثمرون عن كثب أداء جريج آبل (Greg Abel) في قيادة بيركشاير هاثاواي، لتقييم قدرة الشركة على الحفاظ على نهجها الاستثماري وأدائها في مرحلة ما بعد وارن بافيت.
أليس والتون (Alice Walton)
ترتبط ثروة أليس والتون، أغنى امرأة في العالم ووريثة شركة وول مارت (Walmart)، بالإرث الذي تركه مؤسس الشركة سام والتون، ويستند صافي ثروتها إلى مواصلة أكبر شركة تجزئة في العالم تطوير أعمالها، من خلال التوسع المكثف في التجارة الإلكترونية، إلى جانب النمو المتسارع لمنصة وول مارت كونيكت (Walmart Connect) الإعلانية، كما تواصل الشركة دمج تقنيات الذكاء الاصطناعي في عملياتها اللوجستية، وأتمتة مراكز التوزيع، مما يعزِّز قدرتها على منافسة أمازون (Amazon).
وقد ابتعدت أليس والتون عن الإدارة اليومية للشركة، مُفضِّلةً التركيز على العوائد التي تحققها من توزيعات الأرباح، كما تعتمد العائلة على الصناديق الاستئمانية العائلية، وهي ترتيبات قانونية تُدار من خلالها الأصول لصالح مستفيدين محددين، للمساعدة في خفض ضرائب نقل الثروة بين الأجيال بكفاءة، وذلك من خلال استخدام الصناديق الاستئمانية غير القابلة للإلغاء، والجدير بالذكر أن عائلة والتون تُعدُّ أغنى عائلة في العالم.
وتُخصِّص المليارديرة جزءًا كبيرًا من ثروتها لدعم متحف كريستال بريدجز (Crystal Bridges Museum)، كما توظِّف استثماراتها في الأعمال الفنية بوصفها وسيلةً لدعم العمل الخيري وإدارة أعبائها الضريبية بكفاءة.
وينظر المستثمرون إلى سهم وول مارت (Walmart) باعتباره أحد أصول التحوُّط الآمنة، إذ أثبتت الشركة على مدى عقود قدرتها على تحقيق تدفُّق نقدي حر مستقر، ومواصلة توزيع الأرباح حتى في فترات الأزمات الاقتصادية.
كيف يُحسَب صافي الثروة؟
يُحسَب صافي ثروة أغنى الأشخاص في العالم وفق مبدأ بسيط، وهو طرح إجمالي الالتزامات من إجمالي الأصول، أمَّا بالنسبة إلى الشركات المُدرجة في البورصة، فتُحتسب قيمة الأسهم وفقًا لأسعارها السوقية في الوقت الفعلي، مما يعني أن ثروات المليارديرات تتأثر مباشرةً بتقلُّبات أسعار الأسهم.
أمَّا الشركات التكنولوجية الناشئة الخاصَّة، فيصعب تقدير قيمتها، إذ تستند التقديرات عادةً إلى مضاعفات الإيرادات (مؤشِّر يقارن قيمة الشركة بإيراداتها السنوية لتقدير قيمتها السوقية)، أو إلى أحدث جولة تمويل (آخر جولة استثمار حصلت فيها الشركة على تمويل من المستثمرين مقابل حصة من أسهمها)، وهو ما قد يؤدِّي إلى تضخيم قيمتها الحقيقية أو التقليل منها.
ولا تخضع أرباح رأس المال غير المحقَّقة (الزيادة في قيمة الأصول التي لم تُبع بعد) للضريبة في معظم الحالات، لذلك يلجأ كبار المساهمين غالبًا إلى الحصول على قروض الهامش (قروض يقدِّمها المقرض مقابل رهن الأسهم أو الأصول المالية الأخرى كضمان) بضمان حيازاتهم، للحصول على السيولة دون بيع أصولهم أو التسبُّب في استحقاق ضرائب أرباح رأس المال.
وتأخذ قائمة فوربس للمليارديرات في الحسبان الديون والأصول منخفضة السيولة (الأصول التي يصعب بيعها بسرعة دون التأثير في قيمتها)، بينما يُحدِّث مؤشر بلومبرغ للمليارديرات التقييمات في الوقت الفعلي، وتساعد هاتان المنهجيتان على التمييز بين القدرة الشرائية الفعلية والثروة الورقية.
وفي نهاية المطاف، ليس من الصعب فهم سبب الاهتمام الكبير بهذه التصنيفات، فالناس كانوا دائمًا مهتمين بمعرفة حجم ثروات الأثرياء.
ما القطاعات التي يصنع فيها أغنى الأشخاص في العالم ثرواتهم؟
تنقسم خريطة تركُّز الثروات العالمية اليوم بين معسكرين رئيسيين: شركات التكنولوجيا في وادي السيليكون، والتكتلات الاقتصادية الكبرى المتنوعة (شركات عملاقة تنشط في قطاعات أعمال متعددة)، وقد تجاوز الحد الأدنى اللازم لدخول قائمة أغنى 10 أشخاص في العالم بالفعل حاجز 140 مليار دولار، مما أدى عمليًا إلى خروج أباطرة السلع الأساسية، مثل موكيش أمباني (Mukesh Ambani)، من قائمة العشرة الأوائل.
وأصبح قطاعا التكنولوجيا وأشباه المُوصِّلات (الرقائق الإلكترونية التي تُعدُّ المكوِّن الأساسي للمعالجات والشرائح الإلكترونية) المحرِّك الرئيسي لتكوين الثروات التي تتجاوز قيمتها مليار دولار، إذ يتيح الذكاء الاصطناعي، ومنصات الحوسبة السحابية (خدمات تُمكِّن من تشغيل التطبيقات وتخزين البيانات ومعالجتها عبر الإنترنت)، والرقائق الإلكترونية نموَّ رأس المال بوتيرة سريعة وعلى نطاق واسع، مقارنةً بالقطاعات التقليدية.
كما أصبحت تأثيرات الشبكة (كلما ازداد عدد المستخدمين، ازدادت قيمة المنتج أو الخدمة)، والسيطرة على البنية التحتية الرقمية الأساسية، من أبرز العوامل التي تُشكِّل ملامح توزيع الثروات في العالم اليوم.
ولا تزال التكتلات المالية التقليدية (شركات كبرى تمتلك مجموعة متنوعة من الشركات أو الأنشطة في قطاعات مختلفة)، وشركات التجزئة الفاخرة (الشركات التي تبيع السلع والمنتجات مرتفعة السعر، مثل العلامات التجارية الفاخرة)، تمثِّل بديلًا لشركات التكنولوجيا الكبرى، فبينما تعمل بعض هذه الشركات على تكوين احتياطيات نقدية والاستثمار في السندات الحكومية، تتجه شركات أخرى إلى دمج تقنيات الذكاء الاصطناعي والخدمات الرقمية في أعمالها للتكيُّف مع المتغيرات المتسارعة في السوق.
ما الذي يُمكن للمستثمرين تعلُّمه من أغنى الأشخاص في العالم؟
يتمثَّل أبرز الدروس التي يُمكن استخلاصها من أغنى عشرة أشخاص في العالم في القدرة على تجاهل الضجيج الذي يملأ الأسواق، وتجنُّب التنويع العشوائي للاستثمارات، فالمليارديرات ينمُّون ثرواتهم من خلال تركيز استثماراتهم في عدد محدود من الأصول أو الشركات، بدلًا من توزيعها على قطاعات متعددة بحثًا عن شعور زائف بالأمان، وهم لا يكتفون بالصمود في وجه الأزمات، بل يستغلُّونها لتعزيز مواقعهم التنافسية وإضعاف منافسيهم.
وبدلًا من محاولة تقليد استراتيجيات المليارديرات بحذافيرها، قد يكون من الأكثر فائدة للمستثمرين الأفراد التركيز على عدد محدود من المبادئ الأساسية.
تُعدُّ إدارة السيولة أكثر أهميةً من القيمة الدفترية للأصول (القيمة المُسجَّلة للأصول في الدفاتر المحاسبية بعد احتساب عوامل مثل الاستهلاك أو انخفاض القيمة)، فبينما ينشغل عامة الناس بمتابعة قوائم فوربس للمليارديرات، يُركِّز المستثمرون المحترفون على تحليل هيكل رأس المال (كيفية تمويل الشركة من خلال حقوق الملكية والديون)، ويُظهر نهج وارن بافيت أن توافر السيولة النقدية وإمكانية الوصول السريع إلى الأموال قد يكونان أكثر أهميةً من الارتفاع المستمر في أسعار الأسهم.
يسعى أصحاب رؤوس الأموال الضخمة إلى تجنُّب بيع أصولهم الأساسية (الأصول التي تُشكِّل الجزء الأكبر من ثرواتهم أو تمنحهم السيطرة على شركاتهم)، ويُظهر نهج كلٍّ من لاري إليسون وإيلون ماسك أن كبار الأثرياء يفضِّلون الاعتماد على خطوط ائتمان مضمونة بأسهمهم (تسهيلات ائتمانية تتيح لهم الاقتراض بضمان أسهمهم دون الحاجة إلى بيعها)، بدلًا من التخلِّي عن تلك الأسهم، ويُتيح لهم ذلك الاحتفاظ بالسيطرة على أصولهم، مع الحدِّ من أعبائهم الضريبية.
يُسهم التحكُّم في المنظومة الرقمية (مجموعة المنصات والخدمات والتطبيقات المترابطة التي تعمل معًا) في تحقيق أكبر قيمة اقتصادية، ولا يرتبط نجاح شركتي إنفيديا (Nvidia) وميتا (Meta) بجودة تقنياتهما فحسب، بل أيضًا ببناء بنية تحتية رقمية يرتبط بها المستخدمون والمطوِّرون ويعتمدون عليها، وبالنسبة إلى المستثمرين، يعني ذلك أن المزايا التنافسية المستدامة غالبًا ما تكون أكثر أهميةً من المنتج نفسه.
وخلال فترات الاضطرابات الاقتصادية الكلية، لا تكون الغَلَبَةُ للذين يتفاعلون مع تقلُّبات السوق قصيرة الأجل، بل لأولئك الذين يمتلكون السيطرة على التدفُّقات النقدية المستقرة والبنية التحتية الحيوية.
الخلاصة
لم يعُد تصدُّر تصنيف المليارديرات على مستوى العالم مجرَّد مسألة تتعلَّق بالمكانة أو الشهرة، بل أصبح يعكس تحوُّلات أعمق يشهدها الاقتصاد العالمي، ويهيمن مؤسِّسو شركات التكنولوجيا الأمريكية حاليًا على قائمة أغنى 10 أشخاص في العالم، مما يُشير إلى انتقال مركز الثقل من القطاعات القائمة على الموارد الطبيعية والصناعات التقليدية إلى المنصات الرقمية والاحتكارات التكنولوجية.
ويعكس تراجع مجموعات العلامات التجارية الأوروبية الفاخرة، والتكتلات الاقتصادية الآسيوية (شركات كبرى تنشط في قطاعات أعمال متعددة)، تزايد اهتمام المستثمرين بالشركات القادرة على التوسُّع السريع، والسيطرة على العناصر الأساسية للبنية التحتية للذكاء الاصطناعي.
وعلى الرغم من أن ترتيب المليارديرات على مستوى العالم يتغيَّر يوميًا مع تقلُّبات أسعار الأسواق، فإن الاتجاه العام يظل واضحًا، ففي اقتصاد اليوم، تكون الغَلَبَةُ لمن يوظِّفون رؤوس أموالهم لدفع عجلة التحوُّل التكنولوجي وتطوير البنية التحتية.
الأسئلة الشائعة حول أغنى شخص في العالم
وفقًا لأبرز التصنيفات المالية العالمية، يبلغ عدد المليارديرات حول العالم نحو 3,200 ملياردير، وتضم القائمة رواد أعمال، ومستثمرين، وورثة ثروات ضخمة، ومالكي شركات تكنولوجية، تزيد قيمة صافي ثرواتهم على 1 مليار دولار.
تُعدُّ أليس والتون، وريثة شركة وول مارت (Walmart)، أغنى امرأة في العالم، وقد كوَّنت ثروتها من توزيعات الأرباح والارتفاع المستمر في سعر سهم الشركة، كما تُصنَّف عائلة والتون ضمن أغنى العائلات في العالم منذ عقود.
تُعدُّ أميلي فوغت تريجيس (Amelie Voigt Trejes)، الوريثة البرازيلية لشركة الهندسة (WEG)، واحدةً من أصغر المليارديرات في العالم، كما يحظى مؤسِّسو الشركات الناشئة في مجال الذكاء الاصطناعي باهتمام متزايد من المستثمرين ضمن فئة رواد الأعمال العصاميين. ومع ذلك، تتغيَّر هذه التصنيفات بسرعة نتيجة تقلُّبات تقييمات الشركات الخاصَّة.
يُعبّر محتوى هذا المقال عن رأي المؤلف ولا يُعبّر بالضرورة عن وجهة نظر الوسيط LiteFinance، إذ يتمّ إعداد المواد المنشورة في هذه الصفحة لأغراضٍ إعلاميّة حصرًا، وبالتالي لا ينبغي التعامُل معها على أنّها توصية أو نصيحة استثمارية بموجب التوجيه رقم 2014/65/EU.
وفقًا لقانون حقوق النشر، يُعدُّ هذا المقال ملكيةً فكرية، وبالتالي يحظر نسخه وتوزيعه دون موافقة.