Tokyo berisiko membazirkan lagi puluhan bilion dolar. Selepas intervensi mata wang sebelum ini gagal pada awal tahun, semakin besar kemungkinan intervensi Forex pada musim panas ini juga akan terbukti tidak berkesan. Mari kita meneliti situasi ini dan membangunkan pelan dagangan untuk pasangan USD/JPY.
Artikel ini merangkumi subjek berikut:
Pengambilan Utama
- Dana lindung nilai menjual yen sekali lagi.
- Campur tangan mata wang tidak mengubah asas.
- Bank of Japan bersedia untuk menaikkan kadar.
- Posisi beli boleh dipertimbangkan jika pasangan USD/JPY meningkat melebihi 160.2.
Ramalan Fundamental Mingguan untuk Yen
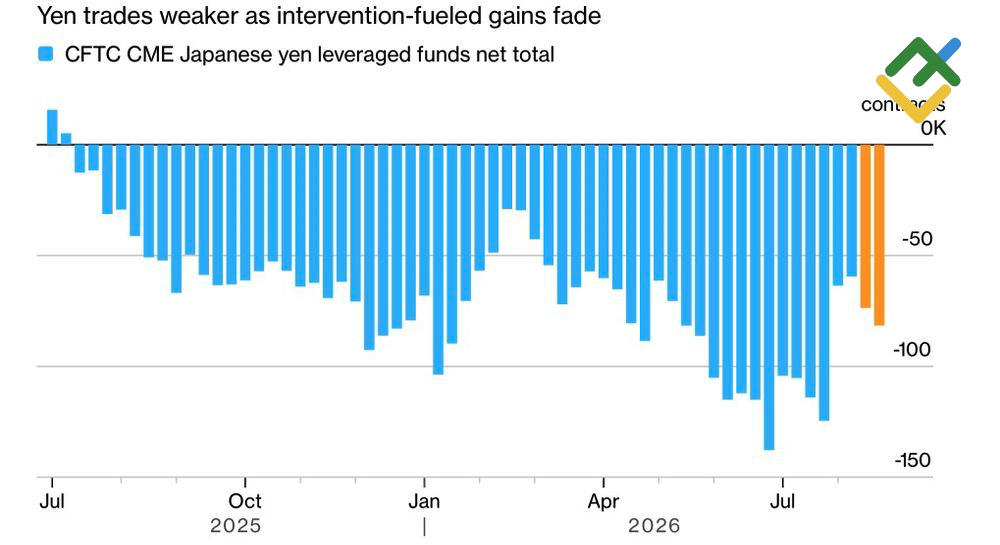
Campur tangan mata wang boleh membetulkan ketidakseimbangan dalam kedudukan pasaran, tetapi ia tidak mampu menangani masalah fundamental yang mendasarinya. Jepun membelanjakan rekod $96.4 bilion dalam tempoh sebulan untuk menyokong yen, tetapi langkah tersebut hanya meredakan permintaan spekulatif terhadap USD/JPY buat sementara waktu. Dana lindung nilai secara beransur-ansur pulih daripada kerugian yang dialami pada penghujung Julai dan awal Ogos, dan telah mula membina semula posisi beli dalam pasangan tersebut sejak dua minggu lalu. Nampaknya, kerajaan sekali lagi mungkin telah membazirkan wang.
Kedudukan Spekulatif pada Yen Jepun
Sumber: Bloomberg.
Perbezaan kadar faedah yang ketara antara bank pusat, ketidakselarasan antara dasar fiskal dan monetari Tokyo, serta kenaikan harga minyak—yang memberi tekanan kepada ekonomi Jepun—tidak dapat ditangani melalui campur tangan mata wang semata-mata. Scott Bessent memahami perkara ini dengan baik dan memberi isyarat bahawa BoJ mungkin perlu menaikkan kadar dasarnya seawal mesyuarat akan datang.
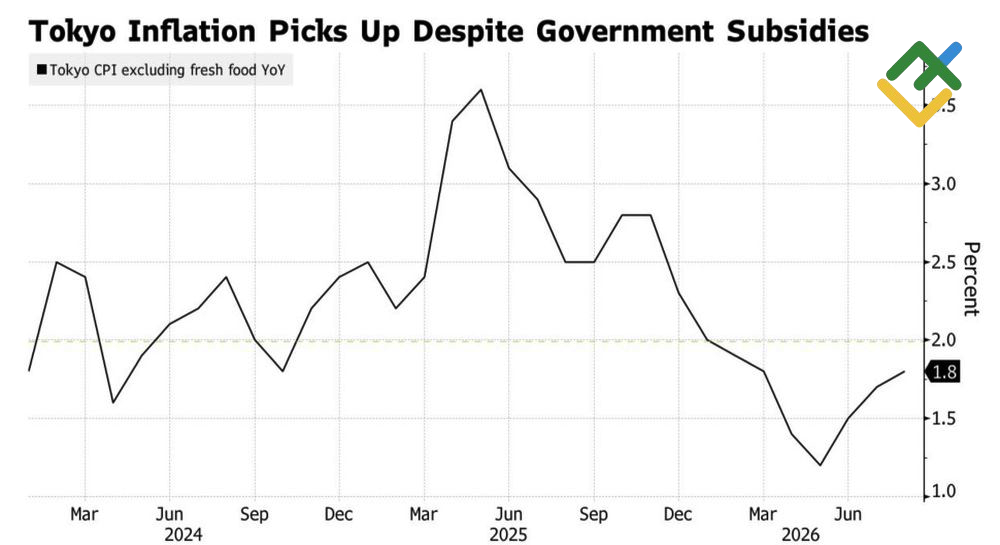
Setiausaha Perbendaharaan AS itu menjangkakan Kazuo Ueda akan menilai situasi dengan tepat. Abenomics pada asasnya telah mencapai penghujungnya, iaitu sebuah program dasar yang bertujuan merangsang reflasi. Sementara itu, inflasi di Jepun kembali menunjukkan trend menaik walaupun kerajaan berusaha untuk membendungnya. Pada Ogos, inflasi harga pengguna di Tokyo meningkat daripada 1.7% kepada 1.8%. Akibatnya, kebarangkalian kenaikan kadar BoJ pada September melonjak kepada 84%.
CPI Tokyo
Sumber: Bloomberg.
Kedudukan Scott Bessent boleh difahami. Dalam nota taklimat kepada Kongres mengenai penglibatan AS dalam campur tangan mata wang yang diselaraskan, beliau menyatakan bahawa Jepun merupakan pemegang asing terbesar bagi US Treasuries. Oleh itu, turun naik yen yang ketara juga boleh memberi kesan negatif kepada pasaran Treasury AS. Namun, pandangan Setiausaha Perbendaharaan itu bahawa kejatuhan USD/JPY memerlukan BoJ mengetatkan dasar monetari hanyalah sebahagian daripada ceritanya. Pendirian dasar Fed juga memainkan peranan penting.
Malangnya, retorik hawkish Kevin Warsh di Jackson Hole telah membuka kotak Pandora. Pasaran derivatif telah meningkatkan kebarangkalian kenaikan kadar Fed pada September kepada 66%, manakala kebarangkalian dua kenaikan kadar pada 2026 meningkat kepada 50%. Dalam keadaan ini, pihak bearish USD/JPY berdepan cabaran yang besar.
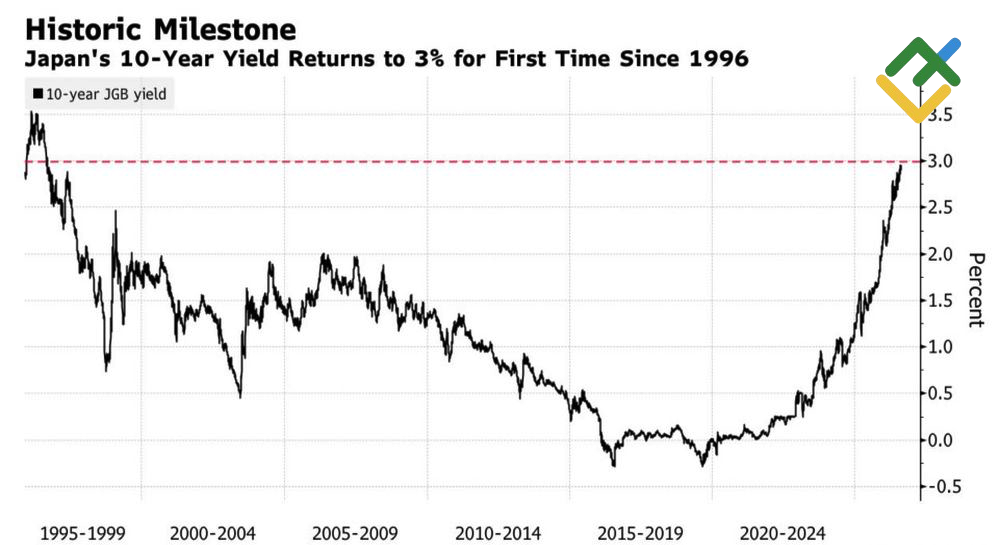
Hasil Bon Kerajaan Jepun 10 Tahun
Sumber: Bloomberg.
Harapan terbaik untuk yen mungkin terletak pada perubahan pendekatan pelaburan Government Pension Investment Fund (GPIF) Jepun. Kerajaan sebelum ini telah menggesa dana tersebut meningkatkan peruntukannya kepada aset domestik, namun GPIF menegaskan bahawa keputusan pelaburannya akan berpandukan kepentingan penerima manfaatnya. Namun begitu, kenaikan hasil bon kerajaan Jepun 10 tahun melepasi 3%—paras tertinggi sejak 1996—menjadikan aset domestik semakin menarik dan berpotensi menggalakkan penghantaran pulang modal ke Jepun apabila GPIF mengimbangi semula portfolionya.
Pelan Dagangan USDJPY Mingguan
Percubaan kedua untuk menembusi paras 159.5 ternyata lebih berjaya berbanding percubaan pertama. Jika pasangan USD/JPY meningkat melebihi paras 160.2, dagangan beli boleh ditambah.
Ramalan ini adalah berdasarkan analisis faktor fundamental, termasuk kenyataan rasmi daripada institusi kewangan dan pengawal selia, pelbagai perkembangan geopolitik dan ekonomi, dan data statistik. Data pasaran sejarah juga dipertimbangkan.
Carta graf harga USDJPY dalam mode real time
Kandungan artikel ini mencerminkan pendapat penulis dan tidak semestinya mencerminkan pendirian rasmi broker LiteFinance.
Bahan yang diterbitkan di halaman ini disediakan untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai penyediaan nasihat pelaburan untuk tujuan Arahan 2014/65/EU.
Menurut undang-undang hak cipta, artikel ini dianggap sebagai harta intelek, termasuk larangan menyalin dan mengedarkannya tanpa kebenaran.