Kenaikan kadar faedah BoJ pada bulan September menandakan perubahan luar biasa dalam dasar monetari. Jepun tidak pernah memulakan kitaran pengetatan sepantas ini sejak 1990. Pada ketika itu, Jepun dilihat sebagai ancaman ekonomi utama kepada Amerika Syarikat. Kini, negara tersebut jelas telah beralih daripada rangka kerja dasar monetari ultra longgar yang diamalkan sebelum ini. Mari kita meneliti maksud perubahan ini terhadap yen Jepun dan membangunkan pelan dagangan bagi USD/JPY.
Artikel ini merangkumi subjek berikut:
Pengambilan Utama
- Bank of Japan berhasrat untuk menaikkan kadar faedah.
- Objektif utama BoJ adalah untuk mengelakkan keadaan menjadi lebih teruk.
- Kerajaan Jepun tidak menentang pengetatan monetari.
- Dagangan jual boleh dibuka jika pasangan USD/JPY jatuh di bawah 154.4.
Ramalan Fundamental Mingguan untuk Yen
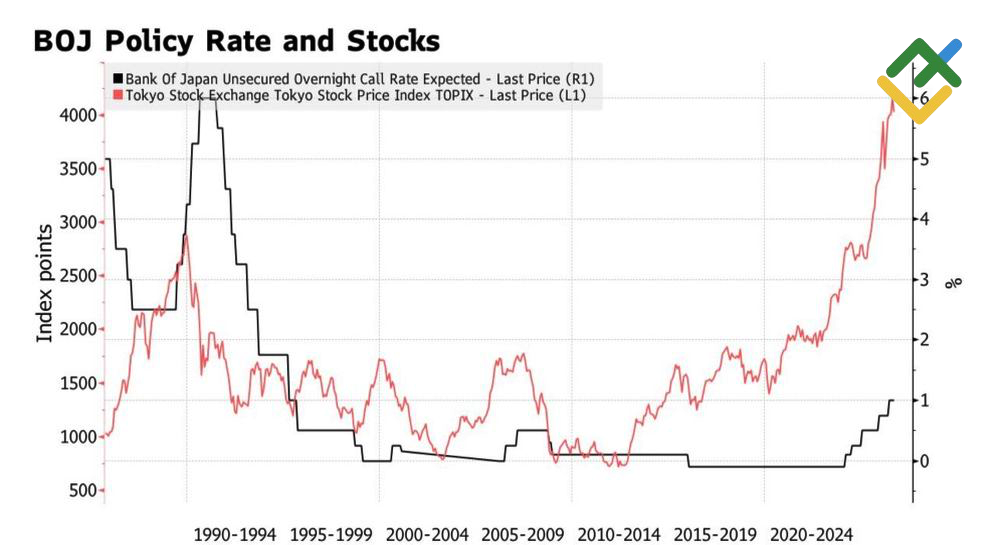
Jepun sedang berubah daripada gergasi ekonomi yang tertidur kepada destinasi pelaburan yang semakin menarik. Adakah pengetatan dasar monetari oleh Bank of Japan akan membantu atau menghalang proses ini? Pasaran yakin kadar semalaman akan meningkat daripada 1% kepada 1.25% pada mesyuarat Board of Governors pada 17–18 September dan menetapkan kebarangkalian sebanyak 80% untuk pengetatan selanjutnya menjelang penghujung tahun. Jika direalisasikan, ini akan mewakili kadar pengetatan dasar monetari paling pantas sejak 1990. Pada ketika itu, pengetatan menyebabkan indeks saham menjunam dan menyumbang kepada tempoh genangan yang berpanjangan. Hari ini, normalisasi dasar monetari menarik aliran modal dan menyokong kenaikan indeks saham utama Jepun, termasuk Nikkei 225 dan TOPIX.
Kadar Semalaman BoJ dan TOPIX
Sumber: Bloomberg.
Kenaikan kadar faedah yang dijangka itu akan menjadi kenaikan ketiga dalam tempoh 10 bulan — sesuatu yang belum pernah disaksikan Jepun sejak ketika negara tersebut dilihat sebagai ancaman kepada dominasi ekonomi AS. Di bawah pimpinan Kazuo Ueda, BoJ telah mengetatkan dasar monetari sebanyak enam kali, lebih banyak berbanding mana-mana gabenor bank pusat lain dalam tempoh setengah abad yang lalu. Kos pinjaman yang lebih tinggi semata-mata kelihatan tidak mungkin menyebabkan indeks saham Jepun menjunam. Pada 1990, nisbah P/E hadapan melonjak kepada sekitar 70, menandakan penilaian yang melampau. Hari ini, Nikkei 225 didagangkan pada nisbah P/E sekitar 21, manakala TOPIX berada pada kira-kira 17.
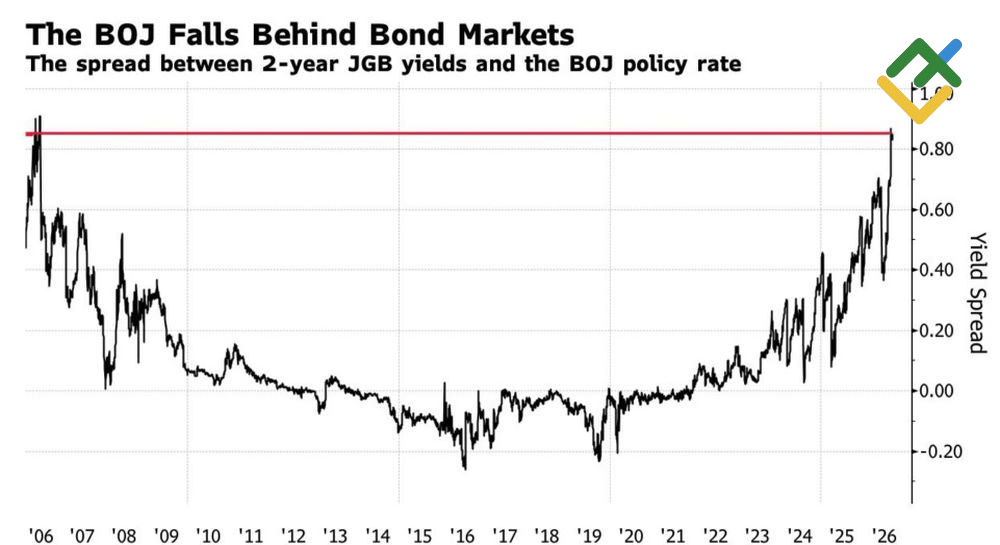
Akibatnya, Perdana Menteri Sanae Takaichi boleh dikatakan boleh berasa lebih tenang. Seperti Donald Trump, beliau telah menunjukkan kebimbangan terhadap prestasi pasaran saham. Jika pasaran mampu menyerap kadar faedah yang lebih tinggi, mengapa tidak menaikkannya? Ini lebih-lebih lagi memandangkan jurang yang ketara antara hasil bon dan kos pinjaman, yang menunjukkan bahawa Bank of Japan berada di belakang keluk dan mengambil masa yang terlalu lama untuk menormalkan dasar monetari.
Spread Antara Hasil Bon Jepun 2 Tahun dan Kadar Dasar BoJ
Sumber: Bloomberg.
Secara teori, Bank of Japan mampu mengambil masa. Pada pandangan pertama, kadar inflasi sebanyak 1.8% kelihatan seperti hujah utama bagi golongan dovish dalam Board of Governors. Namun, subsidi tenaga kerajaan membantu mengekalkan harga pada paras terkawal. Pada masa yang sama, harga minyak mentah Brent yang meningkat melepasi $100 setong serta yen yang lemah boleh mendorong inflasi CPI melebihi 3%.
Oleh itu, tugas utama BoJ adalah untuk mengelakkan tindakan yang boleh menjejaskan kemajuan yang telah dicapai oleh bank pusat tersebut dan kerajaan dalam menurunkan USD/JPY. Jika pasaran telah mengambil kira kenaikan kadar semalaman kepada 1.25%, BoJ mungkin perlu merealisasikannya — dan memberi isyarat bahawa pengetatan dasar monetari selanjutnya masih berada dalam pertimbangan. Namun, situasinya bukan bergantung kepada satu pihak sahaja. Arah USD/JPY bukan sahaja ditentukan oleh BoJ tetapi juga oleh Fed, dan Fed akan membuat keputusannya terlebih dahulu.
Pelan Dagangan USDJPY Mingguan
Dalam hal ini, pedagang perlu mempertimbangkan beberapa senario. Retorik hawkish daripada Fed dan pendirian neutral daripada Bank of Japan akan mewujudkan latar yang sesuai untuk menambah dagangan beli yang telah dibuka pada 154.4. Pengetatan dasar monetari secara agresif oleh kedua-dua bank pusat boleh mencetuskan pergerakan turun naik seperti roller coaster bagi USD/JPY, dengan jualan ketika harga melonjak. Sebaliknya, kekecewaan terhadap Fed boleh mewujudkan peluang untuk menjual dolar AS berbanding yen berhampiran paras 154.4. Dalam keadaan ini, ucapan Kazuo Ueda mungkin tidak lagi begitu penting.
Ramalan ini adalah berdasarkan analisis faktor fundamental, termasuk kenyataan rasmi daripada institusi kewangan dan pengawal selia, pelbagai perkembangan geopolitik dan ekonomi, dan data statistik. Data pasaran sejarah juga dipertimbangkan.
Carta graf harga USDJPY dalam mode real time
Kandungan artikel ini mencerminkan pendapat penulis dan tidak semestinya mencerminkan pendirian rasmi broker LiteFinance.
Bahan yang diterbitkan di halaman ini disediakan untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai penyediaan nasihat pelaburan untuk tujuan Arahan 2014/65/EU.
Menurut undang-undang hak cipta, artikel ini dianggap sebagai harta intelek, termasuk larangan menyalin dan mengedarkannya tanpa kebenaran.