

Даркпул — внебиржевая торговая платформа, в которой институциональные инвесторы проводят сделки непублично. То есть информация о сделке в момент ее проведения скрыта от всего рынка. Это позволяет участникам сделки покупать/продавать сразу весь объем активов по единой цене без сбора ликвидности, не влияя на котировки актива.
Как работают дарк пулы, как они влияют на мнение большинства, где и как их можно отследить частному трейдеру — узнаете из этого обзора.
Ключевые факты
Даркпул или «темный пул» — внебиржевые торговые площадки, в которых заключаются сделки непублично. В момент совершения сделки не отображаются в стакане цен другим участникам рынка.
На даркпулах совершаются крупные сделки институциональными инвесторами по заранее оговоренной цене и объему. Для участников сделки это возможность купить/продать актив единым ордером, не оказывая влияния на цену на публичном рынке. Факт совершенной сделки отображается позже.
Торговля в дарк пулах осуществляется через брокеров-дилеров или электронные платформы маркетмейкеров. Частные платформы могут создаваться системными банками или биржами в интересах крупных клиентов.
Первые дарк пулы появились в США в 1979 году. На сегодняшний день, несмотря на статус закрытости, платформы находятся под контролем местных регуляторов. В США регулятором дарк пулов является SEC.
Преимущества даркпулов: отсутствие влияния крупных сделок на рыночную цену, защита от действий HFT-роботов, снижение комиссионных издержек.
Недостатки даркпулов: искажение реальной ликвидности из-за того, что ее часть находится в даркпулах и не видна публичным инвесторам; конфликт интересов и частые манипуляции со стороны операторов даркпулов.
Dark pool простыми словами: закрытые площадки внутри публичного рынка
Дарк пул (dark pool) — внебиржевая площадка для торговли ценными бумагами и другими финансовыми инструментами, скрытая от публичного рынка. Дарк пул трейдинг — внебиржевая торговля; в них нет открытого биржевого стакана (книги ордеров). Информация о заявках на покупку или продажу не публикуется, участники публичного рынка узнают о сделке только после ее фактического исполнения.
Что такое dark pool в финансах и зачем они нужны:
Для исключения паники на публичных биржах. Если крупные инвесторы, например пенсионные, взаимные фонды, хедж-фонды, управляющие проп-трейдеры, выставят на продажу большой пакет акций, заявка отобразится в биржевом стакане цен. Это может быть воспринято трейдерами как попытка избавиться от ненужного актива. Начнутся панические распродажи, увеличится волатильность, цена резко уйдет вниз. Когда крупный инвестор совершает сделку на закрытой площадке, происходит переход актива из одних рук в другие. Позже, когда эта информация появляется на публичном рынке, сделка уже не оказывает влияние на цену.
Для снижения рисков проскальзываний. Из-за ограниченной ликвидности на публичном рынке покупка большого объема актива приводит к тому, что ордер исполняется «частями» по разным ценам, которые постоянно растут в процессе выкупа. В дарк пулах сделки чаще всего проводятся в виде блочной торговли — одним объемом по заранее согласованной фиксированной цене.
Для анонимности. Участники публичного рынка не видят биржевой стакан цен, размер ордеров и намерения крупного трейдера. Это защищает инвестиционные стратегии крупных игроков от копирования или упреждающих действий со стороны конкурентов.
Для защиты от высокочастотных роботов (HFT). На публичном рынке роботы мгновенно фиксируют крупные объемы ордеров и начинают «играть на опережение» — искусственно завышать или занижать цену. Переход в даркпулы позволяет инвесторам минимизировать этот риск.
Для экономии. Когда институциональный инвестор хочет продать крупный пакет акций, другой клиент того же банка хочет его купить, банк сопоставляет эти заявки внутри собственного дарк-пула и не выводит на публичную биржу. При совершении сделки в даркпуле между клиентами одного банка нет биржевых сборов.
В теории, инвестирование через даркпул удобно всем участникам рынка. Институциональные инвесторы совершают сделку одним ордером по одной цене, трейдеры публичного рынка не поддаются панике, которая могла бы возникнуть при открытии сделки крупного объема. Но у dark pools есть слабые стороны. В частности, недостаток прозрачности рынка и, следовательно, простор для манипулятивных сделок со стороны крупных трейдеров.
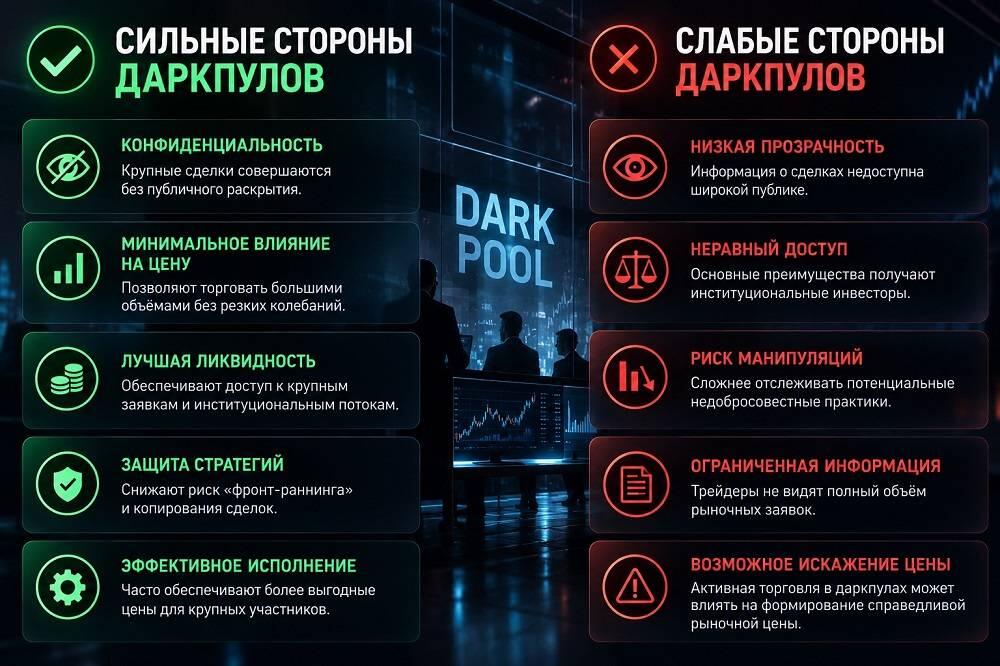
Слабые стороны даркпулов и возможные риски:
Искажение рыночных цен. Так как большой объем торгов уходит в тень, традиционные биржи перестают отражать реальный спрос и предложение. Индивидуальные инвесторы на публичных биржах получают неполную информацию о том, какая ликвидность на бирже. Это усложняет оценку рыночной ситуации и может снижать эффективность формирования рыночной цены.
Конфликт интересов у операторов даркпулов. Многие даркпулы управляются крупными инвестиционными банками. Банк может передавать данные о скрытых заявках клиентов своим собственным трейдерам или аффилированным высокочастотным фондам (HFT), которые используют эту информацию для заработка.
Неравные условия. Институциональные инвесторы получают доступ к скрытой ликвидности и более выгодным ценам. Это создает «двухуровневый» финансовый рынок, где частные трейдеры находятся в заведомо проигрышном положении.
Несмотря на попытку регуляторов контролировать даркпулы и пресекать возможные манипуляции, есть реальные примеры, когда их операторы все же использовали площадки в своих интересах.
В 2014-2016 годах британский банк Barclays активно рекламировал свой даркпул Barclays LX как «безопасную гавань» для крупных институциональных инвесторов, защищенную от высокочастотных роботов. В действительности банк тайно привлекал агрессивные HFT-фонды на свою площадку, предоставлял им приоритет в торгах и сдавал им конфиденциальную информацию о крупных заявках традиционных фондов. Внутренняя система мониторинга, которая должна блокировать подозрительную активность роботов, была отключена. По итогам расследования Barclays признал вину и получил штраф $70 млн.
В том же 2016 году другой системный банк Credit Suisse признал факт манипуляции в даркпуле. Банк намеренно вводил инвесторов в заблуждение относительно способов исполнения заявок и приоритетно направлял ордера в собственный пул, даже если на других площадках были более выгодные условия для клиентов. Штраф — $84 млн.
Копирование сделок – новый подход к инвестициям
Начните свой путь с прибыли, даже не имея опыта работы на финансовых рынках. Копируйте сделки профессиональных трейдеров на свои собственные счета.
Как работает торговля через дарк пулы
На публичном рынке крупный участник рынка, например, желает купить акции и должен был бы разделить заявку на несколько частей и ждать появления крупного продавца. Купить условно 1000 акций по $100 у одного продавца, затем 500 акций у другого продавца уже по цене $105 и т.д. Другие продавцы видят, что цена акций растет и выставляют актив по более высокой цене.
Крупный объем покупателя сдвигает цену вверх и вынуждает его покупать акции по более высокой цене из-за отсутствия ликвидности на бирже по желаемой цене. Особенно это касается акций с малой капитализацией, где крупный пакет может оказаться контрольным. Одно из решений для институционального инвестора — провести сделку так, чтобы о ней не знал никто кроме контрагента единым блоком (ордером). Проведенная сделка отражается в консолидированной ленте с задержкой.
Консолидированная единая лента сделок — единый цифровой поток данных, который собирает, упорядочивает по времени и транслирует информацию о сделках и котировках ценных бумаг со всех торговых площадок и бирж в режиме онлайн. Например, если акция торгуется на пяти разных биржах, консолидированная лента «склеивает» эти данные в один общий список для полноты картины всего рынка.
Алгоритм совершения сделки в даркпуле:
Подача скрытой заявки. Крупный инвестор отправляет ордер на покупку или продажу большого пакета акций в систему дарк пула. Эта заявка не отображается в публичном биржевом стакане, никто на рынке о ней не знает.
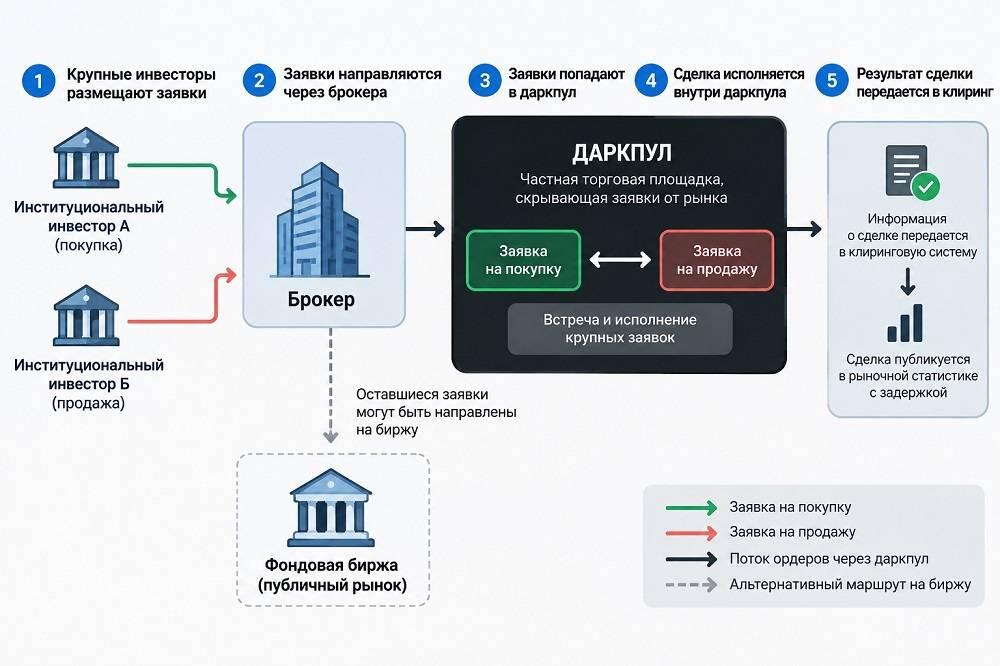
Поиск встречного объема. Внутренний алгоритм площадки ищет внутри пула зеркальную скрытую заявку (например, продавца на такой же объем акций).
Фиксация цены. Когда покупатель и продавец найдены, алгоритм рассчитывает цену сделки. Чаще всего берется среднее значение между лучшей ценой покупки и продажи с публичных бирж на текущий момент.
Исполнение и публикация. Сделка проводится внутри пула в обход публичной биржи. Только после ее завершения информация о факте транзакции (объем и цена) передается в официальный регистратор. Регистратор в США — FINRA.
Механика влияния на цену — открытые финансовые рынки vs dark pool (на примере продажи актива):
Продажа актива на открытом рынке | Продажа через dark pool | |
Влияние в момент появления ордера | Мгновенный обвал. Роботы видят большой объем ордера на продажу, снимают свои заявки на покупку и начинают шортить, в итоге цена падает. | Никто на открытом рынке не знает, что институциональный трейдер выставил активы на продажу. Они не отображаются в биржевом стакане в момент совершения сделки. |
Цена исполнения | Ухудшается с каждым ордером. Крупный трейдер продает первую часть дорого, остаток — по более низкой цене, так как на его объемы по желаемой цене нет покупателей (проскальзывание). | Фиксированная. Весь объем продается по единой цене, например, средней рыночной на текущий момент. |
Реакция рынка после сделки. | Цена уже упала. Рынок «переваривает» факт свершившейся паники и массовых продаж. | Постепенная адаптация. Рынок узнает о сделке с задержкой, когда баланс сил уже изменился. Факт сделки говорит о том, что актив перешел из одних рук в другие — панической продажи нет. |
Реальный пример сделки в даркпулах
Информацию о сделках можно увидеть в статистике на сайтах регуляторов. Но, например, FINRA не дает возможности увидеть отчет трейдерам-нерезидентам США. Альтернатива — агрегаторы. Они не являются первоисточником биржевой статистики, но в некоторой степени отражают реальную картину. Пример агрегатора: ChartExchange.
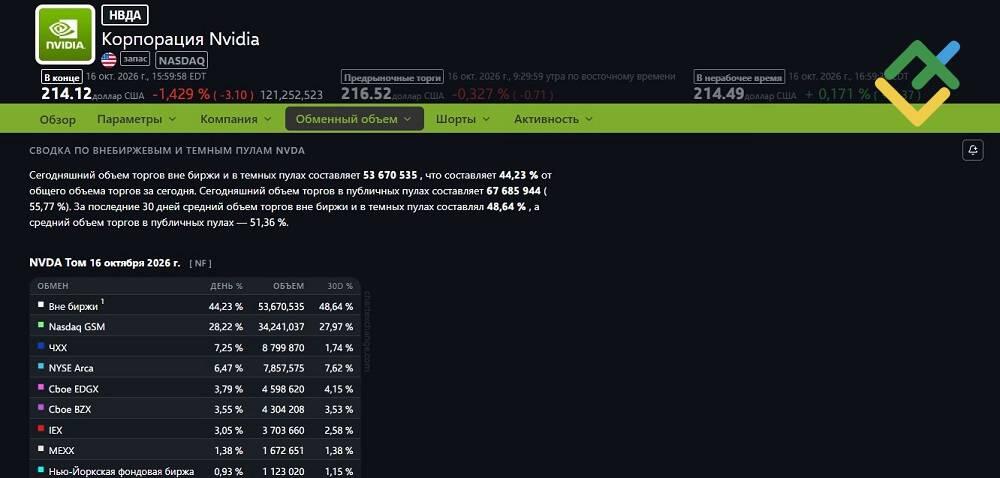
Непосредственно объем сделок и цену можно увидеть в ленте сделок (ленте принтов) торговой платформы.
Виды дарк пулов
Основные виды дарк пулов:
Пулы, принадлежащие брокерам-дилерам. Создаются крупными инвестиционными банками (например, Sigma X от Goldman Sachs, UBS ATS от UBS) для сопоставления заявок собственных клиентов.
Независимые операторы — электронный провайдер, маркет мейкер. Площадки (например, Instinet — независимое подразделение Nomura Group; Liquidnet), которые предлагают институциональным инвесторам нейтральную среду для блочной торговли.
Биржевые пулы. Создаются самими биржами. Например, такой режим для институциональных трейдеров есть у Euronext.
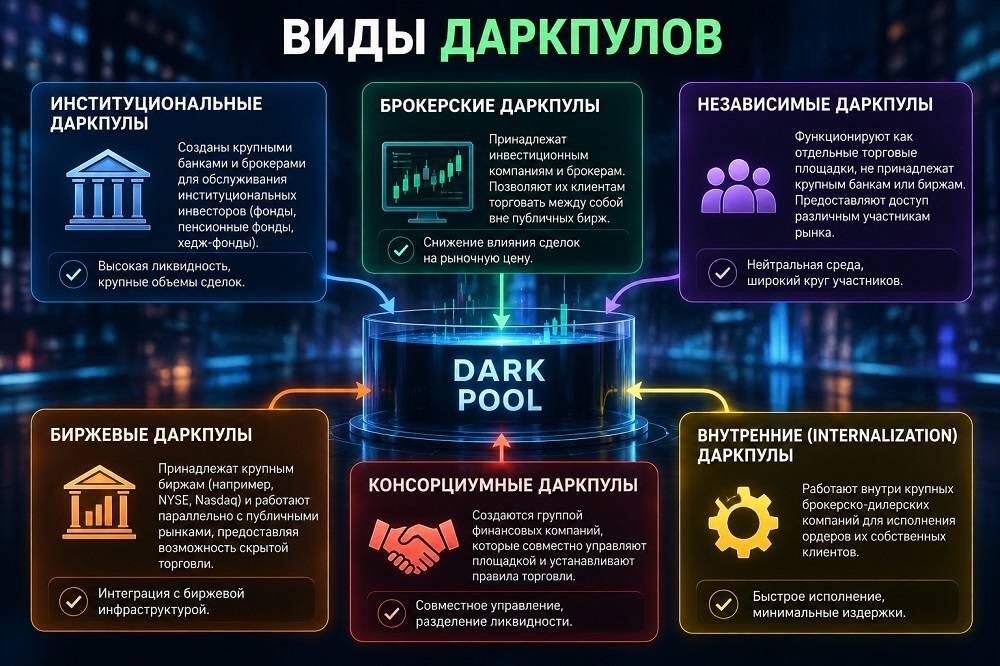
Другие формы даркпулов, гибридные модели на фондовом рынке встречаются реже.
Законны ли дарк пулы?
Да. Они находятся под контролем регуляторов. Например, в США даркпулы получают официальный статус альтернативных торговых систем, ATS.
Первые даркпулы появились в конце 1970-х годов в США, контроль за ними взял на себя регулятор SEC — Комиссия по ценным бумагам и биржам. По состоянию на середину 2026 года, в США насчитывается в среднем 60-70 активных закрытых торговых площадок, большая часть из которых принадлежит банкам. На них в совокупности приходится около 15–18% объема торгов акциями. В Европе насчитывается около 30-40 площадок, большинство из которых базируются в Лондоне, Франкфурте, Париже и Цюрихе.
Несмотря на закрытость платформ, регулятор предъявляет к их работе жесткие требования. Примеры требований SEC:
Правило 5% (публичное раскрытие котировок). Если доля торгов конкретной акцией внутри одного дарк-пула превышает 5% от среднесуточного объема всего американского рынка на протяжении нескольких месяцев, этот дарк-пул обязан раскрыть свои котировки, бид и аск, публично.
Ограничение по цене исполнения заявки. Согласно правилу Reg NMS (Rule 611), дарк-пулы не имеют права исполнять сделки по ценам хуже, чем лучшая доступная цена на публичных биржах в этот момент. Чаще всего сделки внутри пула сводятся к средней цене между котировками покупки и продажи на открытом рынке.
Отчетность перед регулятором. Дарк-пулы обязаны раскрыть SEC алгоритмы сведения ордеров, типы заявок, комиссии, а также доказать отсутствие конфликта интересов. Например, что банк-владелец пула не торгует против собственных клиентов (обязательное заполнение формы ATS-N).
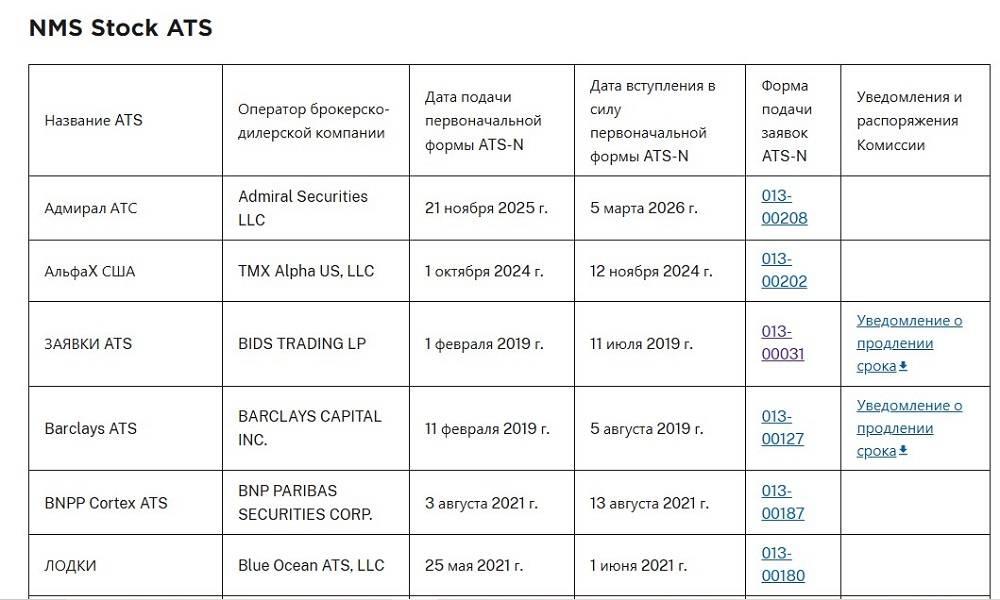
- Раскрытие информации. Анонимность в дарк-пуле существует только до момента совершения сделки. Как только сделка совершена, пул обязан в течение 10 секунд отправить отчет в систему FINRA. Информация о цене и объеме сделки тут же попадает в консолидированную ленту. Остальная информация о сделках публикуется с задержкой в 2-4 недели.
Похожие правила и в Европе. Например, директивой MiFIR установлен лимит 7% максимально допустимой доли торгов конкретной акцией по механизму Reference Price Waiver (RPW) относительно общего объема на всех торговых площадках ЕС за предыдущие 12 месяцев. Цель — не допустить, чтобы слишком большая часть ликвидности уходила с публичных бирж.
Что из сделок в дарк пулах может увидеть частный трейдер?
Стратегии торговли в dark pool построены на анализе информации о сделках крупных инвесторов. После публикации информации о сделках в даркпуле трейдер видит цену исполнения, объем сделки и время исполнения. Наиболее информативны три характеристики: концентрация исполнений крупных ордеров в узком ценовом диапазоне, изменение доли ATS-объема относительно обычного уровня объема и последующая реакция цены.
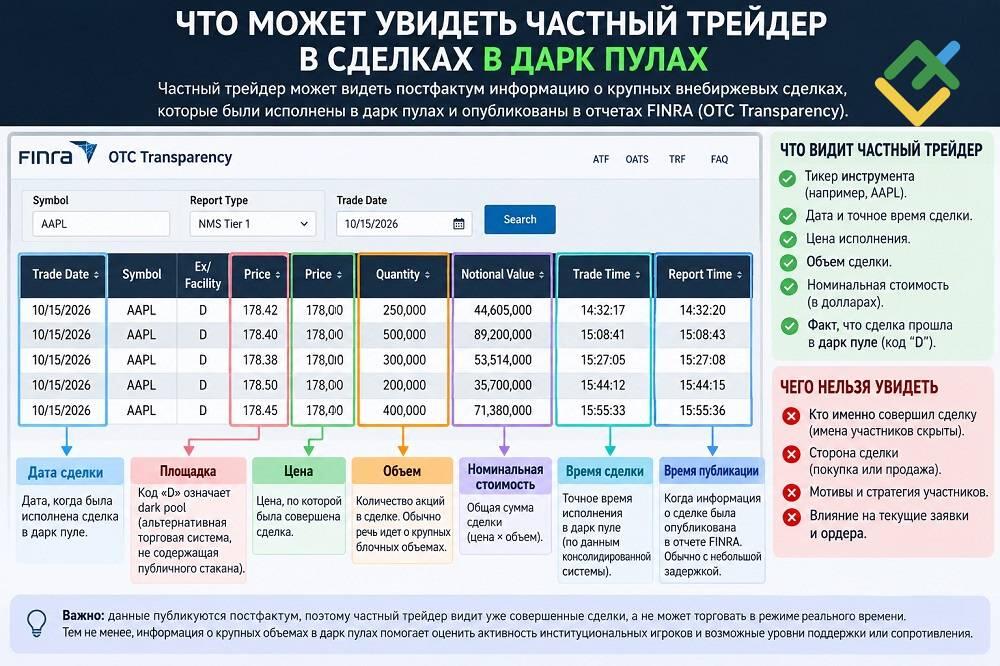
Анализ данных из дарк-пулов позволяет частному инвестору находить сильные уровни поддержки и сопротивления. Концентрация крупных внебиржевых сделок в определенном ценовом диапазоне может привлечь внимание трейдера к этому уровню. Однако направление будущего движения нельзя определить только по данным даркпулов — необходим дополнительный анализ цены, объемов и рыночного контекста.
Заключение
Дарк пул — это закрытая платформа для сделок крупных игроков с целью исключить влияние крупных объемов сделки на рыночную цену. Основным источником информации о даркпулах являются ленты сделок в терминалах (например, ThinkOrSwim или Trader Workstation), сервис Unusual Whales, отчеты на сайте FINRA.
Для частного трейдера это один из инструментов поиска зон скопления капитала крупных игроков и торговля по стратегии Smart Money. Еще один инструмент для анализа позиций крупных игроков — отчет СОТ, публикуемый CFTC.
Хотите познакомиться с другими инструментами анализа рынка — открывайте демо-счет и знакомьтесь с торговым инструментарием онлайн-платформы LiteFinance.
Получить бесплатный доступ к демо-счету на Форекс без регистрации в удобной платформе
Частые вопросы о даркпуле
Для проведения крупных сделок без огласки, чтобы избежать резких ценовых скачков на публичном рынке. При этом сохраняется анонимность до момента фиксации сделки — защита от высокочастотных трейдеров. При этом можно снизить риск проскальзывания и рыночного воздействия, сделки совершаются заранее обговоренным объемом по условленной цене.
Сделки в дарк пулах нельзя увидеть в режиме реального времени в обычном биржевом стакане (Level 2). Отслеживать их можно постфактум или с помощью специализированных платформ, например, Unusual Whales. С задержкой данные публикуются на сайте FINRA OTC Transparency Data.
В США через даркпулы проходит около 15–18% всего объема торгов акциями. В Европе — 7–8% из-за ограничений правилами MiFID II. Действует механизм Double Volume Cap, который автоматически запрещает торговлю акциями в даркпулах, если их доля по конкретной бумаге превышает установленный лимит.
Частично — да. Они обеспечивают ликвидность и позволяют институциональным инвесторам совершать крупные сделки без резкого изменения рыночных цен. Риск: конфликт интересов — даркпулы управляются крупными инвестбанками, которые могут использовать информацию о скрытых заявках в собственных интересах.
Dark pool — место проведения сделок, закрытая торговая площадка (альтернативная торговая система), в которой книга ордеров скрыта от большинства трейдеров. Блочная сделка — тип операции, крупная сделка на биржевом или внебиржевом рынках. Она может быть проведена в даркпуле, но это необязательное условие.
Содержание данной статьи является исключительно частным мнением автора и может не совпадать с официальной позицией LiteFinance. Материалы, публикуемые на данной странице, предоставлены исключительно в информационных целях и не могут рассматриваться как инвестиционный совет или консультация для целей Директивы 2014/65/EU.
В соответствии с законодательством об авторском праве, эта статья является объектом интеллектуальной собственности, что включает в себя запрет на ее копирование и распространение без согласия.