Dalam beberapa tahun kebelakangan ini, indeks saham AS telah mendominasi pasaran, namun pada tahun 2025, giliran Eropah pula untuk menyerlah apabila aliran modal mula beralih dari AS ke EU. Mari kita bincangkan topik ini dan merangka pelan dagangan bagi indeks S&P 500.
Artikel ini merangkumi subjek berikut:
Pengambilan utama
- Donald Trump percaya bahawa tarif adalah menguntungkan untuk indeks S&P 500.
- Bahagian AS dalam pasaran saham global mengecut.
- Tamak memacu pasaran saham.
- Kedudukan jual boleh dipertimbangkan jika indeks S&P 500 turun di bawah $6,205.
Ramalan Fundamental mingguan untuk S&P 500
Ekonomi AS dijangka tidak akan mengukuh. Keuntungan korporat bagi suku kedua diramalkan mencatatkan pertumbuhan paling perlahan sejak pertengahan 2023. Rizab Persekutuan (Fed) mungkin tidak akan menurunkan kadar faedah dana persekutuan pada tahun 2025. Faktor-faktor ini boleh dianggap sebagai angin penghalang kepada indeks S&P 500. Namun begitu, indeks saham utama telah melonjak sebanyak 29% sejak paras terendah pada April, mencatatkan rekod baharu dan melepasi paras 6,300 buat kali pertama dalam sejarah. Menariknya, pasaran menunjukkan tahap aktiviti luar biasa yang tinggi pada tahun 2025. Sebagai contoh, indeks farmaseutikal melonjak susulan ancaman Presiden Trump untuk mengenakan tarif sebanyak 200% ke atas ubat-ubatan import.
EPS Syarikat S&P 500 YoY

Sumber: Bloomberg.
Pendekatan pentadbiran AS terhadap tarif mungkin ada asasnya: Adakah pasaran benar-benar menyokong tarif? Walaupun 90 perjanjian perdagangan yang dijanjikan semasa tempoh penangguhan 90 hari tidak direalisasikan, Jabatan Perbendaharaan AS berjaya mengutip hasil kastam sebanyak $27 bilion hanya pada bulan Jun, iaitu peningkatan $20 bilion berbanding tahun sebelumnya. Dahulu, tarif 10% dianggap sangat tinggi. Namun kini, ia menjadi sasaran yang ingin dicapai oleh kebanyakan negara. Akses kepada ekonomi AS, seperti yang disebut oleh Donald Trump, memerlukan bayaran. Namun seperti pepatah, 'Siapa yang membayar, dia yang menentukan rentak.'
Sejak beberapa dekad lalu, Amerika Syarikat merupakan penyumbang utama kepada defisit perdagangan global, kerana negara itu membeli lebih banyak daripada yang dijual. Perbezaan ini dilaburkan semula ke dalam ekonomi AS melalui pembelian sekuriti Amerika. Maka tidak hairanlah pegangan mereka dalam pasaran saham global terus meningkat. Namun pada tahun 2025, beban kewangan beralih kepada Eropah — contohnya dalam hal penyediaan senjata kepada Ukraine. Akibatnya, indeks saham Eropah menunjukkan prestasi yang lebih kukuh berbanding rakan setara mereka di AS.
Relatif Berwajaran Pasaran Saham AS dan EU

Sumber: Bloomberg.
Faktor utama yang menyumbang kepada lonjakan dalam indeks S&P 500 berkemungkinan besar didorong oleh sifat tamak dalam kalangan pelabur. Para pelabur kini lebih mementingkan singkatan popular berbanding data statistik dan dasar monetari. Strategi dagangan TACO, atau 'Trump Always Chickens Out' (Trump sentiasa mengalah), serta FOMO, atau 'fear of missing out' (takut terlepas peluang), mendorong pelabur untuk membeli indeks saham secara menyeluruh ketika berlaku penurunan harga. Pada bulan Julai, terdapat persepsi bahawa TINA, 'There Is No Alternative' (Tiada alternatif lain), mula muncul semula — menggambarkan bahawa saham AS dilihat sebagai satu-satunya pilihan pelaburan yang berdaya maju.
Prestasi Indeks S&P 500 dan Indeks VIX
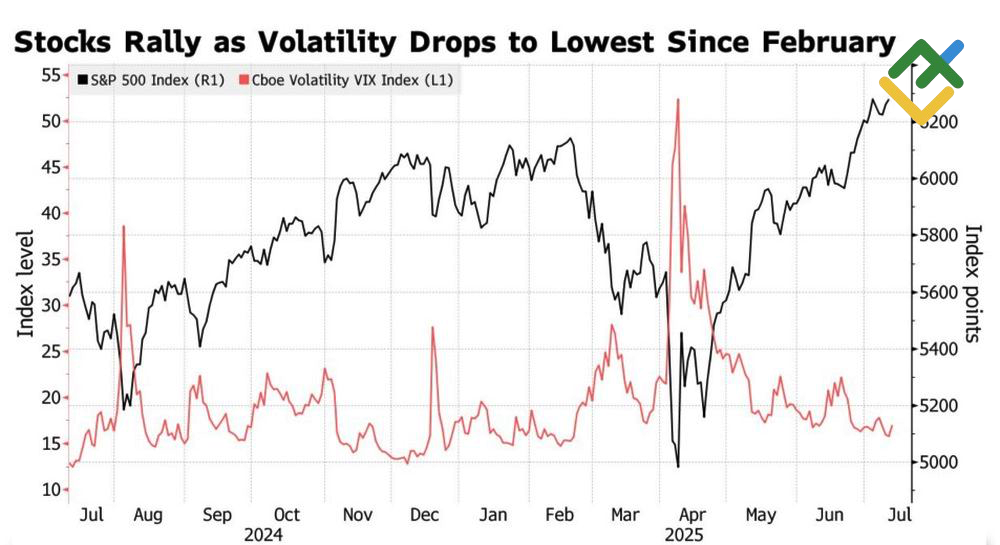
Sumber: Bloomberg.
Namun seperti biasa, syaitan terletak pada perinciannya. Istilah yang kelihatan canggih hanyalah menyembunyikan hakikat sebenar: satu gelembung spekulatif. Pakar daripada Wall Street Journal menjangkakan pertumbuhan KDNK AS akan mencapai hanya 1% pada tahun 2025 — iaitu separuh daripada anggaran awal yang dibuat pada awal tahun. Menurut unjuran mereka, cadangan pemotongan cukai oleh Donald Trump dijangka menyumbang tambahan sebanyak 0.2–0.3% kepada pertumbuhan ekonomi pada tahun ini dan tahun hadapan. Namun begitu, manfaat ini berkemungkinan diimbangi oleh peningkatan kadar pengusiran pendatang dan pengurangan kemasukan migrasi.
Pelan Dagangan Mingguan untuk S&P 500
Realitinya mungkin lebih membimbangkan. UBS meramalkan bahawa disebabkan oleh tarif yang dikenakan oleh pentadbiran AS, kadar inflasi di AS tidak akan kembali ke paras 2.3% seperti pada April lalu sehinggalah penghujung tahun 2027. Jika ramalan ini menjadi kenyataan, ia menimbulkan persoalan tentang justifikasi keputusan Rizab Persekutuan untuk menurunkan kadar faedah. Mengekalkan kadar tersebut pada tahun 2025, bersama risiko stagflasi di AS, berpotensi meningkatkan kebarangkalian penurunan dalam indeks S&P 500. Justeru, kejatuhan di bawah paras sokongan $6,205 mungkin mencetuskan gelombang jualan.
Ramalan ini adalah berdasarkan analisis faktor fundamental, termasuk penyata rasmi daripada institusi kewangan dan pengawal selia, pelbagai perkembangan geopolitik dan ekonomi, dan data statistik. Data sejarah pasaran juga dipertimbangkan.
Carta graf harga EURUSD dalam mode real time
Kandungan artikel ini mencerminkan pendapat penulis dan tidak semestinya mencerminkan pendirian rasmi broker LiteFinance.
Bahan yang diterbitkan di halaman ini disediakan untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai penyediaan nasihat pelaburan untuk tujuan Arahan 2014/65/EU.
Menurut undang-undang hak cipta, artikel ini dianggap sebagai harta intelek, termasuk larangan menyalin dan mengedarkannya tanpa kebenaran.