Оценка эффективности стратегии Форекс с помощью коэффициента Шарпа
Как оценить эффективность торговой системы или стратегии на рынке Форекс. Коэффициент Шарпа: суть, формула расчета, практические примеры расчетов вручную и с помощью Excel
Как оценить эффективность стратегии? Доходность – это еще не основной показатель, так как при высокой доходности растут и риски. Оценить эффективность стратегии управления капиталом с учетом уровня риска позволяет коэффициент Шарпа, используемый для анализа экономики предприятия на фондовых и валютных рынках. Его применение позволяет сравнить, насколько риск по предлагаемой стратегии выше в сравнении с безрисковыми вложениями и стоит ли этот риск полученного дохода. Что такое коэффициент Шарпа, как он рассчитывается, практический пример сравнения эффективности двух стратегий с расчетами в Excel – все это вы найдете в этом обзоре.
Оценка эффективности торговой системы с помощью коэффициента Шарпа
Скажите, как вы оцениваете эффективность торговой системы (стратегии, советника)? Как показывает практика, начинающие трейдеры об этом особо не задумываются. Они просто начинают торговать по стратегии на демо счете: получили прибыль – стратегия эффективная, слили депозит – неэффективная. Профессиональные, успешные трейдеры начинают анализировать кривую эквити, тестируют стратегию на разных валютных парах, оценивают соотношение прибыльных и убыточных сделок, максимальную просадку и т.д. (Подробнее о методах анализа читайте здесь). И есть те, кто помнит: чем больше прибыль, тем больше риск. Возникает вопрос: как разработать стратегию, оптимальную с точки зрения дохода и риска? Что лучше: минимум или максимум прибыли и риска? Здесь на помощь приходит коэффициент Шарпа.
Из этого обзора вы узнаете:
- Что такое коэффициент Шарпа, зачем и когда он используется.
- Как рассчитать вручную коэффициент Шарпа. Практический пример оценки эффективности стратегии.
- Усовершенствованный коэффициент Шарпа (модификации и дополнения к инструменту).
Что такое коэффициент Шарпа
Предположим, есть две стратегии инвестирования: банковские депозиты с процентной ставкой 8% годовых и инвестирование в криптовалюты, где доходность за год может составить более 1000%. С точки зрения прибыли инвестиции в криптовалюты кажутся более привлекательными, но вспомним, что в 2018 году ВТС потерял более 80% стоимости, тогда как банковские депозиты принесли своим инвесторам стабильный годовой доход. В краткосрочной перспективе криптовалюты оказались в более выгодном положении, но из-за высокого риска через год криптовалютные инвесторы потерпели убытки, тогда как «депозитчики» получили стабильный плюс.
Идея расчета этого коэффициента принадлежит нобелевскому лауреату Уильяму Шарпу, который первым смог предложить достаточно простую модель оценки рисков по отношению к прибыли. В 1990 году за свою модель оценки финансовых активов (САРМ) он получил премию, а разработанный им коэффициент сегодня применяется не только в инвестировании и трейдинге, но и в экономике предприятия.
Что позволяет сделать коэффициент Шарпа:
- Сравнить соотношение риска и прибыли различных вариантов инвестирования.
- Оценить эффективность стратегий внутри одного варианта инвестирования (соотношение риска и прибыли разных инвестиционных портфелей, стратегий Форекс, советников и т.д.).
- Определить более привлекательную с точки зрения минимизации риска стратегию при одинаковой доходности.
Коэффициент Шарпа показывает, насколько больше приносит стратегия доход в сравнении с базовой процентной ставкой, вложения в которые считаются полностью безрисковыми. Формула коэффициента следующая:
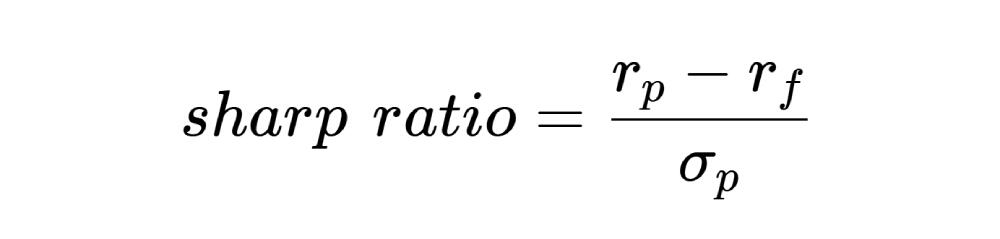
Расшифровка:
- rp – доходность актива за фиксированный период. В качестве периода может браться день, месяц, год. Можно использовать не цифру доходности, а ее прирост в сравнении с предыдущим периодом. Так как коэффициент не лишен недостатков, рекомендуется рассчитывать коэффициент разными способами для разных периодов, составив в конечном итоге цифровой массив для каждой стратегии. Для депозитов доходность – это банковская ставка, для Форекса – это данные МТ4, которые можно увидеть, например, в бэктесте.
- rf – безрисковый доход. В теории это тот доход, который может получить инвестор гарантированно, то есть с нулевым риском. На практике любая инвестиция – это в той или иной степени риск. Потому, оценивая инвестиционный портфель, его доход сравнивают с казначейскими облигациями США, считающимися одним из самых надежных инструментов мира. Для валютных активов можно брать учетную ставку или базовую ставку по депозиту. Главное, чтобы для каждой стратегии инвестирования брались сравнительно одинаковые данные. Например, если оценивается эффективность инвестирования в акции компаний Германии, то для сравнения с депозитами или инвестициями в евро необходимо брать аналогичные данные по Германии, а не, предположим, США.
- σp – стандартное отклонение. Вручную рассчитывается следующим образом: предположим, есть доходность за 5 периодов. Находим среднее арифметическое доходности. Вычитаем его из доходности за каждый период. Результат за пять периодов возводим в квадрат, складываем, делим на количество периодов минус «1» (5-1 = 4 в данном случае). Из результата берем квадратный корень. В Excel можно использовать функцию СТАНДОТКЛОН.
При сравнении стратегий в Форексе безрисковый доход отсутствует, так как на внебиржевом рынке нет эталона с практически нулевым риском. В МТ4 коэффициент Шарпа для торговли на рынке Форекс – это соотношение средней арифметической прибыли (усредненный доход за период) к стандартному отклонению. Насколько такой подход оправдан – вопрос риторический. Ведь отсутствие безрискового дохода завышает коэффициент, искажая результат. Если речь идет о сравнении инвестирования на Форексе в разные валютные пары, то его действительно можно не учитывать. Но если сравнивается Форекс и фондовый рынок, имело бы смысл брать для Форекса такой же безрисковый доход, как и для акций (например, уже указанная выше доходность казначейских облигаций).
Стандартное отклонение в Форексе – это параметр волатильности актива за анализируемый период времени. Если в числителе используется доходность за 6 месяцев, то и параметр волатильности берется аналогичный.
Какой должен быть коэффициент Шарпа:
- От 1 и выше – оптимальное значение для эффективной стратегии или результативности управления инвестиционным портфелем. Чем больше коэффициент, тем лучше.
- От 0 до 1 – стратегия далека от оптимальной, присутствуют завышенные риски, но ее использование возможно.
- Меньше 0 – использование стратегии не рекомендуется, управление инвестиционным портфелем неэффективно.
Если у двух стратегий при одинаковой доходности коэффициент Шарпа у второй стратегии выше, это значит, что трейдеры, которые работают по ней, идут на меньший риск.
Пример расчета эффективности стратегии с помощью коэффициента Шарпа
Пример 1. Это очень упрощенный («на глаз») пример расчета, который используется для поверхностного анализа. Предположим, что по стратегии есть следующие вводные условия:
- Начальный депозит – 150 долл. США.
- Период торговли – 1 неделя.
- Доходность – 20% (30 долл. США).
- Волатильность – 50 пунктов. Если стандартное отклонение применяется больше на фондовом рынке, то в Форексе есть подход использования волатильности, в формулу которой входит историческая волатильность, среднее арифметическое, количество анализируемых свечей и количество изменений цены. Проще воспользоваться калькулятором волатильности.
Коэффициент Шарпа равен 30/50 = 0,6.
Значение коэффициента нельзя назвать хорошим, но стратегия может быть применена на практике. Правда, есть нюанс: если при небольшой волатильности трейдер каким-то образом получает сравнительно высокий доход, имеет смысл разобраться со стратегией детальнее. Низкая волатильность – это флэт, а на флэте много не заработаешь.
Пример 2. В предыдущем примере за основу был взят один период, а в качестве стандартного отклонения – волатильность. Теперь более приближенный к реальному анализу пример. В таблице ниже представлена доходность по двум стратегиям за год с помесячной разбивкой.
Месяц | Доход стратегии 1, % | Доход стратегии 2, % |
Январь | 27 | 24 |
Февраль | 35 | 40 |
Март | 34 | 33 |
Апрель | 26 | 21 |
Май | 28 | 18 |
Июнь | 30 | 31 |
Июль | 30 | 30 |
Август | 37 | 42 |
Сентябрь | 31 | 35 |
Октябрь | 25 | 15 |
Ноябрь | 30 | 39 |
Декабрь | 27 | 32 |
Средняя доходность | 30 | 30 |
Средняя доходность за год у обеих стратегий одинаковая, но уже на данном этапе видно, что вторая стратегия менее стабильна за счет того, что разброс месячной доходности от среднего значения у нее больше. Теперь рассчитаем стандартное отклонение по первой стратегии
Месяц | Доход стратегии 1, % | Доход за вычетом среднего дохода, % | Квадрат разницы, % |
Январь | 27 | -3 | 9 |
Февраль | 35 | 5 | 25 |
Март | 34 | 4 | 16 |
Апрель | 26 | -4 | 16 |
Май | 28 | -2 | 4 |
Июнь | 30 | 0 | 0 |
Июль | 30 | 0 | 0 |
Август | 37 | 7 | 49 |
Сентябрь | 31 | 1 | 1 |
Октябрь | 25 | -5 | 25 |
Ноябрь | 30 | 0 | 0 |
Декабрь | 27 | -3 | 9 |
Суммируем квадраты разницы, делим на 11 (количество месяцев минус 1), извлекаем корень. Получаем стандартное отклонение 0,04. Для второй стратегии аналогичный расчет даст значение отклонения 0,09. Так как числитель у обеих стратегий будет одинаковый, логично, что коэффициент Шарпа по первой стратегии (30%/4%) будет выше, чем по второй (30%/9%).
Пример 3. Для инвестиционных портфелей формула расчета гораздо сложнее, так как нужно учитывать доходности отдельно взятых ценных бумаг. Здесь проще составить таблицу из массива данных в Excel, воспользовавшись формулами СРЗНАЧ и СТАНДОТКЛОН.
Вариантов, откуда можно взять статистику по ежедневной стоимости акций, много, но не везде есть возможность выгрузки данных. Я предлагаю ссылку finance.yahoo.com. Это аналитический портал со скринером акций, в котором предусмотрена возможность анализа в разрезе каждого дня. По этой ссылке finance.yahoo.com/quote/AAPL/history?p=AAPL в Historical Data открывается нужная нам информация по корпорации Apple.
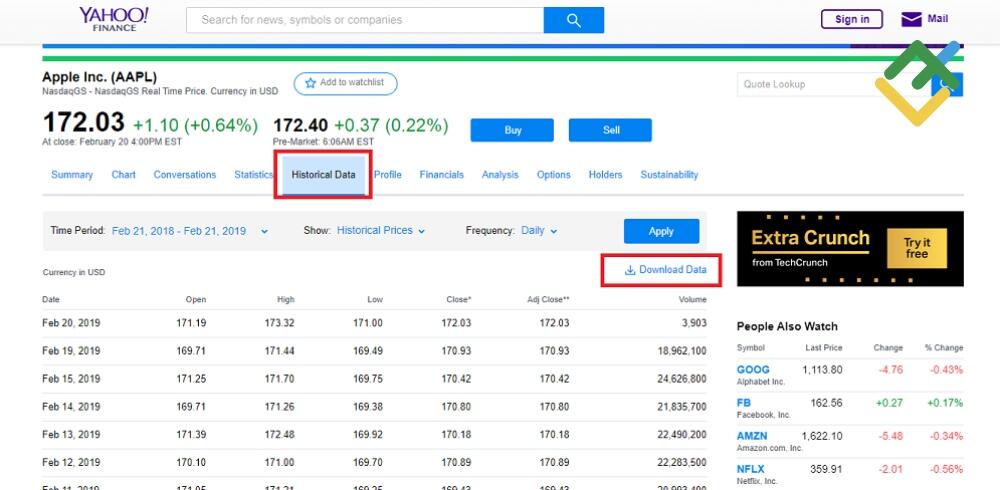
Если файл открывается в табличном редакторе «криво» (все данные в одной ячейке), используем формулы ЛЕВСИМВ и ПРАВСИМВ. Доходность акций можно посчитать только со второго дня путем вычитания цены закрытия второго дня и первого (ссылка на Excel файл с расчетами тут).
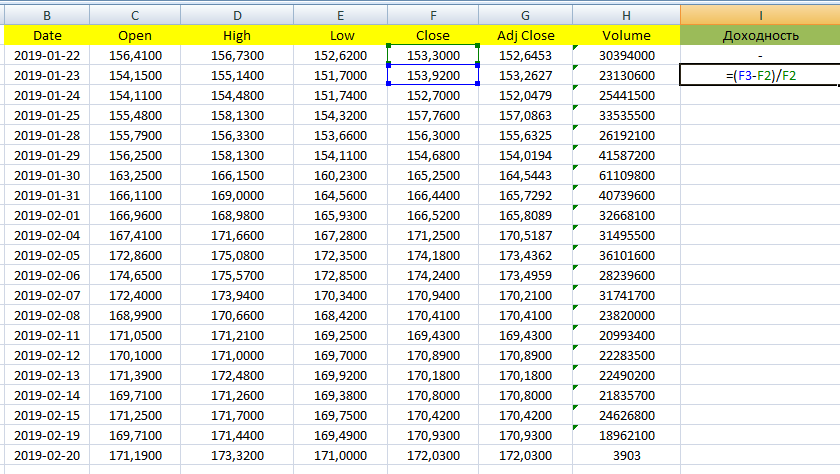
Растягиваем ячейку доходности до конца массива. Среднее значение дохода за каждый день в течение месяца считаем в следующей колонке по формуле «СРЗНАЧ (I3:I22)». Второй вариант: выделить весь столбец доходности и посмотреть на нижнюю панель Excel, где в том числе есть и среднее значение. В данном случае получилось 0,6%.
Теперь нужно рассчитать безрисковую доходность за 1 день. Допустим доходность казначейских облигаций – 5%, в году 365 дней. В день доходность равна 0,0137%. Все данные для расчета числителя коэффициента Шарпа готовы. Теперь рассчитываем относительное отклонение. Никаких ручных промежуточных действий для расчета не нужно, в Excel эта функция уже предусмотрена. Вводим «СТАНДОТКЛОН (I3:I22)»
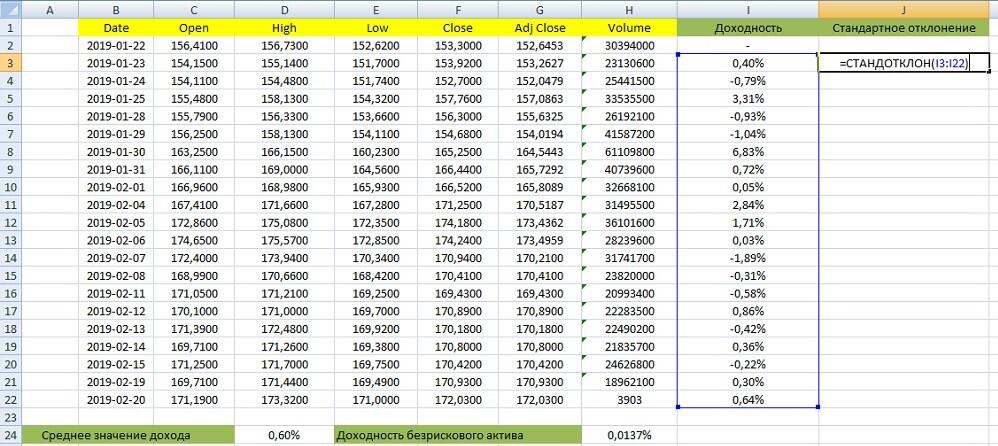
В данном случае стандартное отклонение равно 1,93%. Следите, чтобы все цифры имели одинаковую размерность. В редакторе проценты и количество знаков после запятой выставляются после щелчка правой кнопки мыши в «Формат ячеек».
И последний штрих: из среднего дохода вычитаем доходность безрискового актива и результат делим на стандартное отклонение. Коэффициент Шарпа – более 30% или 0,31, что меньше 1. Следовательно, акции Apple – не самая лучшая идея для инвестирования, хотя и вполне приемлемая.
То, что я показал на примере ценных бумаг, можно использовать и для Форекса, если выгрузить в Excel посуточную статистику торговли. В «Примере 2» приведен анализ за год, который можно посчитать за 15-20 минут вручную. Посуточный анализ за год в Excel покажет отдельные промежуточные участки, на которых риск сильно отклонялся в ту или иную сторону. Увидев эти отклонения на дневном или недельном участке, можно оценить силу влияния на стратегию фундаментального фактора. Если остались вопросы, задавайте их в комментариях.
Недостатки коэффициента Шарпа:
- Нет единой рекомендации к тому, какие именно значения подставлять в формулу. Если брать за основу безрискового дохода учетную ставку или ставку по депозиту, коэффициент получится разный. Потому коэффициент используют для относительного сравнения, не привязываясь к значению цифр.
- Из-за неточности расчета недостаточно сравнивать по одному значению коэффициента каждой стратегии. Сигналом к более глубокому изучению результатов стратегий будет служить расхождение: по одному периоду (или методу расчета) коэффициент лучше у первой стратегии, по другому – у второй.
- Нежелательно сравнивать кардинально разные стратегии, где очевидна разница рисков. Например, инвестиции в золото и криптовалюты.
Разность подходов к методике расчета создает серьезные неудобства. Например, если стоит задача сравнить эффективность собственной стратегии с торговлей ПАММ-управляющего, то появляется проблема. У некоторых сервисов коэффициент Шарпа считается автоматически. Но если вы попробуете рассчитать его сами, итог может отличаться кардинально. Выход: пересчитывать все самостоятельно по своей методике (ведь важен именно сравнительный анализ). А вот есть ли в описании ПАММ-счета все необходимые данные? Вопрос.
Также коэффициент Шарпа можно увидеть при разработке собственной стратегии в System Creator (программа для создания автоматических торговых систем по заданной стратегии). В мониторе MyFxBook есть дополнительно и стандартное отклонение.
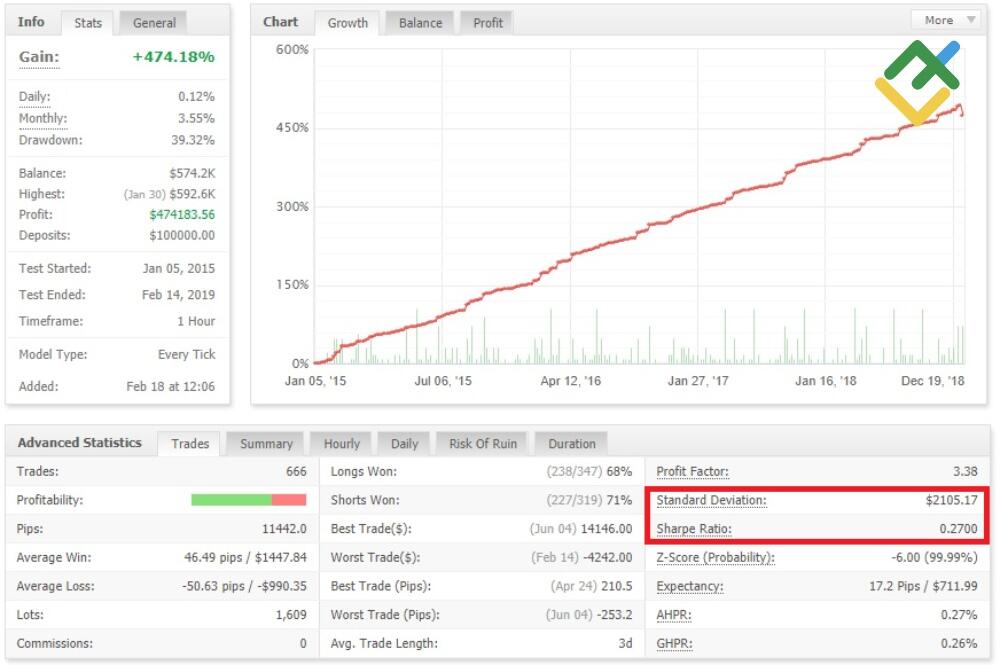
Усовершенствованная методика расчета коэффициента Шарпа
У многих инструментов есть их модифицированные версии. Авторы, предложившие доработанную формулу, посчитали, что базовая методика расчета слишком упрощенная, и расширили ее математической статистикой.
Формула усовершенствованного коэффициента Шарпа:
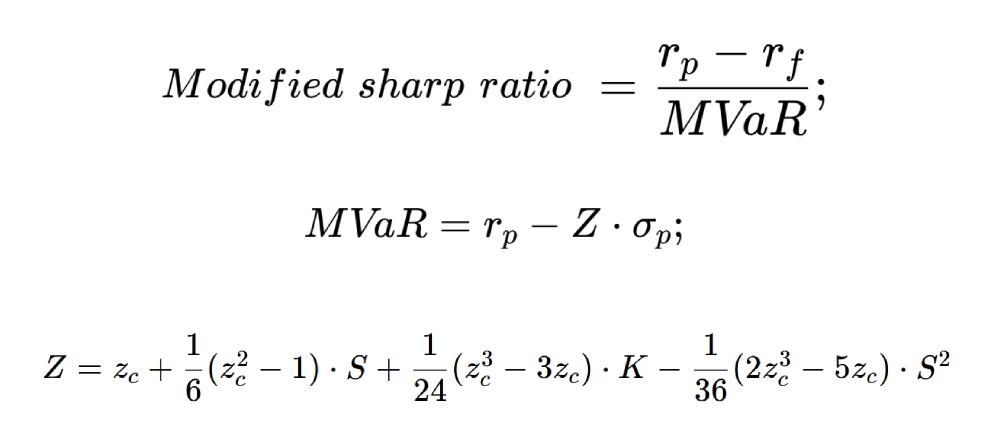
Расшифровка:
- rp – усредненное значение прибыли инвестиционного портфеля.
- rf – усредненное значение прибыли безрискового актива.
- σp – стандартное математическое отклонение.
- S – эксцесс распределения доходности портфеля, zc – куртозис, К – квантиль.
Эксцесс, куртозис и квантиль – это понятия эконометрики и математической статистики. Имеет ли смысл в них вникать – дело индивидуальное. Данная формула применима к оценке портфеля ценных бумаг, к ситуации на рынке валют она отношения не имеет.
Вывод
Коэффициент Шарпа основывается на трех показателях: доходе (усредненном и с разбивкой на периоды), безрисковой ставке и стандартном отклонении. Он позволяет сравнивать эффективность стратегий, но лучше всего работает с однотипными тактиками. Не имеет значения само значение коэффициента по конкретной стратегии, важно его сравнение с коэффициентами по другим стратегиям. Остались вопросы – задавайте их в комментариях! И если вы не согласны с некоторыми выкладками (в том числе математическими), также приглашаю к обсуждению каждого!
P.S. Понравилась моя статья? Поделись ей в соцсетях, это лучшее спасибо :)
Полезные ссылки:
- Торговлю с проверенным брокером рекомендую попробовать тут. Система позволяет торговать самостоятельно или копировать сделки успешных трейдеров со всего мира.
- Воспользуйтесь моим промокодом BLOG для получения бонуса 50% на депозит от LiteFinance. Промокод нужно просто ввести в соответствующее поле при пополнении счета в платформе LiteFinance и бонус зачислится одновременно с депозитом.
- Чат трейдеров в телеграм: https://t.me/marketanalysischat. Делимся сигналами и опытом.
- Канал в телеграм с отличной аналитикой, форекс обзорами, обучающими статьями и прочими полезностями для трейдеров: https://t.me/forexandcryptoanalysis
Содержание данной статьи является исключительно частным мнением автора и может не совпадать с официальной позицией LiteFinance. Материалы, публикуемые на данной странице, предоставлены исключительно в информационных целях и не могут рассматриваться как инвестиционный совет или консультация для целей Директивы 2014/65/EU.
В соответствии с законодательством об авторском праве, эта статья является объектом интеллектуальной собственности, что включает в себя запрет на ее копирование и распространение без согласия.