Francia es el mayor emisor de deuda de Europa, donde los no residentes poseen más del 55 % de la deuda total. Su fuga provoca una ampliación de los spreads de rentabilidad frente a los bonos alemanes y podría desembocar en una rebaja de la calificación crediticia. Analicemos este tema y hagamos un plan de trading para el EURUSD.
En este artículo analizaremos:
Datos clave
- Francia se arriesga a que le bajen la calificación crediticia.
- El mercado laboral de EE. UU. es más sólido de lo que parece.
- El dólar logró resistir el impacto de los datos de empleo.
- La venta de EURUSD hacia 1.1 y 1.085 sigue siendo relevante.
Pronóstico fundamental semanal para el euro
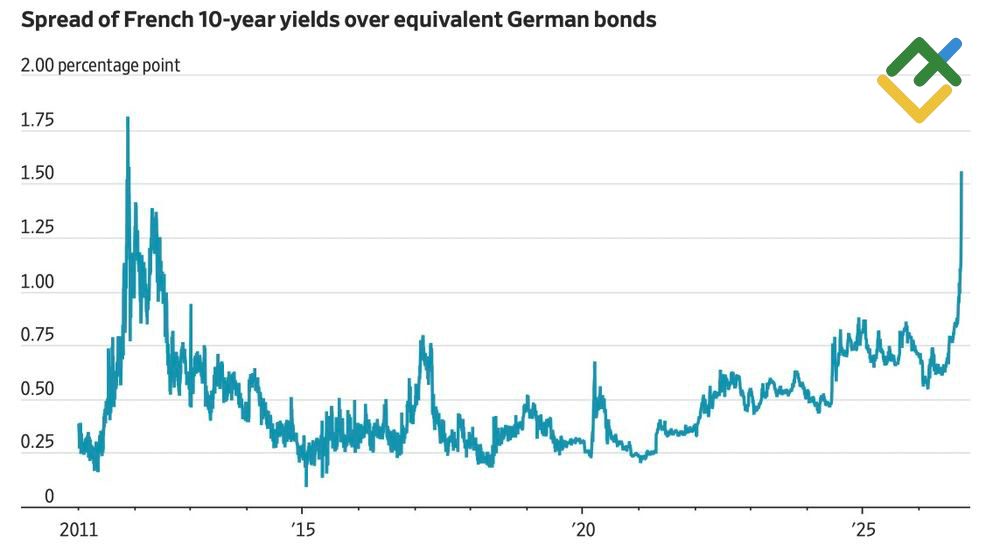
Las ratas huyen del barco francés que se hunde, lo que provocó que el EURUSD se desplomara a su mínimo de 17 meses. Los rumores de que la ampliación del diferencial de rendimiento entre los bonos franceses y alemanes hasta su nivel más alto desde la crisis de deuda europea de 2012 puede acarrear una degradación de la calificación crediticia de Francia, obligando a los inversionistas a retirar su dinero. Además, el repunte igualmente rápido de los rendimientos de los bonos italianos, griegos y belgas, al igual que los franceses, demuestra que el contagio se está propagando por la eurozona mucho más rápido de lo que se podría haber previsto.
Dinámica del spread de rendimiento de bonos de Francia y Alemania
Fuente: Wall Street Journal.
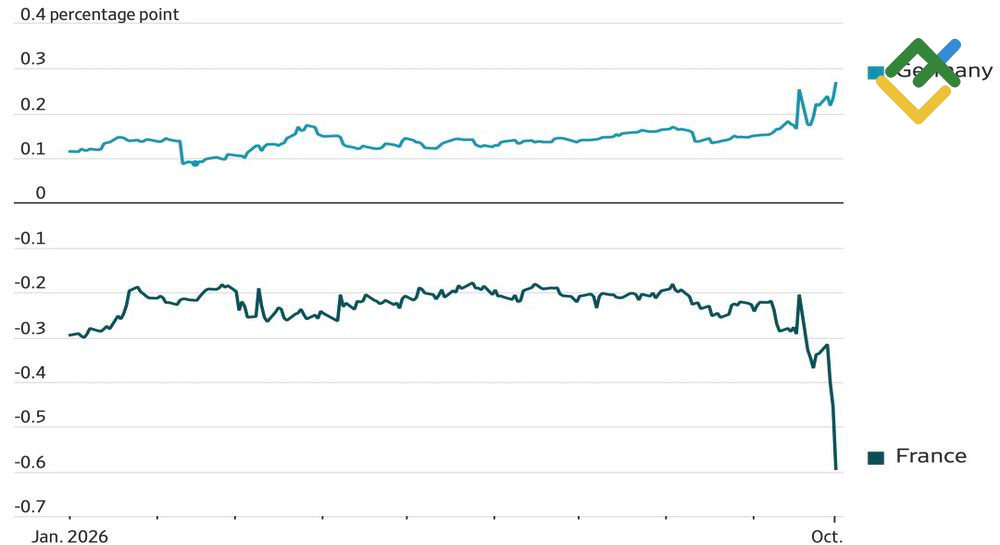
El mercado de bonos de Francia, valorado en 3,5 billones de euros, es el más grande de Europa. Y aunque la deuda pública del país, que representa el 117 % del PIB, es menor que la de Italia (149 %) o la de Estados Unidos (126 %), más del 55 % está en manos de inversores extranjeros. Y ellos tienen dónde invertir su dinero. La divergencia en la dinámica de los rendimientos con respecto a los bonos alemanes lo demuestra.
Dinámica del rendimiento de los bonos europeos
Fuente: Wall Street Journal.
Los no residentes huyen de Francia por dos razones. Cuando el gobierno no puede o no quiere pagar. Independientemente de si la derecha o la izquierda está en el poder, hay que evitar Francia como al fuego. En lugar de reducirse al 5 % del PIB, el déficit presupuestario, por el contrario, se dirige hacia el 6 %. Al mismo tiempo, el aumento de los costos de financiación y la creciente carga del servicio de la deuda complican aún más la labor del gobierno por reducir el déficit.
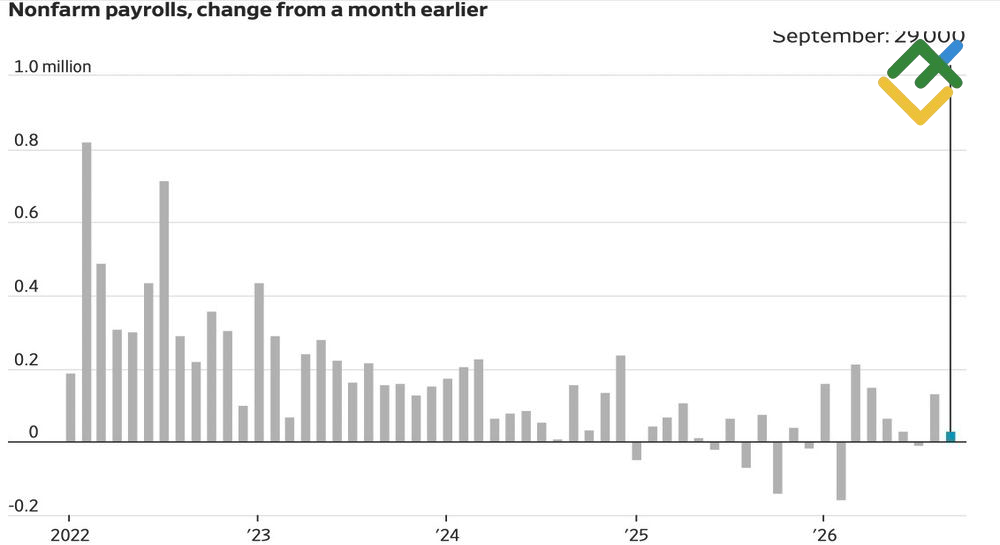
En este contexto, incluso un informe de empleo estadounidense débil parece un tema menor. En septiembre, las cifras de empleo (NFP) aumentaron solo unos 29 mil—casi tres veces menos de lo previsto por los economistas—, mientras que las cifras de los meses anteriores se revisaron a la baja en 60 mil, y la tasa de desempleo subió al 4,2 %. Como resultado, la probabilidad de que la Reserva Federal endurezca su política monetaria en octubre cayó al 18 %. En teoría, esto debería haber derrumbado al dólar estadounidense, sin embargo, en la práctica, se fortaleció.
Dinámica del empleo del sector privado de EEUU
Fuente: Wall Street Journal.
En realidad, no se requiere un crecimiento vertiginoso del NFP para que la Reserva Federal pueda subir las tasas. El envejecimiento de la población y las restricciones migratorias están frenando el crecimiento de la oferta laboral. En este contexto, incluso un aumento en la tasa de participación refleja la fortaleza del mercado laboral.
Por el contrario, el BCE tiene prácticamente las manos atadas debido a la crisis en Francia. Si continúa con el ciclo de restricción monetaria, los rendimientos de los bonos de la zona euro aumentarán aún más. Es decir, el banco central corre el riesgo de avivar la propagación del contagio por el Viejo Continente. No sea que luego tenga que hacer todo lo necesario para rescatar al euro. No sorprende que ni siquiera la aceleración de la inflación en la zona euro hasta un máximo de tres años del 3,8 % haya aumentado, sino que haya rebajado las probabilidades de un endurecimiento monetario en octubre hasta el 8 %.
Plan de negociación semanal del EURUSD
Los objetivos de 1.12 y 1.1 mencionados en el artículo anterior empiezan a parecer demasiado ambiciosos. El EURUSD podría desplomarse hacia 1.1 y 1.085. La recomendación es vender.
Este pronóstico se basa en el análisis de factores fundamentales. Tiene en cuenta los comunicados oficiales de las instituciones financieras (incluidos los reguladores), diversos acontecimientos geopolíticos y económicos y datos estadísticos. También se tienen en cuenta los datos históricos del mercado.
Gráfico de precios de EURUSD en tiempo real
El contenido de este artículo es únicamente la opinión personal del autor y puede no coincidir con la posición oficial de LiteFinance. Los materiales publicados en esta página se proporcionan solamente con fines informativos y no pueden considerarse asesoramiento o consejo en materia de inversión a efectos de la Directiva 2014/65/EU.
Según la ley de derechos de autor, este artículo es propiedad intelectual, lo que incluye la prohibición de copiarlo y distribuirlo sin consentimiento.