تُعدُّ فرنسا أكبر مُقترِض في أوروبا، ويمتلك المُستثمرون غير المقيمين فيها أكثر من 55% من إجمالي ديونها الحكومية، ويُؤدِّي انسحابهم من سوق السندات الفرنسية إلى اتّساع الفارق بين عوائدها وعوائد السندات الحكومية الألمانية، وقد يزيد من مخاطر خفض التصنيف الائتماني لفرنسا (تقييم قدرتها على سداد ديونها)، دعونا نُقيِّم الوضع ونضع خطَّة للتداوُل على زوج EUR/USD معًا.
يغطي المقال الموضوعات التالية:
أهم النقاط الرئيسيَّة
- تواجه فرنسا مخاطر متزايدة لخفض تصنيفها الائتماني.
- لا تزال سوق العمل الأمريكية أقوى ممّا تُشير إليه الأرقام الرئيسية.
- صمد الدولار الأمريكي أمام تأثير أحدث تقرير للوظائف بدرجة جيِّدة نسبيًا.
- يُمكن النظر في فتح صفقات البيع (القصيرة) عند الارتدادات الصعودية، مع تحديد الهدف الهبوطي (البيعي) عند 1.1000، ثم الهدف الهبوطي (البيعي) التالي عند 1.0850.
التوقُّعات الأسبوعية لليورو بناءً على التحليل الأساسي
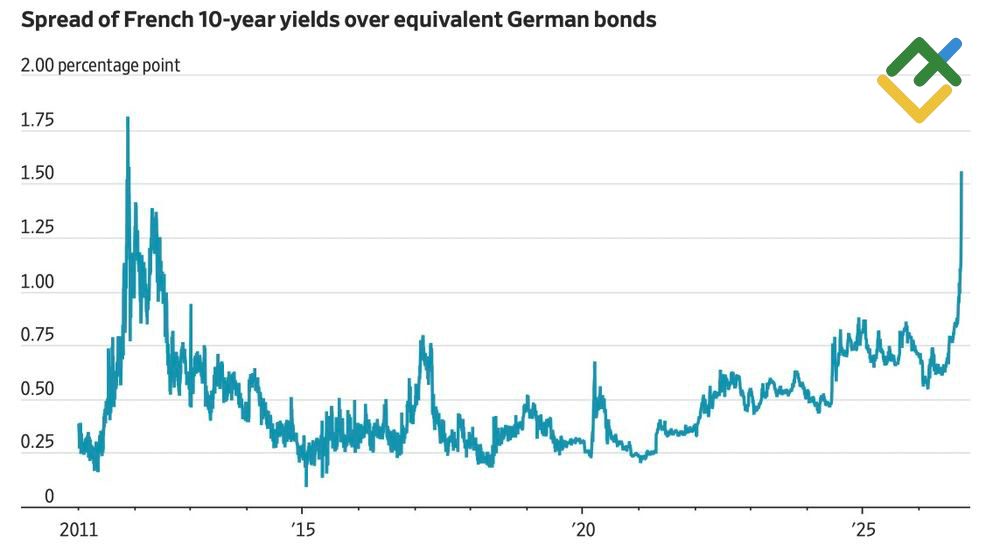
ينسحب المُستثمرون من سوق السندات الفرنسية مع تفاقُم أزمتها، ممّا يدفع زوج اليورو/الدولار الأمريكي (EUR/USD) إلى أدنى مُستوى له في 17 شهرًا، وتتزايد المخاوف من أن يُؤدِّي اتّساع الفارق بين عوائد السندات الفرنسية والألمانية، الذي بلغ أكبر مُستوى له منذ ذروة أزمة الديون الأوروبية في عام 2012، إلى خفض التصنيف الائتماني لفرنسا، وهو ما يدفع المُستثمرين إلى سحب رؤوس أموالهم من منطقة اليورو، والأكثر إثارةً للقلق أن عوائد السندات الإيطالية واليونانية والبلجيكية ترتفع بوتيرة تُقارب سرعة ارتفاع عوائد السندات الفرنسية، ويُشير ذلك إلى أن تداعيات الأزمة تمتدّ عبر منطقة اليورو بوتيرة أسرع وعلى نطاق أوسع بكثير ممّا كان متوقَّعًا.
الفارق بين عوائد السندات الفرنسية والألمانية
المصدر: وول ستريت جورنال.
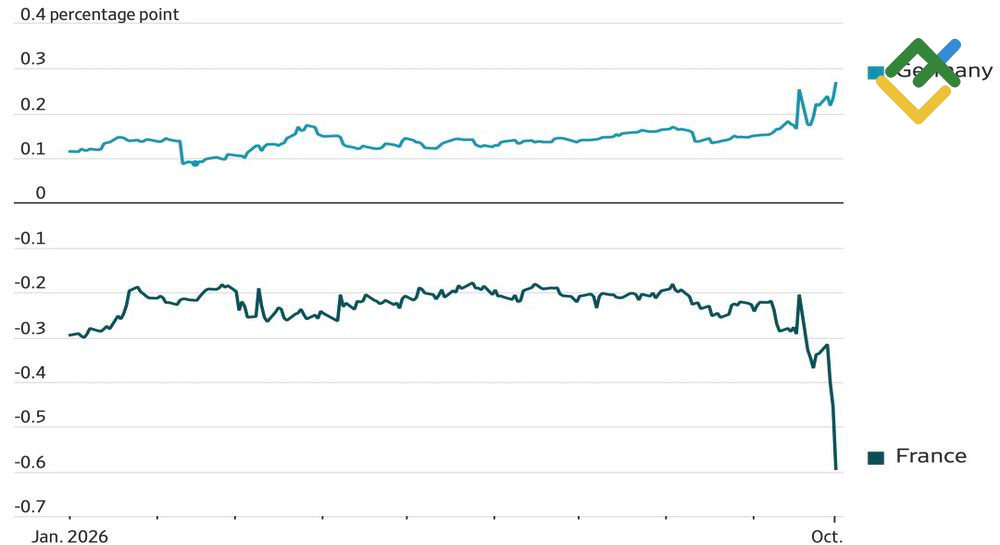
تُعدُّ سوق السندات الفرنسية، البالغة قيمتها 3.5 تريليون يورو، الأكبر في أوروبا، وعلى الرغم من أن الدين العام الفرنسي، الذي يُعادل 117% من الناتج المحلي الإجمالي، يظل أقل من نظيره في إيطاليا عند 149% والولايات المتحدة عند 126%، فإن المُستثمرين الأجانب يمتلكون أكثر من 55% من الديون الحكومية الفرنسية، كما تتوافر أمام هؤلاء المُستثمرين وجهات بديلة عديدة لاستثمار رؤوس أموالهم، ويُوضِّح تباعد تحرُّكات عوائد السندات الفرنسية والألمانية هذا التحوُّل بوضوح.
عوائد السندات في ألمانيا وفرنسا
المصدر: وول ستريت جورنال.
يسحب المُستثمرون غير المقيمين رؤوس أموالهم من فرنسا لسببين رئيسيين، هما المخاوف من أن تصبح الحكومة في نهاية المطاف غير قادرة على الوفاء بالتزاماتها المالية، أو غير راغبة في ذلك، ويبدو أن حذر المُستثمرين تجاه الأصول الفرنسية يتزايد، سواء مالت الكفّة السياسية لصالح القوى اليمينية (التي تميل إلى دعم القطاع الخاص وتقليل تدخُّل الدولة في الاقتصاد) أو اليسارية (التي تميل إلى توسيع دور الدولة والإنفاق على الخدمات والحماية الاجتماعية)، وبدلًا من انخفاض عجز الموازنة إلى 5% من الناتج المحلي الإجمالي، فإنه يتّجه، على العكس، نحو 6%، وفي الوقت نفسه، يُؤدِّي ارتفاع تكاليف الاقتراض وتزايد أعباء خدمة الدين (سداد الفوائد وأقساط أصل الدين) إلى زيادة صعوبة جهود الحكومة لخفض العجز.
وفي ظلّ هذه الأوضاع، يبدو تأثير ضعف تقرير الوظائف الأمريكي محدودًا مقارنةً بالاضطرابات الأوروبية، فقد زاد عدد الوظائف غير الزراعية في الولايات المتحدة بمقدار 29,000 وظيفة فقط في سبتمبر، أي نحو ثلث العدد الذي توقَّعه الاقتصاديون، كما أظهرت مراجعة بيانات الأشهر السابقة أن عدد الوظائف المُضافة خلالها كان أقل بمقدار 60,000 وظيفة ممّا أُعلن سابقًا. وارتفع مُعدَّل البطالة أيضًا إلى 4.2%، ونتيجةً لذلك، تراجع احتمال رفع أسعار الفائدة من جانب الاحتياطي الفيدرالي في أكتوبر إلى 18%، ونظريًا، كان من المُفترض أن تدفع هذه البيانات مجتمعةً الدولار الأمريكي إلى هبوط حادّ، ومع ذلك، ارتفع الدولار.
الوظائف غير الزراعية في الولايات المتحدة
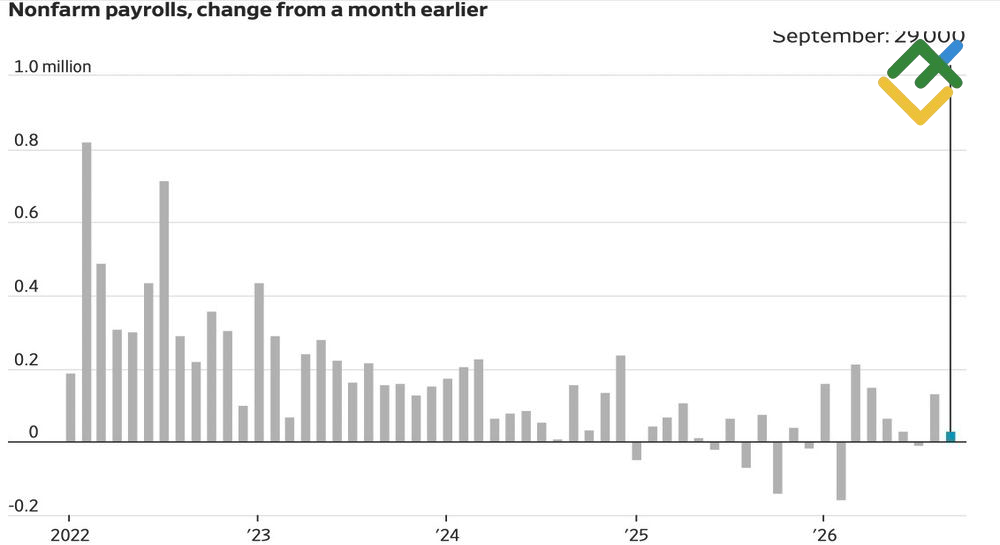
المصدر: وول ستريت جورنال.
في الواقع، لا يحتاج الاحتياطي الفيدرالي إلى نمو قوي بصورة استثنائية في عدد الوظائف في القطاعات غير الزراعية (NFP) لتبرير رفع أسعار الفائدة، فتزايد نسبة كبار السن وتشديد قيود الهجرة يُبطِّئان نمو أعداد الأشخاص المتاحين للعمل، وفي ظلّ هذه الأوضاع، يُمكن اعتبار حتى ارتفاع مُعدَّل المشاركة في القوى العاملة (نسبة العاملين والباحثين عن عمل من السكان في سنّ العمل) دليلًا على قدرة سوق العمل على الصمود.
وفي المقابل، تُقيِّد الأزمة الفرنسية قدرة البنك المركزي الأوروبي (ECB) على التحرُّك، فإذا واصل تشديد السياسة النقدية، فقد ترتفع عوائد السندات في منطقة اليورو أكثر، ممّا قد يُفاقِم تداعيات الأزمة ويُسرِّع امتدادها إلى دول أخرى في المنطقة، ومن شأن ذلك أن يضع البنك المركزي أمام تحدٍّ أكبر لاحقًا، أيًّا كانت الإجراءات التي قد يضطرّ في نهاية المطاف إلى اتخاذها لحماية اليورو، لذلك، ليس من المُستغرَب أن تسارع التضخُّم في منطقة اليورو إلى 3.8%، وهو أعلى مُعدَّل في ثلاث سنوات، لم يُؤدِّ إلى ارتفاع توقُّعات رفع أسعار الفائدة في أكتوبر، بل تراجع احتمال مواصلة التشديد النقدي إلى 8% فقط.
خطَّة التداوُل الأسبوعيَّة لزوج EUR/USD
يُمكن خفض الأهداف الهبوطية (البيعية) المذكورة في المقال السابق عند 1.1200 و1.1000 إلى مستويات أدنى، فقد يتراجع زوج EUR/USD نحو 1.1000، وربما يمتدّ الهبوط إلى 1.0850.
تعتمد هذه التوقُّعات على تحليل العوامل الأساسيَّة، بما يشمل التصريحات الرسمية الصادرة عن المؤسَّسات الماليَّة والجهات التنظيمية، إلى جانب التطوُّرات الجيوسياسية والاقتصادية المختلفة والبيانات الإحصائية، فضلًا عن أخذ بيانات السوق التاريخية في الحسبان.
مخطط الأسعار لـ EURUSD فى الوقت الحقيقى
يُعبّر محتوى هذا المقال عن رأي المؤلف ولا يُعبّر بالضرورة عن وجهة نظر الوسيط LiteFinance، إذ يتمّ إعداد المواد المنشورة في هذه الصفحة لأغراضٍ إعلاميّة حصرًا، وبالتالي لا ينبغي التعامُل معها على أنّها توصية أو نصيحة استثمارية بموجب التوجيه رقم 2014/65/EU.
وفقًا لقانون حقوق النشر، يُعدُّ هذا المقال ملكيةً فكرية، وبالتالي يحظر نسخه وتوزيعه دون موافقة.