Perancis merupakan peminjam terbesar di Eropah, dengan pelabur bukan pemastautin memegang lebih daripada 55% daripada jumlah keseluruhan hutang kerajaan negara tersebut. Pengunduran mereka daripada pasaran bon Perancis telah melebarkan spread hasil berbanding German Bunds dan boleh meningkatkan risiko penurunan penarafan kredit. Mari kita menilai situasi ini dan membangunkan pelan dagangan bagi pasangan EUR/USD.
Artikel ini merangkumi subjek berikut:
Pengambilan Utama
- Perancis menghadapi risiko penurunan penarafan kredit yang semakin meningkat.
- Pasaran buruh AS kekal lebih kukuh daripada yang dicadangkan oleh angka utama.
- Dolar AS telah mengharungi kesan laporan pekerjaan terkini dengan agak baik.
- Posisi jual boleh dipertimbangkan pada kenaikan dengan sasaran 1.1000 dan kemudian 1.0850.
Ramalan Fundamental Mingguan untuk Euro
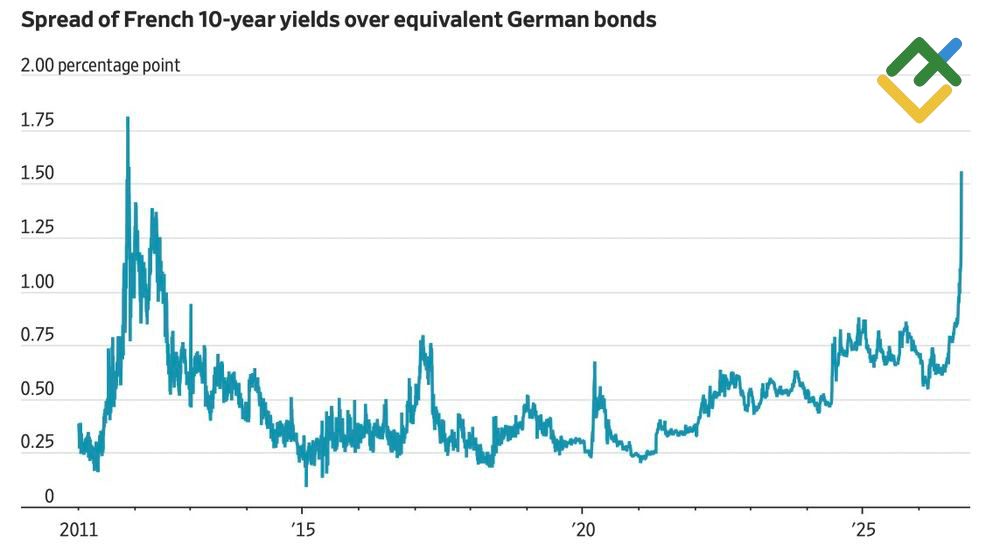
Pelabur melarikan diri daripada kapal Perancis yang semakin tenggelam, menyebabkan EUR/USD jatuh ke paras terendah dalam tempoh 17 bulan. Kebimbangan bahawa pelebaran spread hasil antara bon Perancis dan Jerman — yang kini berada pada tahap paling lebar sejak kemuncak krisis hutang Eropah pada 2012 — boleh mencetuskan penurunan penarafan kredit bagi Paris mendorong pelabur mengeluarkan modal dari zon euro. Lebih membimbangkan, hasil bon Itali, Greece dan Belgium turut meningkat hampir sepantas hasil bon Perancis. Ini menunjukkan bahawa kesan penularan sedang merebak ke seluruh zon euro jauh lebih pantas dan meluas daripada yang dijangkakan oleh sesiapa pun.
Spread Hasil Bon Perancis-Jerman
Sumber: Wall Street Journal.
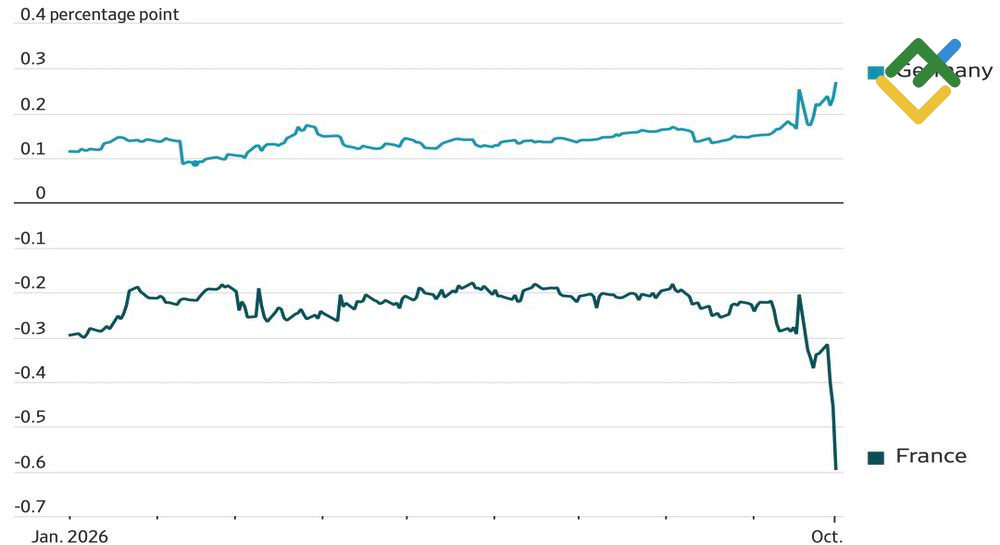
Pasaran bon Perancis bernilai €3.5 trilion merupakan yang terbesar di Eropah. Walaupun hutang awam negara tersebut, pada paras 117% daripada KDNK, masih lebih rendah berbanding 149% di Itali dan 126% di AS, lebih daripada 55% hutang kerajaan Perancis dipegang oleh pelabur asing. Pelabur-pelabur tersebut juga mempunyai banyak destinasi alternatif untuk modal mereka. Perbezaan antara hasil bon Perancis dan Jerman jelas menunjukkan perubahan ini.
Hasil Bon di Jerman dan Perancis
Sumber: Wall Street Journal.
Pelabur bukan pemastautin sedang meninggalkan Perancis atas dua sebab utama: kebimbangan bahawa kerajaan akhirnya mungkin tidak mampu — atau tidak bersedia — untuk memenuhi obligasi kewangannya. Tanpa mengira sama ada pendulum politik bergerak ke kanan atau ke kiri, pelabur kelihatan semakin berhati-hati terhadap aset Perancis. Bukannya mengecil kepada 5% daripada KDNK, defisit belanjawan sebaliknya menuju ke arah 6%. Pada masa yang sama, peningkatan kos pinjaman dan beban pembayaran hutang yang semakin besar menjadikan usaha kerajaan untuk mengurangkan defisit semakin sukar.
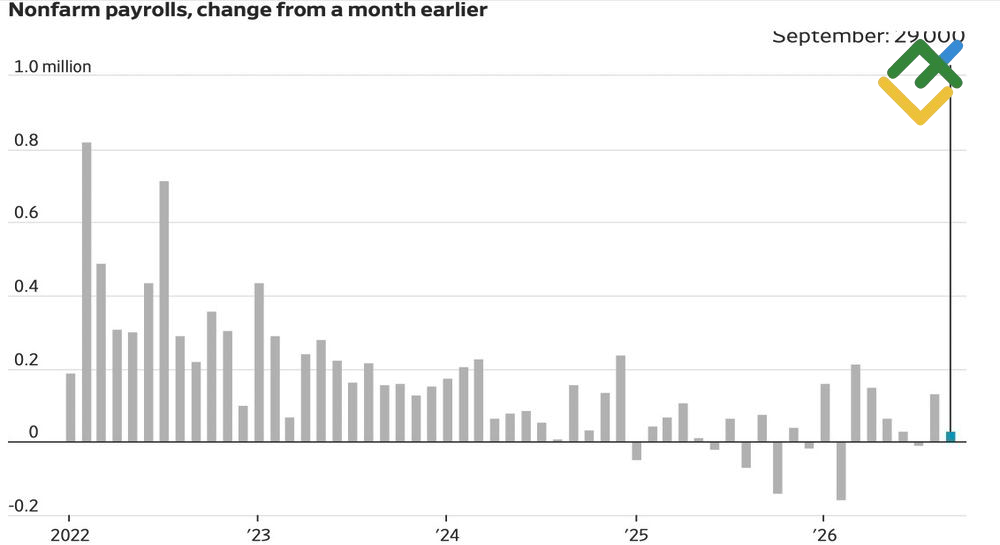
Dalam keadaan ini, malah laporan pekerjaan AS yang lemah kelihatan seperti perkara remeh. Pada bulan September, Nonfarm Payrolls AS meningkat hanya sebanyak 29,000 — hampir tiga kali ganda lebih rendah daripada unjuran ahli ekonomi — manakala angka bulan-bulan sebelumnya disemak turun sebanyak 60,000. Kadar pengangguran turut meningkat kepada 4.2%. Akibatnya, kebarangkalian kenaikan kadar faedah Fed pada bulan Oktober jatuh kepada 18%. Secara teori, gabungan ini sepatutnya menyebabkan dolar AS menjunam. Namun, dolar AS sebaliknya mengukuh.
Nonfarm Payrolls AS
Sumber: Wall Street Journal.
Hakikatnya, Federal Reserve tidak memerlukan pertumbuhan NFP yang luar biasa kukuh untuk mewajarkan kenaikan kadar faedah. Populasi yang semakin berusia dan dasar imigresen yang lebih ketat sedang memperlahankan pertumbuhan bekalan tenaga buruh. Dalam keadaan ini, malah peningkatan kadar penyertaan tenaga buruh juga boleh ditafsirkan sebagai bukti bahawa pasaran buruh kekal berdaya tahan.
Sebaliknya, ECB pada asasnya terikat oleh krisis di Perancis. Jika ia terus mengetatkan dasar monetari, hasil bon zon euro boleh meningkat lebih tinggi, yang berpotensi menambahkan lagi bahan bakar kepada penularan krisis yang merebak ke seluruh zon euro. Keadaan itu akan menyebabkan bank pusat tersebut berdepan cabaran yang lebih besar pada masa akan datang, tanpa mengira langkah yang akhirnya perlu diambil untuk melindungi euro. Oleh itu, tidak menghairankan bahawa walaupun inflasi zon euro meningkat ke paras tertinggi dalam tempoh tiga tahun, iaitu 3.8%, keadaan tersebut masih gagal meningkatkan jangkaan terhadap kenaikan kadar faedah pada bulan Oktober. Sebaliknya, kebarangkalian pengetatan selanjutnya jatuh kepada hanya 8%.
Pelan Dagangan Mingguan untuk EUR/USD
Sasaran 1.1200 dan 1.1000 yang disebut dalam artikel sebelumnya boleh diturunkan lagi. EUR/USD mungkin merosot ke arah 1.1000, dan berkemungkinan juga ke 1.0850.
Ramalan ini adalah berdasarkan analisis faktor fundamental, termasuk kenyataan rasmi daripada institusi kewangan dan pengawal selia, pelbagai perkembangan geopolitik dan ekonomi, dan data statistik. Data pasaran sejarah juga dipertimbangkan.
Carta graf harga EURUSD dalam mode real time
Kandungan artikel ini mencerminkan pendapat penulis dan tidak semestinya mencerminkan pendirian rasmi broker LiteFinance.
Bahan yang diterbitkan di halaman ini disediakan untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai penyediaan nasihat pelaburan untuk tujuan Arahan 2014/65/EU.
Menurut undang-undang hak cipta, artikel ini dianggap sebagai harta intelek, termasuk larangan menyalin dan mengedarkannya tanpa kebenaran.