Después de que EEUU dejará el patrón oro en 1973, cuando todas las monedas estaban vinculadas al dólar, y a su vez vinculado al oro, el valor de las monedas extranjeras comenzó a determinarse en función de las condiciones del mercado de acuerdo con la ley de oferta y demanda, asimismo por leyes fundamentales, entre las cuales se pueden distinguir tres básicas:
- Ley de paridad de tasas de interés
- Ley de precios de productos básicos
- Ley de expectativas de inflación
Cada una de estas leyes afecta a un tipo de cambio de moneda extranjera simultáneamente, pero desigualmente, y en función de las condiciones del mercado, sin embargo, la ley de paridad de tasas de interés es la primera y principal que tiene la mayor influencia en las tasas de cambio.
En este artículo analizaremos:
¿Qué son las tasas de interés en Forex?
El dinero tiene una ventaja temporal positiva. Es decir, cualquier entidad económica que tenga dinero prefiere gastarlo aquí y ahora. En eso se basa la tarifa que el prestatario paga al prestamista. Por otra parte, el dinero es el equivalente universal del valor, y la tasa de interés de préstamo mide el valor del dinero. Al seguir una política monetaria, un banco central establece el valor mínimo de dinero (tasa de interés) para las entidades comerciales, generalmente es el costo de los préstamos por un período a corto plazo, por ejemplo, un día o dos semanas. Sin embargo, como ya sabemos, el valor de cualquier moneda en Forex se determina comparándolo con el dólar de EEUU, es por ello que la tasa clave de la Fed juega un papel importante en los mercados financieros.
Cuando hablamos de cotización de divisas, nos referimos a un par de divisas que consta de dos monedas. Por lo general, es el dólar estadounidense y cualquier otra moneda, por ejemplo, EUR/USD, GBP/USD, AUD/USD o USD/JPY, USD/CAD, USD/CNY. Rara vez las cotizaciones son: EUR/JPY, GBP/JPY, EUR/GBP, AUD/JPY, etc., estos son denominados tipos cruzados, pero son casos especiales para los cuales se aplican los mismos principios que para los pares de divisas formados con el dólar estadounidense, salvo que, de hecho, el volumen de operaciones en los tipos cruzados puede ser pequeño, y la cotización de estos pares es recalculada por el banco central por medio del dólar y es artificial.
Si intenta expresar las cotizaciones de monedas en términos de los bancos centrales, se verá así: Banco Central Europeo / Reserva Federal, Banco de Inglaterra / Reserva Federal, Banco de la Reserva de Australia / Reserva Federal o Reserva Federal / Banco de Japón, Reserva Federal / Banco de Canadá, Reserva Federal / Banco Popular de China. En general, cuanto mayor es la tasa de interés establecida por el banco central, más cara es la moneda emitida por este banco central, mayor es la diferencia entre las tasas de interés, mayor o menor es el tipo de cambio.
Teorema sobre la paridad de tasas de interés
Veamos cómo funciona analíticamente. Supongamos que una tasa de interés nominal para un instrumento con un plazo de ejecución particular en el país X es mayor a la tasa de interés nominal para el mismo instrumento con el mismo plazo de ejecución y un nivel de riesgo similar en el país Y.
Además, también suponemos que la tasa spot (tasa efectivo) y la tasa a plazo (tasa futura) son actualmente iguales. De ser así, los inversores que tengan fondos de reserva en el país Y, invertirán su moneda local "y" en la moneda "x", y la invertirán en el país X a tasas de interés más altas, establecidas en el país X.
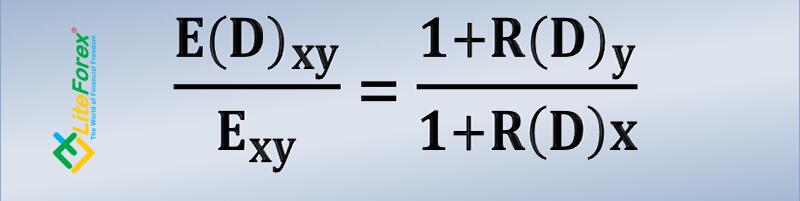
Dib. 1: Fórmula de la Ley (Teorema) sobre la paridad de tasas de interés
E(D)XY: avance del tipo de cambio futuro en el número de días D
EXY: tipo de cambio spot
R(D)X y R(D)Y: tipos de interés para los instrumentos con plazo de ejecución D y riesgos similares
Sobre la base de la fórmula de Ley de paridad de tasas de interés y mediante cálculos matemáticos podemos definir la relación entre la tasa spot y el diferencial de tasas de interés (Dib. 2).
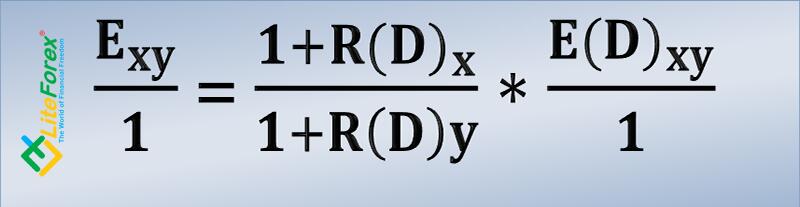
Dib. 2: Relación entre la tasa efectivo y el diferencial de tasas de interés
Analicemos la situación en un ejemplo usando letras y bonos del tesoro del gobierno de Estados Unidos y Reino Unido, con un plazo de vencimiento de 1 año, suponiendo que las tasas efectivo y futura de GBP/USD sean iguales en esta situación. A partir del 22 de mayo, los bonos anuales del Reino Unido tienen un rendimiento del 0.729%, y los bonos del tesoro estadounidense tienen un rendimiento del 2.362%. El rendimiento del tesoro de los Estados Unidos es 1.633% más alto que el rendimiento del bono del Reino Unido. Ambos bonos tienen el mismo plazo de vencimiento y la misma calificación crediticia, es decir, el mismo nivel mínimo de riesgo. Estos son los llamados activos “risk free”, que tienen el mayor grado de credibilidad.
No es difícil imaginar que teniendo la capacidad de obtener financiamiento en libras a tasas de interés más bajas, un inversor internacional intercambiará libras por dólares y las colocará en territorio estadounidense a un interés más alto. El rendimiento de esta operación de un millón de libras será 1.633%. Según la ley de oferta y demanda, al convertir las libras a dólares estadounidenses, el inversor reducirá la tasa de la libra y fijará el precio más alto para el dólar.
Así es como se ve en teoría. Este ejemplo describe una situación ideal que no se puede implementar en la práctica debido a la diferencia entre la tasa spot y la tasa forward. El problema es que al recibir financiamiento en libras y comprar dólares estadounidenses, el inversor adquiere una posición corta no deseable en libras, o sea, tiene un riesgo cambiario no asegurable, que puede conducir a pérdidas significativas, que exceden las ganancias del inversor.
Para evitar el riesgo de depreciación monetaria, el inversor debe adquirir libras británicas en el mercado a plazo o de futuros con un plazo de entrega de un año, es decir, realizar una conversión inversa, asegurando así la posición corta. En este caso, el inversor comprará la libra esterlina en el mercado de futuros, incrementando su valor en el futuro y vendiendo dólares estadounidenses, bajando su tasa en la fecha de entrega. Es una condición muy importante que permite identificar la dirección de los flujos de dinero. Si la tasa forward de divisas es mayor que la tasa spot, el flujo de dinero se dirige a la ventaja de la moneda de cotización. Si la tasa forward de divisas es menor que la tasa spot, el flujo de dinero se dirige a la moneda base. La diferencia entre la tasa efectivo y la tasa futura se denomina punto de avance (forward point). Esta diferencia no permite a los inversores utilizar las oportunidades de arbitraje de Forex sin riesgos.
Veamos nuestro ejemplo teniendo en cuenta la diferencia en las tasas spot y forward. A partir del 22 de mayo de 2019, la tasa spot GBP/USD es 1.2670, mientras que la tasa de futuros con la entrega en junio de 2020 es 1.2924. Convertimos 1 millón de libras esterlina en dólares según la tasa spot y obtenemos $1,267,000. El retorno de la inversión es 2.362% o $29,927. El monto total recibido como resultado de la inversión en el dólares será de $1,296,927 en un año.
Convertimos esta cantidad nuevamente en libras y obtendremos 982,662 libras. Como puede ver, la pérdida producida por esta inversión en activos estadounidenses fue de 17,738 libras, y teniendo en cuenta que invertir dinero en bonos del Reino Unido podría ganar 7,290 libras sin riesgo, el beneficio perdido de tal operación sería de 24,628 libras o 2.463% por inversión. Como puede ver, el arbitraje sin riesgo en Forex mediante bonos del tesoro es realmente imposible. Sin embargo, para otros instrumentos, por ejemplo, bonos corporativos o municipales, además de aumentar el precio de las acciones con pagos de dividendos, tal arbitraje se vuelve bastante real, lo principal es que el retorno de la inversión cubra los posibles riesgos. Los traders llaman a este arbitraje "carry trade".
Estrategia ganadora para obtener ganancias de las tasas de interés
Una moneda tradicional en la que los inversores internacionales reciben financiamiento es el yen japonés. Frente a la recesión de mediados de los años 90, el Banco de Japón se vio obligado a reducir su tasa clave a valores mínimos, lo que permitió a los inversores y especuladores recibir financiamiento en yenes a una tasa de interés baja y reinvertir en otros mercados, principalmente en el mercado estadounidense. Esto dio lugar a un fenómeno notable que los traders de todo el mundo están empleando.
Al recibir financiación en yenes, durante el crecimiento del mercado de valores, los inversores y los especuladores para reducir los costos en forma de tasas de interés más altas, toman préstamos por un período corto, generalmente de uno a seis meses. A medida que el mercado de valores crece y los activos aumentan de precio, los inversores pueden extender fácilmente el financiamiento para el próximo período de tiempo. La venta masiva de yenes frente al dólar estadounidense y otras monedas provoca su declive y el aumento de la tasa USDJPY. Sin embargo, cuando el mercado de valores está cayendo, los inversores deben cerrar sus posiciones en las monedas extranjeras y comprar el yen para cubrir los fondos recibidos. Por eso, cuando los mercados de valores caen, el yen japonés sube de precio y el par USDJPY cae.
Dado que la mayoría de las operaciones financieras se realizan en dólares estadounidenses, cuando los mercados de valores caen, el dólar también sube frente a la mayoría de las monedas, a excepción del yen japonés.
Según la relación entre el yen japonés y los mercados bursátiles, los traders deben considerar que, cuando el mercado bursátil crece, el yen puede subir y bajar de valor. Sin embargo, si los mercados están disminuyendo, es probable que el yen aumente el precio en un 95%.
No hay reglas sin una excepción
Parecería todo fácil, solo necesita monitorear el diferencial de tasas de interés y ganar dinero con él, sin embargo, no hay una regla sin excepción, especialmente cuando los bancos centrales toman el caso. En el período entre el invierno del 2017 y la primavera del 2018, el mercado Forex enfrentó a una inexplicable alza, en términos de leyes fundamentales, de la tasa EUR/USD.
Después de completar el tercer programa de flexibilización cuantitativa, la Fed de EEUU, después de un paréntesis de 8 años, comenzó un ciclo de endurecimiento de su política monetaria, comenzando a elevar la tasa objetivo de los fondos federales. A principios del 2017, el potencial de tasas de interés entre el euro y el dólar fue del 0,75%, a favor del dólar estadounidense. Para el verano del 2018, la diferencia de tasas en dólares y euros ya era 1.75% (Dib.3), lo que inevitablemente debería haber conducido a una depreciación de la moneda europea, pero exactamente sucedió lo contrario
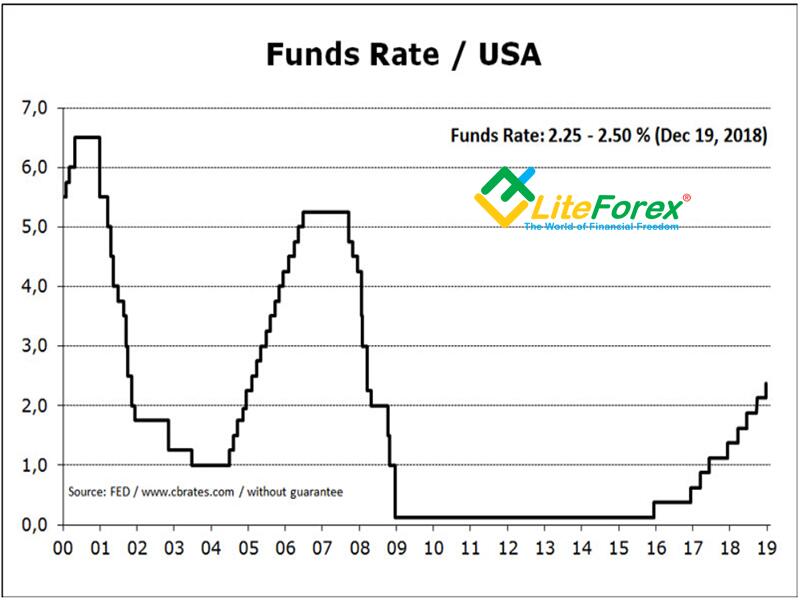
Dib. 3: Tasa objetivo para los fondos federales de la Fed de EEUU.
En febrero del 2017, el euro probaba el nivel de 1.05 y estaba a punto de caer aún más, sin embargo, a pesar del alza en las tasas del dólar estadounidense y los flujos de capital al mercado bursátil estadounidense, la tasa del euro en febrero del 2018 agregó un 20% en valor frente al dólar estadounidense, y solo entonces, cuando la administración de Trump lanzó una guerra comercial contra la Unión Europea, la moneda europea comenzó a caer.
Los traders e inversores no lograron obtener una respuesta clara de por qué sucedió esto. No obstante, la versión más probable es que, en medio del cambio de la política monetaria, la Fed y el BCE, así como el Banco de Japón, tomaron acciones conjuntas para debilitar al dólar estadounidense frente a la moneda europea. Esta versión se confirma por el hecho de que la tasa de futuros del euro excedió la tasa efectivo, es decir, los flujos de capital pasaron de la UE al mercado de valores estadounidense. Como ya sabemos, en este caso, según la ley de oferta y demanda, se suponía que la tasa del euro perdería valor, en lugar de ir al alza. Además, en este momento, se pudo llevar a cabo operaciones de arbitraje sin riesgos con los valores del tesoro de EEUU, que como sabemos, antes era teóricamente imposible.
Tal transformación es la evidencia adicional de la regla, definida por los depósitos perdidos de traders e inversores, observando los principios de gestión de fondos, de lo contrario, el inversor inevitablemente está condenado a la ruina. Por esa razón, tenga cuidado y recuerde siempre sobre los riesgos extremos.
P.S. ¿Le gustó mi artículo? Compártalo en redes sociales, es lo mejor, gracias :)
Enlaces útiles
- Le recomiendo que intente operar con un bróker de confianza aquí. El sistema permite negociar por sí mismo o copiar las transacciones de los traders exitosos de todo el mundo.
- Use mi código de promoción BLOG para obtener un bono de depósito del 50% en la plataforma de LiteFinance. Simplemente ingrese el código de promoción en el campo correspondiente al depositar en su cuenta en la plataforma LiteFinance y el bono se acreditará simultáneamente con el depósito.
- Chat de traders con una analítica excelente, resúmenes forex, artículos de aprendizaje y más para traders. https://t.me/financialmarketschat. Compartamos señales y experiencias.
Gráfico de precios de EURUSD en tiempo real
El contenido de este artículo es únicamente la opinión personal del autor y puede no coincidir con la posición oficial de LiteFinance. Los materiales publicados en esta página se proporcionan solamente con fines informativos y no pueden considerarse asesoramiento o consejo en materia de inversión a efectos de la Directiva 2014/65/EU.
Según la ley de derechos de autor, este artículo es propiedad intelectual, lo que incluye la prohibición de copiarlo y distribuirlo sin consentimiento.