

Hoy examinaremos la relación entre los mercados de materias primas y de divisas, y cómo los cambios en el precio de un activo pueden afectar al precio del otro. También veremos el teorema de la paridad del poder adquisitivo, un factor fundamental importante para operar en los mercados financieros.
En este artículo analizaremos:
Correlación entre el mercado de bienes y el mercado de divisas. ¿Cómo funciona?
Los comerciantes, que operan en el mercado de divisas, cada día leen tales noticias como: “la consolidación del dólar llevó al descenso del precio del oro” o “la cotización del euro respaldó el precio del petróleo”. Pese que estas noticias normalmente se publican después de un acontecimiento, la relación entre el mercado de bienes y el mercado de divisas se siente independientemente si negociamos en el mercado de divisas o no tenemos nada que ver con él.
Teóricamente, la inflación sirve de correlación entre el valor del dinero y los precios de los bienes, y en este caso la divisa no tiene importancia (sean dólares, euros, rublos, libras británicas o rupias indias). Si hace una semana el precio de la gasolina costaba 40 rublos por litro y ahora ya es de 50 rublos, esto significa que el rublo en una semana se abarató en el 25% y la gasolina, al revés, subió de precio. Si el oro costaba $ 30 por gramo en junio de 2009 y en junio de 2019 fue de $ 43, esto evidencia que en diez años el valor del oro en dólares estadounidense subió 43% y el dólar, al revés, bajó de precio.
Son ejemplos sencillos y fáciles de entender (y también aplicables al trading) sobre cómo están relacionados el dinero y los bienes y por qué la correlación entre el mercado de bienes y el mercado de divisas es una regla fundamental que determina el precio de una divisa. Intentemos a descifrar esta teoría.
Teoría sobre la paridad de poder adquisitivo
La teoría de la paridad del poder adquisitivo (purchasing power parity) afirma que el costo de los bienes en un país no debe exceder el costo de los bienes en otro país más que el precio de la transportación de los bienes entre los dos países.
El precio de la transportación también incluye el margen de beneficio del comerciante y el cambio de los estándares de un país por los estándares del otro (imagen 1). También teóricamente se supone que no existen barreras comerciales artificiales.
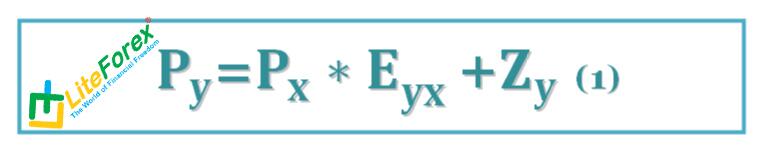
Imagen 1: Cálculo de la paridad del poder adquisitivo
Donde: Py es el costo de los bienes en el país y; Px es el costo de los bienes en el país x; Eyx – tipo de cambio; Zy es el margen de beneficio del comerciante, gastos de transportación y etc.
Supongamos que el margen de beneficio del comerciante en ambos países es prácticamente igual, o sea Zy = Zx. Al reducirlo, la fórmula (1) de la paridad del poder de compras será más sencilla. Entonces, en el ideal, el tipo de cambio sería equivalente a una proporción sencilla; el precio de los bienes en el país x dividido por el precio de los bienes en el país y.
Eyx = Py/Px (2)
Obviamente, el resultado de esta ecuación (2) es una divisa ideal, en un mundo ideal, donde no hay barreras comerciales, con la misma tasa de interés en ambos países. Aunque es bastante simple, refleja de la mejor manera posible la dependencia entre el tipo de cambio y los precios de bienes.
Del mundo ideal al dólar real
En el año 1944, cuando Europa y la mayor parte de Asia estaban en ruinas, en el balneario de Bretton Woods tuvo lugar una conferencia en la que para los próximos veinticinco años se determinó el destino de todas las divisas mundiales, entre las cuales la norteamericana fue elegida como moneda de referencia internacional. Las divisas de otros países empezaron a cotizarse en dólares, el mismo dólar era convertible en oro y la onza troy quedó valiendo $ 35. Ese acuerdo en aquel momento parecía justo, ya que EEUU disponía el 70% de todas las reservas mundiales y gracias a la Segunda Guerra Mundial ocupó una posición ventajosa en el plano internacional.
El sistema monetario de Bretton Woods existió hasta 1971, cuando el presidente de los Estados Unidos Richard Nixon terminó de manera unilateral el acuerdo, y el 16 de marzo de 1973 se firmó el tratado conocido como el “acuerdo de Jamaica”, gracias al cual se formó el mercado de divisas Forex. Según el “acuerdo de Jamaica”, los tipos de cambio se fijarían en el mercado en función de la oferta y la demanda. Desde aquel entonces y hasta hoy en día el dólar es la principal moneda de reserva, ocupa una posición de liderazgo en el cálculo de energía, bienes y oro, y es la principal divisa utilizada en numerosos instrumentos financieros.
La posición actual de la divisa estadounidense se describe muy bien con la palabra “petrodólar”, y los principales volúmenes del comercio de bienes, incluidos el petróleo y el oro, tienen lugar en las bolsas estadounidenses como NYMEX, COMEX, CME y ICE. Los Estados Unidos lideran en el comercio de petróleo, oro, granos y muchos otros bienes, y las cotizaciones de los recursos productivos se valoran en dólares estadounidenses: - petróleo/dólar (WTI/$), oro/dólar (GOLD/$), trigo/dólar (Wheat/$), maíz/dólar (Corn/$), café/dólar (Coffee/$), etc.
Para la determinación del valor del mercado de bienes o de un grupo de bienes existen diferentes índices de materias primas. Los más conocidos entre ellos son: Thomson Reuters/CoreCommodity CRB Index (CRY) y Deutsche Bank Commodity Index, que se calculan en función de parámetros de los futuros negociados en las bolsas indicadas arriba (imagen 2). La excepción hacen los precios de aluminio y de níquel, que se basan en las cotizaciones de la bolsa de metales de Londres, calculadas en dólares estadounidenses. Los precios del oro también se valoran en dólares estadounidenses.
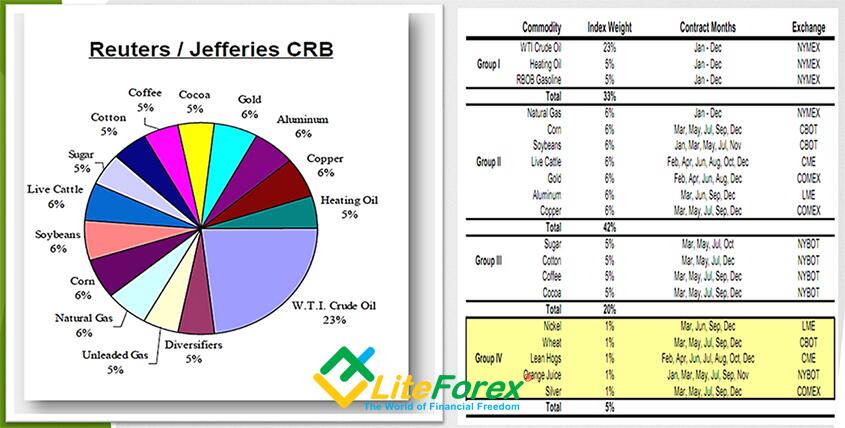
Imagen 2: Estructura del índice de materias primas Thomson Reuters / CoreCommodity CRB Index (CRY)
En este caso, las cotizaciones de las monedas extranjeras también se convierten a través del valor del dólar: euro/dólar (EUR/USD), libra/dólar (GBP/USD), dólar/franco (USD/CHF), Dólar/Rublo (USD/RUB), dólar/yen (USD/JPY), etc.
El más conocido de ellos es el índice del dólar estadounidense (USDX) medido en relación con el valor de una canasta de seis monedas: el euro (57,6 %), el yen japonés (13,6 %), la libra esterlina (11,9 %), el dólar canadiense (9.1 %), el franco suizo (3,6 %) y la corona sueca (4.2 %). El índice comenzó en 1971 con una base de 100, y los valores desde entonces son relativos a esta base. Por lo tanto, la cotización actual del índice 97 indica que el tipo de cambio del dólar estadounidense, en relación con la canasta de las divisas anteriores, representa un 97% del nivel del año 1971. ¡Un cambio completamente insignificante en 48 años! Sin embargo, no siempre ha sido así, y en los últimos años el índice ha cambiado de manera considerable desde el nivel del 70% en el año 2009 hasta el nivel del 128% en el año 1985 (imagen 3).
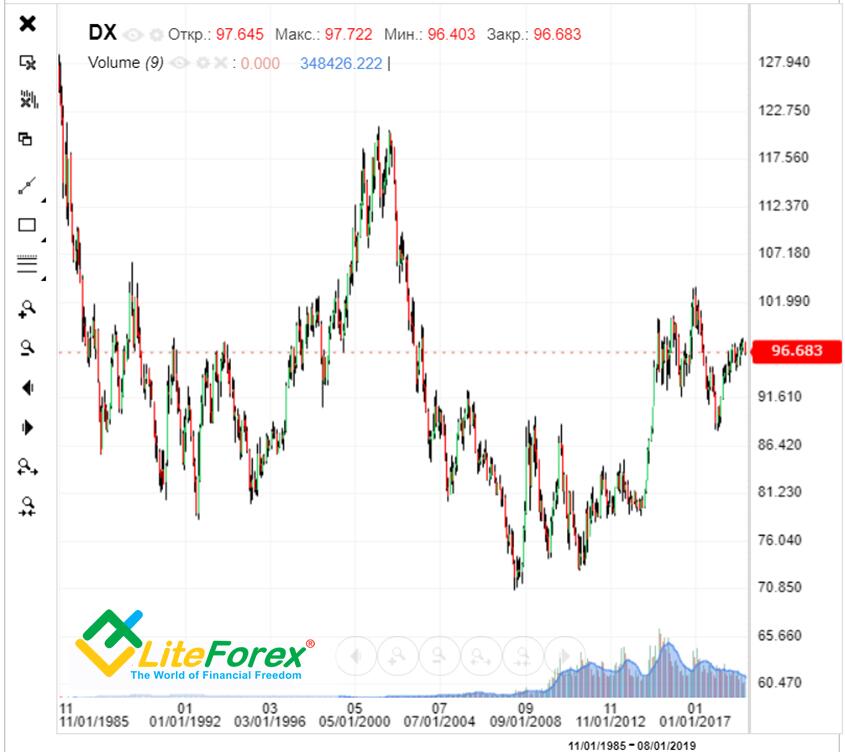
Imagen 3: Gráfico del índice del dólar estadounidense
¿Decimos “petróleo”, pero realmente entendemos “dólar”?
Como ya hemos visto, en los bienes y las monedas se emplea el dólar estadounidense; la excepción son los pares de divisas inversos, pero es solo una casuística matemática para la facilidad de cotización de estas monedas. Es lógico suponer que, cuando el dólar sube, el tipo de cambio de los bienes disminuye, y viceversa, la depreciación del dólar lleva al alza de las monedas y de los mercados de bienes (imagen 4).
Según el gráfico 4, entre julio de 2014 y julio de 2017, el petróleo y el dólar se correlacionaron entre sí con el coeficiente de -0.75, es decir, estaban en correlación inversa. Al mismo tiempo, la correlación lineal entre el par EURUSD y el petróleo tipo Brent en ciertos períodos de tiempo puede alcanzar el coeficiente de 0.9, o sea, puede ser muy alta.
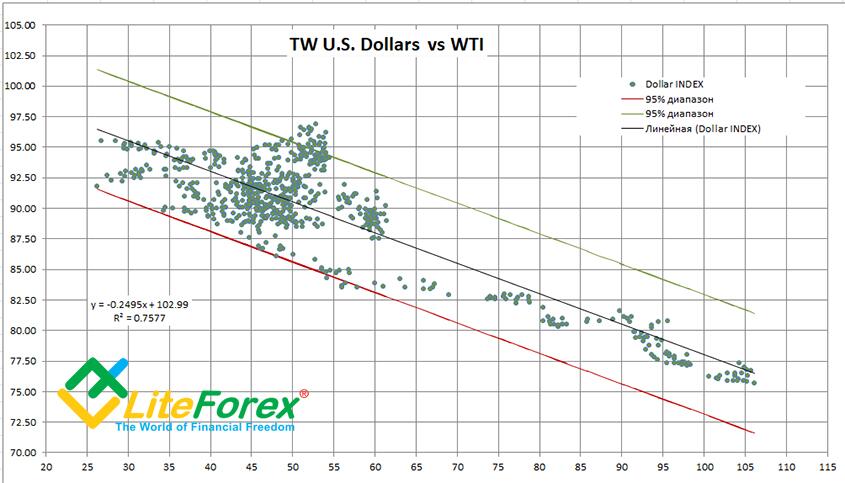
Imagen 4: Correlación entre el índice del dólar estadounidense y el petróleo tipo WTI
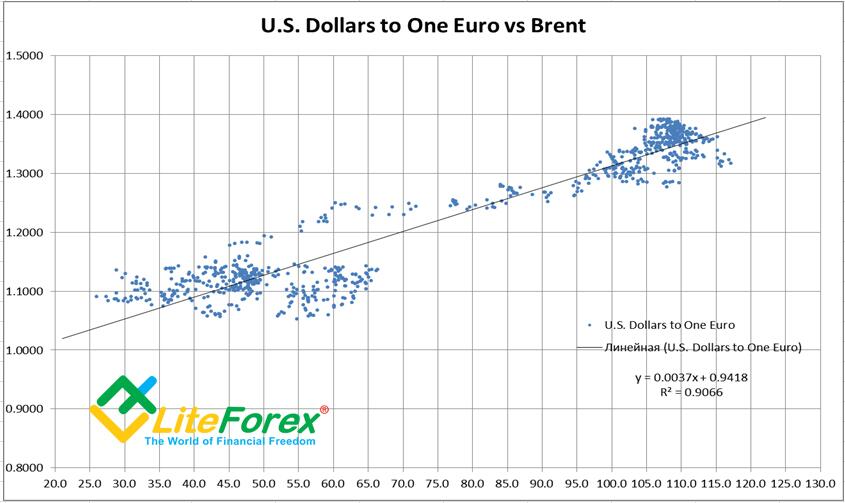
Imagen 5: Corrección entre el par EURUSD y el petróleo tipo Brent
En el párrafo anterior a propósito subrayé la frase “en ciertos periodos de tiempo”. La habilidad de detectar los periodos, en los que uno u otro factor impacta en las cotizaciones, depende de la maestría del comerciante y nivel de su entrenamiento. En este caso, no hay ejemplos y esquemas claros, cada uno tiene que emprender este camino por su cuenta. Sin embargo, hay que señalar que el impacto de los precios del petróleo en las cotizaciones de divisas se incrementa en los periodos, cuando la diferencia en las tasas de interés es pequeña, como en los años 2014-2017, y se reduce, cuando el potencial de las tasas de interés aumenta, como sucedió en los años 2018-2019.
Analizando la correlación entre los precios de bienes, el petróleo y el mercado de divisas, cabe señalar que el estudio de la correlación entre estos activos tiene una eficiencia baja. Es mejor que los comerciantes, que al final decidan estudiar la cuestión por su cuenta, se centren en el monitoreo de las cotizaciones mediante osciladores, por ejemplo, el indicador estocástico o RSI que permiten dejar valores absolutos por el cambio porcentual de unos activos frente a los otros.
Vivimos en la era de los hidrocarburos, y el petróleo y sus derivados son el principal producto cuyo precio afecta a todos los demás sectores de la economía, lo cual reflejan los índices. Según el gráfico (2), los portadores de energía son un 33% de la composición del índice Thomson Reuters/CoreCommodity CRB, y eso sin tener en cuenta el gas natural. Como parte del Deutsche Bank Commodity Index, el petróleo y los productos derivados del petróleo ascienden al 50%.
De esta manera, el cambio del precio del petróleo conlleva cambios en todo el mercado de bienes, de los que se puede deducir algunas dependencias: el descenso del dólar lleva al crecimiento del precio del petróleo y de las monedas extranjeras; y viceversa, el alza del dólar contribuye a la caída del precio del petróleo y de las monedas extranjeras.
Es imposible predecir el inicio y el final de esta correlación. Por ejemplo: la cotización del euro podrá bajar, provocando el alza del dólar estadounidense, que a su vez contribuirá al descenso del precio del petróleo; o si empieza a subir el precio del petróleo, comienza a bajar la cotización del dólar, que a su vez causa el crecimiento del euro.
Oro y cotizaciones de divisas
Después de que el oro dejó de respaldar el dólar en 1973, su correlación con el mercado de divisas se hizo mucho más difícil. Al convertirse en un producto básico, hoy en día el oro depende de manera considerable del dólar estadounidense y de los caprichos de los especuladores de la bolsa COMEX – CME, así como del sentimiento de los fondos cotizados ETF, principalmente de los Estados Unidos.
No obstante, no siempre fue así: por ejemplo en el período entre 2009—2015 el oro tenía una relación considerable con el yen japonés y casi ninguna con el dólar y otras monedas. El coeficiente de correlación entre el yen y el oro entonces era de 0.9, mientras que la correlación entre el euro y el oro no superaba el nivel de 0.25.
No tengo respuesta a la pregunta de por qué el oro se comporta de esta manera. No obstante, el monitoreo del precio del metal precioso durante muchos años me permite suponer que el precio del oro depende menos de la demanda de la tecnología y de los bancos centrales y depende más del crecimiento estacional, en la víspera de Año Nuevo lunar, y de las fluctuaciones significativas del precio si cambia la demanda de los fondos de inversión de EEUU.
Los intentos de China de crear un centro independiente de determinación del precio del petróleo, valorándola en yuanes, con su posible conversión posterior en el oro, llevaron a que en el primer año de negociación la Bolsa Internacional de Energía de Shanghai se cotice como una quinta parte del volumen de negociación del crudo en Nueva York y Chicago. Es el primer desafío del “petrodólar”, que hasta ahora ha dominado en los cálculos de energía, aunque esto es insuficiente todavía.
El comercio con el petróleo expresado en yuanes es apenas el primer paso, pero enorme, hacia la liberación de la economía mundial de la dependencia del dólar, y un retorno parcial al “patrón oro” en la libre circulación financiera. Sin embargo, en esta etapa me parece prematuro deducir conclusiones estadísticas de la dependencia del yuan y del precio del oro, aunque no descarto tal posibilidad en el futuro. La teoría de la paridad del poder adquisitivo tiene en cuenta un mundo en el que no hay una moneda de reserva única, suponiendo muchos centros de comercio mundiales, lo cual no corresponde a la situación actual. No obstante, la crisis del sistema mundial de divisas basado en el dólar y las guerras comerciales desatadas por el presidente Donald Trump obligan a los gobiernos de los centros de poder naciente a buscar una sustitución paulaina del dólar estadounidense como equivalente universal de valor.
Así, por ejemplo, en los cálculos de los bienes de Asia el yuan chino ya ha dejado atrás el yen japonés y va desplazando poco a poco el dólar estadounidense en el comercio. En el Foro Económico de San Petersburgo a principios de junio China y Rusia acordaron eliminar el dólar estadounidense de los pagos y arreglos recíprocos; Irán y Turquía toman el mismo camino.
La tendencia a renuncia al dólar apenas va creciendo, pero ya parece imposible pararla. Cuánto más aranceles comerciales apliquen los EEUU, más se desplazará el dólar en cálculos financieros y más rápido la divisa norteamericana perderá su posición como la moneda global dominante. Las guerras comerciales inevitablemente llevarán a la fragmentación de la economía mundial en varias zonas monetarias y aduaneras, donde la teoría de la paridad del poder adquisitivo estará en vigencia de manera contundente, evitando el eslabón intermedio que es el dólar estadounidense. Nadie sabe cuándo va a ocurrir, pero ya no hay duda de que un día ocurrirá.
Otra vez más sobre la paridad del poder adquisitivo
La teoría de la paridad del poder adquisitivo tiene en cuenta un mundo en el que no hay una moneda de reserva única, suponiendo muchos centros de comercio mundiales, lo cual no corresponde a la situación actual. No obstante, la crisis del sistema mundial de divisas basado en el dólar y las guerras comerciales desatadas por el presidente Donald Trump obligan a los gobiernos de los centros de poder naciente a buscar una sustitución gradual del dólar estadounidense como equivalente universal de valor.
Así, por ejemplo, en los cálculos de los bienes de Asia, el yuan chino ya ha dejado atrás el yen japonés y va desplazando poco a poco el dólar estadounidense del comercio. En el Foro Económico de San Petersburgo a principios de junio China y Rusia acordaron eliminar el dólar estadounidense de los pagos y arreglos recíprocos; Irán y Turquía toman el mismo camino.
La tendencia a renuncia al dólar apenas va creciendo, pero ya parece imposible pararla. Cuánto más aranceles comerciales apliquen los EEUU, más se desplazará el dólar en cálculos financieros y más rápido la divisa norteamericana perderá su posición como la moneda global dominante. Las guerras comerciales inevitablemente llevarán a la fragmentación de la economía mundial en varias zonas monetarias y aduaneras, donde la teoría de la paridad del poder adquisitivo estará en vigencia de manera contundente, evitando el eslabón intermedio que es el dólar estadounidense. Nadie sabe cuándo va a ocurrir, pero ya no hay duda de que un día ocurrirá.
La teoría de la paridad del poder adquisitivo, al igual que la teoría de la paridad de las tasas de intereses es la base fundamental del mercado de divisas. A su vez, el estudio de la relación entre el mercado de bienes y el mercado de divisas es un elemento del “verdadero” análisis fundamental, a diferencia de los estudios de diferentes indicadores económicos “relevantes” o informativos, que muy a menudo resultan difíciles de analizar para los comerciantes privados debido a la falta de sus conocimientos y recursos. No obstante, sabiendo cómo funciona y pensando de manera ágil, siempre encontraremos la manera de cómo aplicar las reglas básicas del mercado de divisas para obtener ganancias, incluso en situaciones complicadas. ¡Quien busca halla!
P.S. ¿Le gustó mi artículo? Compártalo en redes sociales, es lo mejor, gracias :)
Enlaces útiles
- Le recomiendo que intente operar con un bróker de confianza aquí. El sistema permite negociar por sí mismo o copiar las transacciones de los traders exitosos de todo el mundo.
- Use mi código de promoción BLOG para obtener un bono de depósito del 50% en la plataforma de LiteFinance. Simplemente ingrese el código de promoción en el campo correspondiente al depositar en su cuenta en la plataforma LiteFinance y el bono se acreditará simultáneamente con el depósito.
- Chat de traders con una analítica excelente, resúmenes forex, artículos de aprendizaje y más para traders. https://t.me/financialmarketschat. Compartamos señales y experiencias.
Gráfico de precios de EURUSD en tiempo real
El contenido de este artículo es únicamente la opinión personal del autor y puede no coincidir con la posición oficial de LiteFinance. Los materiales publicados en esta página se proporcionan solamente con fines informativos y no pueden considerarse asesoramiento o consejo en materia de inversión a efectos de la Directiva 2014/65/EU.
Según la ley de derechos de autor, este artículo es propiedad intelectual, lo que incluye la prohibición de copiarlo y distribuirlo sin consentimiento.