Hoje, vamos analisar qual é a relação entre os mercados de commodities e monetário e como a alteração de preço dum ativo pode afetar a cotação doutro. E vamos analisar o teorema da paridade da capacidade de compra que é um importante fator fundamental para operar nos mercados financeiros.
Neste artigo analisaremos:
Os mercados de commodities e de moedas: comunicação entre estes. Como isto funciona?
Os traders que operam no mercado de moedas enfrentam constantemente as expressões como: fortalecimento do dólar levou a um descenso do preço do ouro ou por exemplo, a cotação do euro suportou o preço do petróleo. Embora que muitas vezes estas explicações sejam dadas após de ocorrência do evento, a conexão entre os mercados de commodities e de moedas se nota por nós, independentemente de que se estamos operando no mercado de moedas ou não temos relações nenhumas com isto.
Teoricamente, como uma conexão entre os bens e dinheiro atua inflação e não é importante o que temos em nossa carteira: dólares, euros, rublos, libras esterlinas ou rúpias indianas. Se uma semana atrás reabastecemos o carro a 4 reais brasileiros por litro e agora a gasolina custa 4,5, o real brasileiro, em relação à gasolina, embarateceu 25% numa semana e ao contrário, a gasolina encareceu. Se em junho de 2009 um grama de ouro custava 30 dólares dos EUA e em junho de 2019, o ouro custava 43 dólares, isto significa que em 10 anos o preço do ouro em dólares estadunidenses aumentou 43% e ao contrário, o dólar embarateceu.
Isto são os exemplos simples e compreensíveis para todos de como os bens e dinheiro estão relacionados, mas como podemos usar isto para o comércio e por que a relação entre os mercados de commodities e de moedas é uma lei fundamental que determina o valor das taxas de câmbio? Vamos tentando a compreender.
O teorema da paridade do poder de compra
O teorema da paridade do poder de compra (Purchasing Power Parity, em inglês) está formulado assim: "O preço dum artigo num país não pode superar o preço do artigo noutro país mais do que no valor de transporte do artigo entre ambos países".
Ao mesmo tempo, o custo do transporte inclui o lucro típico do comerciante e transformação dos padrões dum país para os padrões de outro (Fig. 1). Também, prevê-se teoricamente que não existem as barreiras comerciais artificiais.
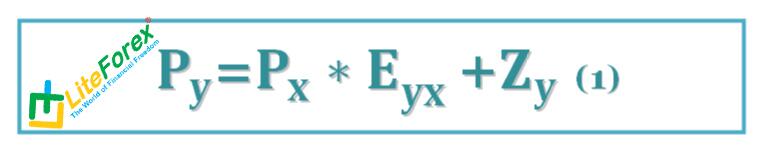
Fig. 1: A fórmula do teorema da paridade do poder de compra
em que Py é o preço do artigo no país y; Px é o preço do artigo no país x; Eyx é a cotação cambial; Zy é o lucro típico dum comerciante, despesas de transporte, etc.
Supondo que a taxa de lucros dum comerciante em ambos países é aproximadamente igual, ou seja, Zy = Zx, então a equação de paridade (1) pode ser simplificada ainda mais, reduzindo a taxa de lucros. Então, numa opção ideal, a taxa de câmbio será igual a uma relação simples: preço do bem no país x dividido a preço do bem no país y.
Eyx = Py/Px (2)
É claro que a equação (2) reflete uma moeda ideal, num mundo ideal, em que não existem as barreiras comerciais, com uma taxa de juros igual nos ambos países, mas com toda a sua simplicidade, esta equação mostra perfeitamente a dependência da taxa de câmbio de preços dos bens.
Desde um mundo ideal ao dólar real
Em 1944, quando a Europa e a maior parte da Ásia estavam em ruínas, na cidade turística de Bretton Woods foi realizada uma conferência que determinou as taxas de câmbio das moedas mundiais por um quarto de século e em que o dólar estadunidense foi escolhido como moeda de reserva. As moedas de outros países foram equiparadas ao dólar e o próprio dólar foi igualado ao ouro com uma relação de 35$ por onça Troy. Naquela altura, este acordo parecia bastante justo, porque os Estados Unidos possuíam 70% de todas as reservas mundiais de ouro e graças à Segunda Guerra Mundial, conquistaram as posições de liderança no mundo.
O sistema monetário de Bretton Woods durou até o ano 1971, quando o presidente dos Estados Unidos, Nixon, retirou unilateralmente este país do acordo e em 16 de março de 1973 foi assinado outro tratado conhecido como o "Acordo da Jamaica", graças ao que foi formado o mercado de câmbio de moedas FOREX. Segundo ao "Acordo da Jamaica", as taxas cambiais das moedas passaram a ser determinadas mediante oferta e demanda. Ao mesmo tempo, até dia de hoje, o dólar continua sendo principal moeda de reserva e ocupa as posições de liderança em pagamentos de recursos energéticos, artigos e ouro, bem como principal moeda usada em inúmeros instrumentos financeiros.
A posição atual da moeda estadunidense é muito bem descrita pela palavra "petrodólar" e maior parte do comércio de commodities, incluindo petróleo e ouro, ocorre nas bolsas estadunidenses, tais como NYMEX, COMEX, CME e ICE. Os Estados Unidos lideram com os volumes do comércio de petróleo, ouro, grãos e muitas outras commodities e as cotações dos recursos de artigos são determinadas em dólares estadunidenses: óleo/dólar (WTI/$), ouro/dólar (OURO/$), trigo/dólar (Trigo/$), milho/dólar (Milho/$), café/dólar (Café/$), etc.
Para determinar o valor do mercado de commodities ou de grupos de artigos existem vários índices de commodities. Os mais conhecidos destes são: Thomson Reuters/Core Commodity CRB Index (CRY) e Deutsche Bank Commodity Index, calculados usando os parâmetros de preço dos contratos futuros negociados nas bolsas acima referidas (Fig. 2). Uma exceção são os preços do alumínio e do níquel que se determinam conforme as cotações da Bolsa de Metais de Londres (London Metal Exchange), mas outra vez, pelas cotações em dólares estadunidenses. Os preços do ouro também se definem em dólares dos EUA.
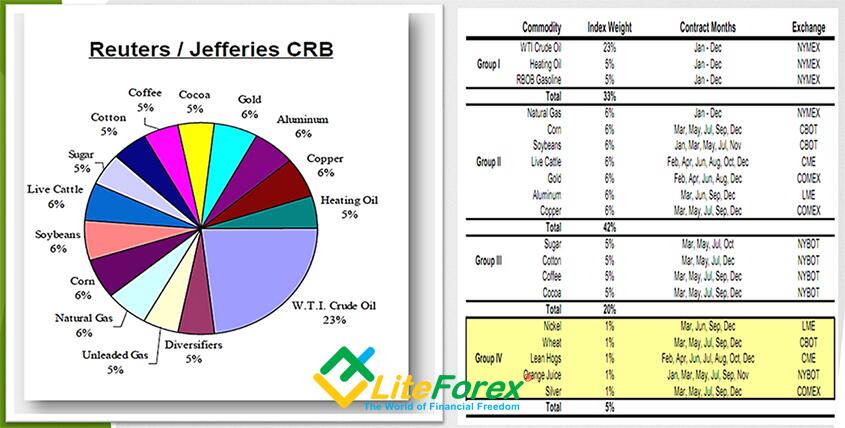
Fig. 2: A estrutura do índice bolsista Thomson Reuters/Core Commodity CRB Index (CRY)
Ao mesmo tempo, as cotações das moedas estrangeiras também são convertidas em dólar: euro/dólar (EUR/USD), libra esterlina/dólar (GBP/USD), dólar/franco suíço (USD/CHF), dólar/rublo russo (USD/RUB), dólar/iene (USD/JPY), etc. Para apreciar o dólar em relação a uma cesta de moedas estrangeiras aplicam vários índices do dólar estadunidense.
O mais famoso destes é o Índico do Dólar dos EUA (USDX) que se calcula em relação a uma cesta de seis moedas: euro (57,6%), iene (13,6%), libra esterlina (11,9%), dólar canadiano (9,1%), franco suíço (3,6%) e coroa sueca (4,2%). Como o ponto de partida para este índice consideram os 100% de valor do dólar estadunidense em 1971. Desta maneira, a cotação atual do índice 97 significa que a cotação do dólar dos EUA em relação à cesta de moedas acima referidas constitui os 97% de nível do ano 1971. Uma alteração muito pequena em 48 anos! No entanto, nem sempre foi assim e nos anos anteriores o índice flutuava significativamente, desde 70% em 2009 a 128% em 1985 (Fig. 3).
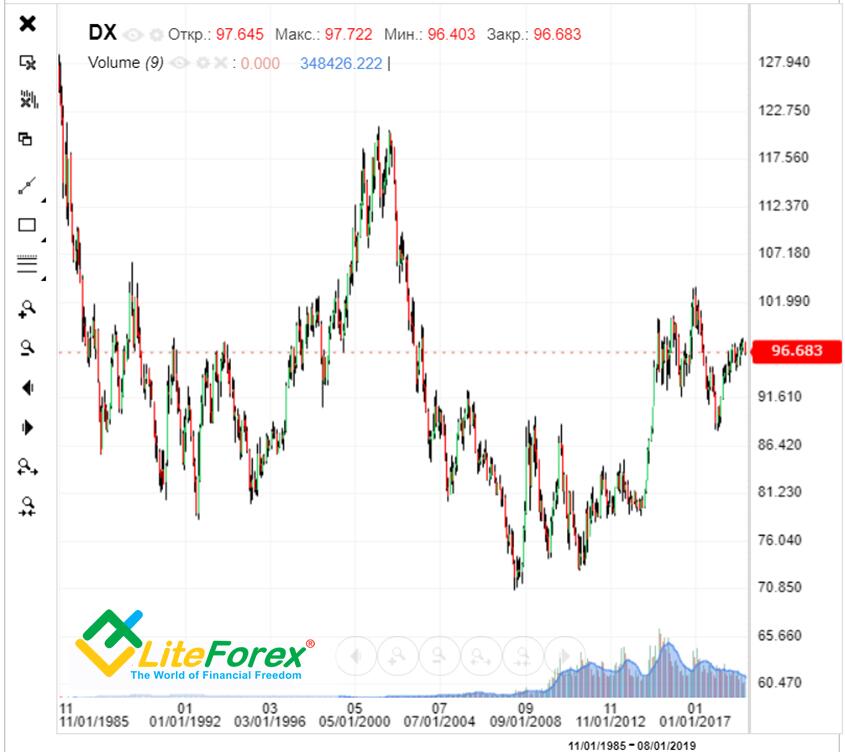
Fig. 3: O diagrama do índice do dólar dos EUA
Dizemos "o petróleo", pressupomos "o dólar"?
Como vemos, o denominador da relação de bens e moedas é o dólar estadunidense, excluindo os pares de moedas inversas, mas isto é apenas uma casuística matemática para cotizar mais conveniente estas moedas. Seria lógico supor que em períodos de encarecimento do dólar, a cotação cambial das moedas e dos commodities diminui e vice-versa, uma desvalorização do dólar leva ao crescimento do preço das moedas e dos mercados de commodities (Fig. 4).
Conforme o diagrama 4, no período desde julho de 2014 a julho de 2017, o petróleo e dólar se correlacionaram entre si com o coeficiente -0,75, ou seja, tiveram uma correlação inversa. Ao mesmo tempo, a correlação linear da cotação do par EURUSD e do petróleo Brent em certos intervalos de tempo pode alcançar o coeficiente 0.9, isto é um valor muito alto.
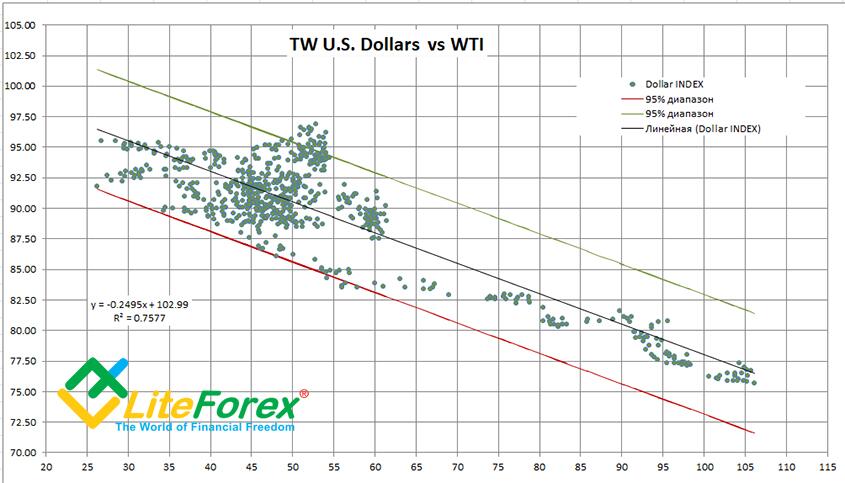
Fig. 4: A interação entre o dólar dos EUA e petróleo da marca WTI
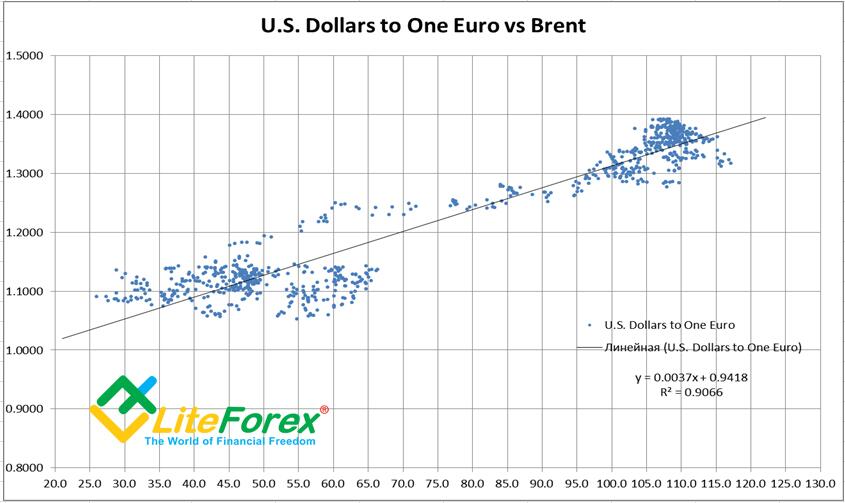
Fig. 5: A correlação entre a cotação do par EURUSD e petróleo da marca Brent
No parágrafo anterior, tive destacado especialmente a expressão: "em certos intervalos de tempo". A capacidade de determinar os períodos em que uns certos intervalos ou outro fator afeta as cotações, depende de habilidade do trader e do nível de sua preparação. Aqui, não existem os exemplos e diagramas inequívocos, cada um terá que passar este caminho individualmente. No entanto, é preciso mencionar que o impacto dos preços do petróleo em cotações cambiais se aumenta nos períodos, quando a diferença entre taxas de referência é pequena, como foi em anos 2014-2017 e se diminui, quando a potencialidade das taxas de referências cresce, como foi observado em anos 2018-2019.
Analisando a relação entre os preços das commodities, petróleo e mercado de moedas, é necessário destacar que o estudo da correlação entre estes ativos tem uma eficiência baixa. Para os traders que mesmo assim decidirão investigar individualmente este assunto, seria melhor se concentrar em análise de cotações usando osciladores, por exemplo, o indicador estocástico ou RSI que permitem afastar-se de valores absolutos para a variação percentual de uns ativos em relação a outros.
Estamos vivendo numa economia de hidrocarbonetos e o petróleo e seus derivados são principais commodities, cujo preço afeta todas as outras áreas da economia. Isto também está presente nos índices de commodities. Conforme o diagrama (2), as energias primárias representam 33% de composição do índice Thomson Reuters/Core Commodity CRB, sem contar o gás natural. Na composição do Deutsche Bank Commodity Index, o petróleo e seus derivados representam cerca de 50%.
Desta maneira, a alteração do preço do petróleo leva às flutuações em todo o mercado de commodities e daqui, podemos concluir que o descenso da cotação do dólar resulta em aumento do preço do petróleo e das cotações cambiais de outras moedas e ao contrário, o aumento da cotação do dólar causa o descenso do preço do petróleo e das cotações de outras moedas.
É impossível determinar o início e o fim desta relação. Por exemplo: cotação do euro pode descer e isto levará a um crescimento do dólar dos EUA que por sua vez resultará numa queda do preço do petróleo. Ou o petróleo pode começar subindo e por sua vez, isto levará à desvalorização do dólar e esta última levará ao crescimento da cotação do euro.
O ouro e as cotações cambiais
Em 1973, quando o ouro deixou de ser equivalente do valor, sua interação com o mercado de moedas se complicou muito mais. Transformando-se num simples artigo, neste momento o ouro depende significativamente de cotação do dólar dos EUA e está sujeito aos caprichos dos especuladores na bolsa COMEX - CME, bem como aos dispostos dos fundos comerciais ETF, principalmente estadunidenses.
No entanto, nem sempre foi assim, por exemplo, no período de 2009 a 2015, o ouro correlacionou significativamente com o iene e quase não se correlacionou com o dólar e outras moedas. O coeficiente da correlação entre o iene e ouro era 0,9, enquanto a correlação entre o euro e ouro não superava 0,25.
Não tenho uma resposta para a pergunta: por que o ouro se comporta dessa forma? Entretanto, as observações durante muitos anos sobre o preço deste metal precioso me permitem supor que o valor do ouro dependente menos de demanda por parte de setor tecnológico e bancos centrais e está sujeito mais ao crescimento sazonal na véspera do Ano Novo segundo ao calendário lunar e às flutuações do preço notáveis em caso de mudança da demanda por parte de fundos de investimento estadunidenses.
As tentativas da China para criar um centro de formação dos preços do petróleo independente dos Estados Unidos, cotizando-o em yuan com posterior possibilidade de sua conversão em ouro, já no primeiro ano de comércio levaram ao que na Bolsa das Energias de Xangai está negociada cerca de quinta parte do volume das operações com petróleo crude em Nova Iorque e Chicago. Isto é um desafio direto ao “petrodólar” que até agora está dominando em pagamentos por energias primárias, mas ainda não é suficiente.
O comércio de petróleo por yuan é um passo enorme, mas apenas o primeiro para libertar a economia mundial de dependência por dólar e um retorno parcial ao "padrão ouro" na circulação financeira. No entanto, nesta etapa me parece ligeiramente prematuro fazer as conclusões estatísticas a partir de relações entre yuan e preço do ouro, embora não posso excluir esta possibilidade no futuro.
Novamente sobre paridade do poder de compra
O teorema da paridade do poder de compra considera um mundo em que não existe uma única moeda de reserva, pressupondo muitos centros do comércio mundial que não corresponde à situação atual. Não obstante, a crise do sistema mundial de circulação de moedas baseado no dólar e as guerras comerciais desencadeadas pelo presidente Donald Trump, estão forçando os governos em centros nascentes do poder a buscarem uma substituição gradual do dólar estadunidense na qualidade de valor universal.
Por exemplo, pagando por mercadorias na Ásia, o yuan já ultrapassou o iene e está substituindo gradualmente o dólar estadunidense em circulação. No Fórum Econômico de São Petersburgo que percorreu no início de junho, China e Rússia concordaram a excluir o dólar dos Estados Unidos de pagamentos mútuos, o Irã e Turquia estão seguindo ao mesmo caminho.
A tendência de abandonar o dólar apenas está ganhando velocidade, mas já parece impossível deter a mesma. Quanto mais os Estados Unidos vão aplicando as taxas comerciais, quanto mais vão limitando as liquidações financeiras em dólares, mais rápido o dólar vai perdendo sua função de unidade universal de pagamentos em comércio mundial. As guerras comerciais levarão inevitavelmente à fragmentação da economia mundial por áreas monetárias e alfandegárias separadas, em que o teorema da paridade do poder de compra vai funcionando em pleno volume, desviando o elo intermediário em forma do dólar estadunidense. Ninguém sabe quando isto acontecerá, mas já ninguém duvida que isto vai acontecendo.
O teorema da paridade do poder de compra, junto com o teorema da paridade das taxas de juros, é uma lei fundamental do mercado de moedas. Por sua vez, o estudo da inter-relações mútuas entre os artigos e moedas é um elemento de "verdadeira" análise fundamental, em diferença de estudos de várias notícias, ou seja, indicadores "fundamentais" da economia que um trader particular simplesmente não é capaz de explorar, antes de tudo devido à limitação de seus conhecimentos e recursos. No entanto, sabendo como isto funciona, um raciocínio curioso sempre encontrará a aplicação para as leis fundamentais do mercado de moedas com o objetivo de obter lucros em situações contraditórias. Qualquer um que procura, acha!
P.S. Gostou de meu artigo? Compartilhe-lo em redes sociais, isto será melhor agradecimento :)
Links úteis:
- Recomendo experimentar o trading com corretora de confiança aqui. O sistema permite a operar individualmente ou copiar operações dos traders bem-sucedidos de todo o mundo.
- Use meu código promocional BLOG para obter o bônus 50% sobre depósito de LiteFinance. Simplesmente, é preciso digitar o código promocional no respetivo campo, depositando de conta em plataforma LiteFinance e o bônus será creditado simultaneamente com o depósito.
- O chat de traders com análise excelente, revistas Forex, artigos didáticos e outros materiais úteis para traders. https://t.me/litefinancebrasil. Compartilhamos os sinais e experiências.
O gráfico de cotação de EURUSD em tempo real
O conteúdo deste artigo é exclusivamente a opinião particular do autor e pode não está coincidir com a posição oficial da LiteFinance. Os materiais a publicar nesta página, são fornecidos pela corretora LiteFinance exclusivamente com os fins informativos e não poderão ser considerados com um conselho sobre investimentos, nem como uma consulta para objetivos de Diretiva 2014/65/EU.
em conformidade com com a lei de direitos autorais, este artigo é um objeto de propriedade intelectual que inclui a proibição da sua cópia e distribuição sem consentimento.