Aunque las economías de EE. UU. y la eurozona parecen sólidas, reaccionan de manera distinta ante la situación de los mercados del petróleo y sus derivados. Europa tiene que pagar precios más altos por ellos. Analicemos esta situación y elaboremos un plan de trading para el EURUSD.
En este artículo analizaremos:
Datos clave
- El petróleo influye en las tasas del mercado de deuda de EE: UU.
- El repunte de los rendimientos de los bonos del Tesoro respalda al dólar.
- La eurozona se ve obligada a pagar por la energía.
- Mientras el EURUSD esté por debajo de 1,14, la prioridad sigue siendo vender.
Pronóstico fundamental semanal del dólar
Si la economía estadounidense puede soportar tasas de interés altas, ¿por qué no podría resistir precios más altos del petróleo? La correlación entre el rendimiento de los bonos del Tesoro y el “oro negro” está batiendo récords, y los inversionistas siguen de cerca el mercado de materias primas. Cuanto más sube el crudo Brent, mayor es el riesgo de que se acelere la inflación y de que la Reserva Federal aplique una restricción monetaria agresiva. Cuanto más altas son las tasas del mercado de deuda, más favorece al dólar estadounidense. Sin embargo, ¿no se habrán adelantado demasiado los bonos del Tesoro?
Dinámica de correlación entre el petróleo y el rendimiento de los bonos del Tesoro
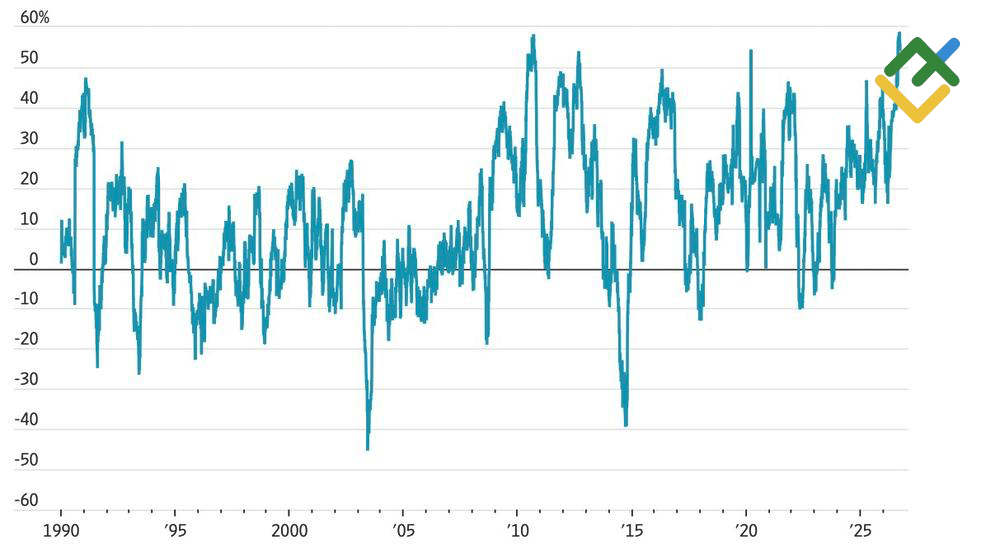
Fuente: Wall Street Journal.
La lógica sugiere que el repunte del petróleo debería, en un principio, elevar los rendimientos de los bonos a corto plazo, ya que son estos precisamente sensibles a la política monetaria de la Reserva Federal. Asimismo, las tasas de los bonos del Tesoro a largo plazo deberían subir si el Brent continúa su avance. No obstante, si el Brent se estabiliza cerca de los $100 por barril, esto no acelerará la inflación en el futuro. Por el contrario, se asestará un golpe a la economía, lo que debería frenar el aumento de los precios.
¿Acaso el mercado de bonos del Tesoro está cometiendo un error garrafal al reaccionar con tanta fuerza ante el Brent? No necesariamente. Los elevados precios de la energía podrían obligar a los gobiernos a adoptar medidas proteccionistas, lo que aumentaría el déficit presupuestario y la deuda pública y, a su vez, contribuiría al alza del rendimiento de los bonos del Tesoro. O bien, la economía estadounidense es tan fuerte —en parte gracias a la inteligencia artificial— que puede permitirse pagar el petróleo caro. De ser así, las tasas del mercado de deuda están justificadas, al igual que la probabilidad del 50 % de que la Fed endurezca su política monetaria en 100 puntos básicos durante los próximos 12 meses.
Curiosamente, la economía de la zona euro también se vea sólida. Así lo demuestran el aumento de la actividad empresarial hasta su nivel más alto en tres años y el repunte de cinco meses del índice IFO de clima empresarial alemán. Es más, las declaraciones de la Comisión Europea de que no ve escasez de diésel en la región parecen reducir los riesgos de una crisis energética. Asimismo, las fluctuaciones en el costo de los derivados del petróleo entre Europa y EE. UU. son menores que en 2022.
Dinámica del precio del diésel en Europa y Estados Unidos
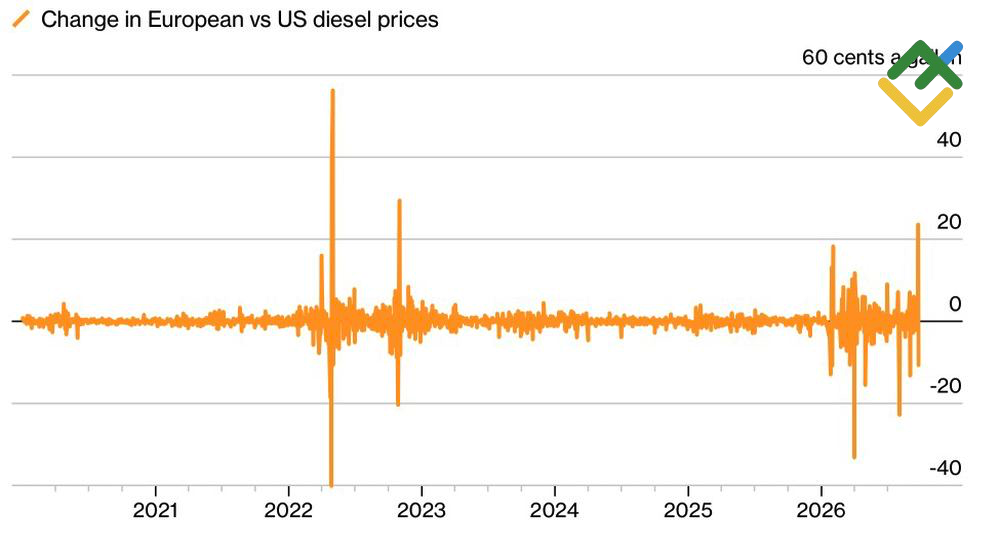
Fuente: Bloomberg.
Sin embargo, hay que entender la diferencia. Estados Unidos es un exportador neto de productos energéticos. La zona euro, por el contrario, tiene que pagar por ellos, y a un costo más alto. Como resultado, el vínculo entre el petróleo, la inflación y la política monetaria es más estrecha en la eurozona. Además, existe el riesgo de que el BCE se pase de la raya y lleve a la economía hacia una recesión.
Por eso, las probabilidades de que la Reserva Federal continúe con su ciclo de endurecimiento de la política monetaria en octubre son un 70 % mayores que las del Banco Central Europeo. Por lo tanto, no es de extrañar que el euro esté cayendo.
Plan de negociación semanal del EURUSD
Por supuesto, no hay tendencia que no pase por una corrección. El regreso del EURUSD por encima de 1,14 podría ser una señal para comprar a corto plazo. Sin embargo, mientras eso no suceda, el enfoque sigue siendo vender hacia los niveles de 1,13 y 1,12.
Este pronóstico se basa en el análisis de factores fundamentales. Tiene en cuenta los comunicados oficiales de las instituciones financieras (incluidos los reguladores), diversos acontecimientos geopolíticos y económicos y datos estadísticos. También se tienen en cuenta los datos históricos del mercado.
El contenido de este artículo es únicamente la opinión personal del autor y puede no coincidir con la posición oficial de LiteFinance. Los materiales publicados en esta página se proporcionan solamente con fines informativos y no pueden considerarse asesoramiento o consejo en materia de inversión a efectos de la Directiva 2014/65/EU.
Según la ley de derechos de autor, este artículo es propiedad intelectual, lo que incluye la prohibición de copiarlo y distribuirlo sin consentimiento.