یک قرارداد آتی را تصور کنید که هیچوقت منقضی نمیشود. بهجای اینکه در یک تاریخ سررسید مشخص بسته شود، میتوانید موقعیت خود را تا هر زمانی که بخواهید باز نگه دارید؛ چه یک روز، یک هفته، یک ماه یا حتی بیشتر. قراردادهای آتی دائمی دقیقاً به همین شکل عمل میکنند.
این ابزار مالی از بازار ارزهای دیجیتال شکل گرفت و خیلی زود محبوب شد. این قراردادها که معمولاً با نام “perps” شناخته میشوند، اکنون در بسیاری از صرافیهای متمرکز، از جمله پلتفرمهایی که از بازارهای مالی سنتی پشتیبانی میکنند، ارائه میشوند. این ابزارها به معاملهگران اجازه میدهند از اهرم استفاده کنند، بدون اینکه نگران تاریخ انقضای قرارداد باشند.
اما قرارداد آتی دائمی چیست و نرخ تأمین مالی چگونه کار میکند؟ perps چه تفاوتی با قراردادهای آتی استاندارد دارند و در کجا میتوان آنها را با امنیت معامله کرد؟ در ادامه این موضوعات را با جزئیات بررسی میکنیم.
مقاله شامل موضوعات زیر می باشد:
نکات کلیدی
- قرارداد آتی دائمی یک ابزار مشتقه بدون تاریخ انقضاست. برخلاف قراردادهای آتی سنتی، معاملهگر میتواند موقعیت خود را برای مدت نامحدود باز نگه دارد.
- نرخ تأمین مالی سازوکاری کلیدی است که قیمت قرارداد را نزدیک به قیمت لحظهای دارایی پایه نگه میدارد.
- پرداخت نرخ تأمین مالی معمولاً هر هشت ساعت انجام میشود. در برخی قراردادهای آتی دائمی، این پرداخت هر ساعت انجام میشود.
- پرپس امکان معامله با اهرم بالا، تا 100 برابر، را فراهم میکنند. این موضوع میتواند سود را چند برابر کند، اما ریسک لیکویید شدن موقعیت را نیز افزایش میدهد.
- تفاوت اصلی با قراردادهای آتی استاندارد، نبود تاریخ انقضا و استفاده از نرخ تأمین مالی است. قرارداد آتی استاندارد در تاریخ مشخصی منقضی میشود، اما قرارداد آتی دائمی میتواند برای مدت نامحدود باز بماند.
- بازار قراردادهای آتی دائمی یکی از نقدشوندهترین بخشهای بازار ارزهای دیجیتال است و حجم معاملات روزانه آن به میلیاردها دلار میرسد.
- perps را میتوان در صرافیهای متمرکز و همچنین در اپلیکیشنهای غیرمتمرکز معامله کرد.
- امکان باز کردن موقعیتهای خرید و فروش وجود دارد. مارجین بهعنوان وثیقه موقعیت قرارداد آتی دائمی عمل میکند.
قراردادهای آتی دائمی چیست؟
قرارداد آتی دائمی یک ابزار مالی مشتقه است که قیمت یک دارایی پایه را دنبال میکند. دارایی پایه میتواند بیتکوین، اتر، طلا، یک ارز یا هر ابزار قابل معامله دیگری باشد.
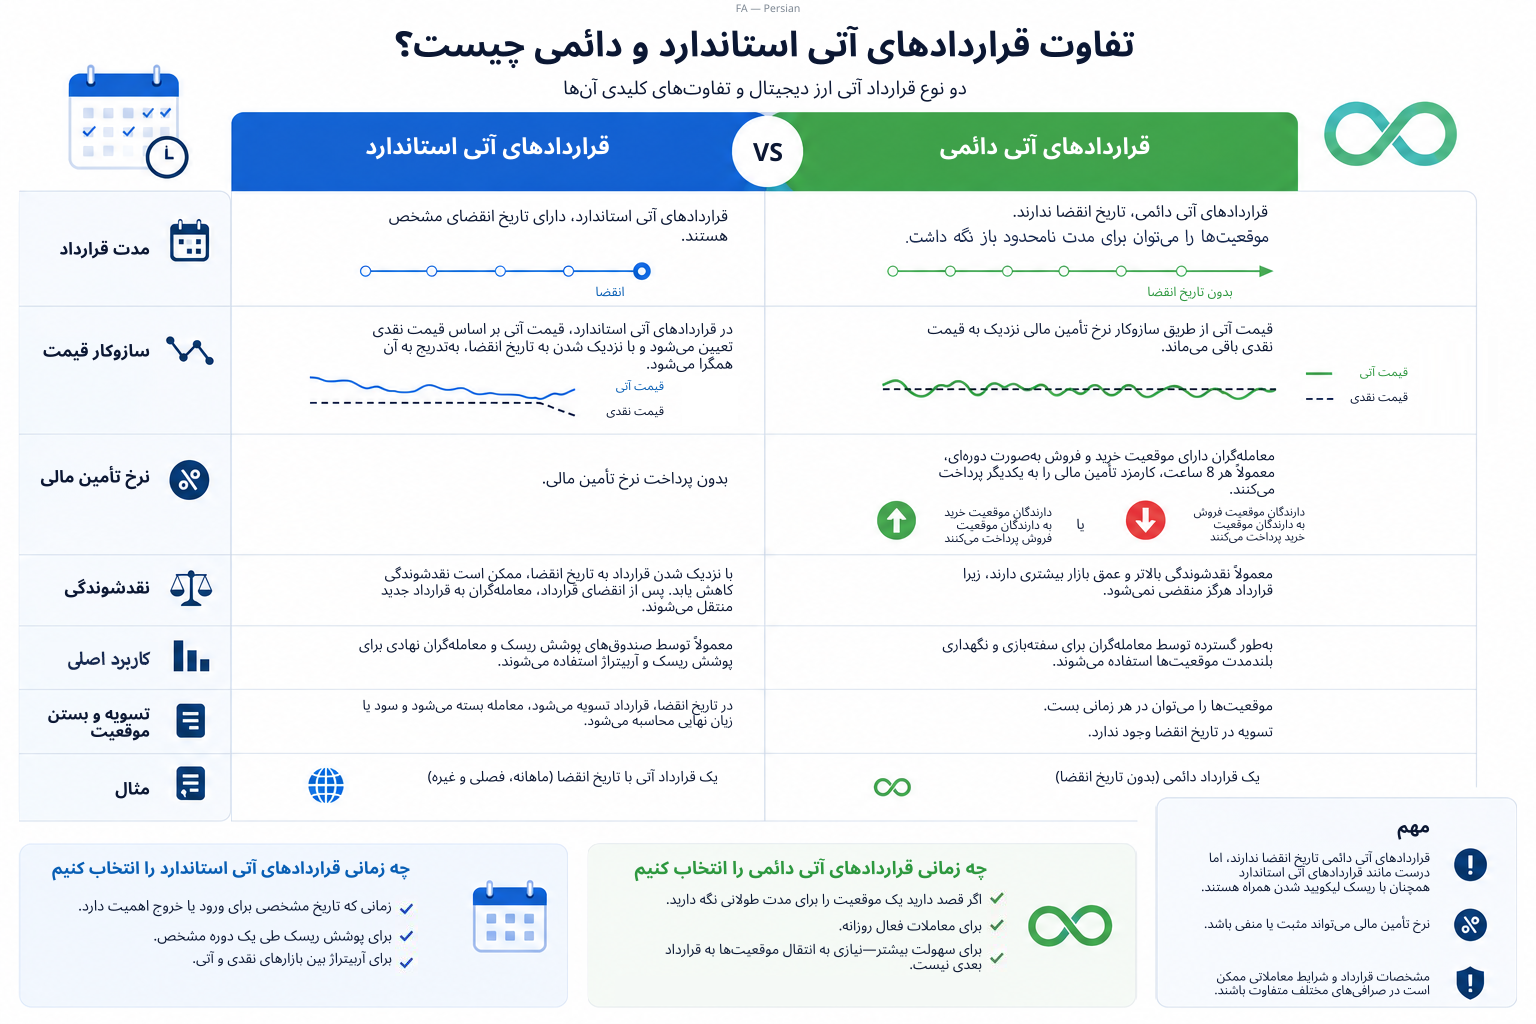
ویژگی اصلی قراردادهای آتی دائمی این است که تاریخ انقضا ندارند و همین موضوع آنها را به یک ابزار مشتقه بسیار کاربردی تبدیل میکند. قرارداد آتی استاندارد در یک تاریخ از پیش تعیینشده منقضی میشود و پس از آن باید موقعیت بسته شود. اما در قراردادهای آتی دائمی، موقعیت را میتوان برای مدت نامحدود باز نگه داشت.
قراردادهای آتی دائمی ابتدا در بازار ارزهای دیجیتال شکل گرفتند. معاملهگران بیتکوین به ابزاری برای معاملات مارجین نیاز داشتند که مجبور نباشند هر چند ماه یکبار به قرارداد جدیدی منتقل شوند. همین نیاز باعث ایجاد قراردادهای آتی دائمی بیتکوین شد. صرافی بیتمکس (BitMEX) نخستین پلتفرمی بود که در سال 2016 قراردادهای آتی دائمی را راهاندازی کرد. از آن زمان، حجم معاملات این بازار به میلیاردها دلار رسیده است. امروزه قراردادهای آتی دائمی برای صدها دارایی، از ارزهای دیجیتال گرفته تا کالاها، در دسترس هستند. فعالترین جفتهای معاملاتی BTC/USDT و ETH/USDT هستند. قراردادهای دائمی برای سولانا، XRP، طلا، نفت، دلار آمریکا، یورو، یوان چین و حتی سهام شرکتها نیز ارائه میشوند.
از نظر فنی، قراردادهای آتی دائمی بیشتر به سوآپهای دائمی شباهت دارند تا قراردادهای آتی سنتی. معاملهگران با باز کردن موقعیت خرید یا فروش روی افزایش یا کاهش قیمت معامله میکنند. اهرم به آنها اجازه میدهد با سرمایه کمتر، موقعیتهای بزرگتری را کنترل کنند. هرچه اهرم بیشتر باشد، سود بالقوه بیشتر و ریسک نیز بالاتر خواهد بود.
قراردادهای آتی دائمی چگونه کار میکنند؟
قراردادهای آتی دائمی از سازوکار قیمتگذاری نسبتاً سادهای پیروی میکنند. قیمت آنها معمولاً قیمت جاری بازار دارایی پایه را دنبال میکند. اما اگر یک قرارداد دائمی هیچوقت منقضی نمیشود، چه چیزی باعث میشود قیمت آن با قیمت دارایی پایه هماهنگ باقی بماند؟
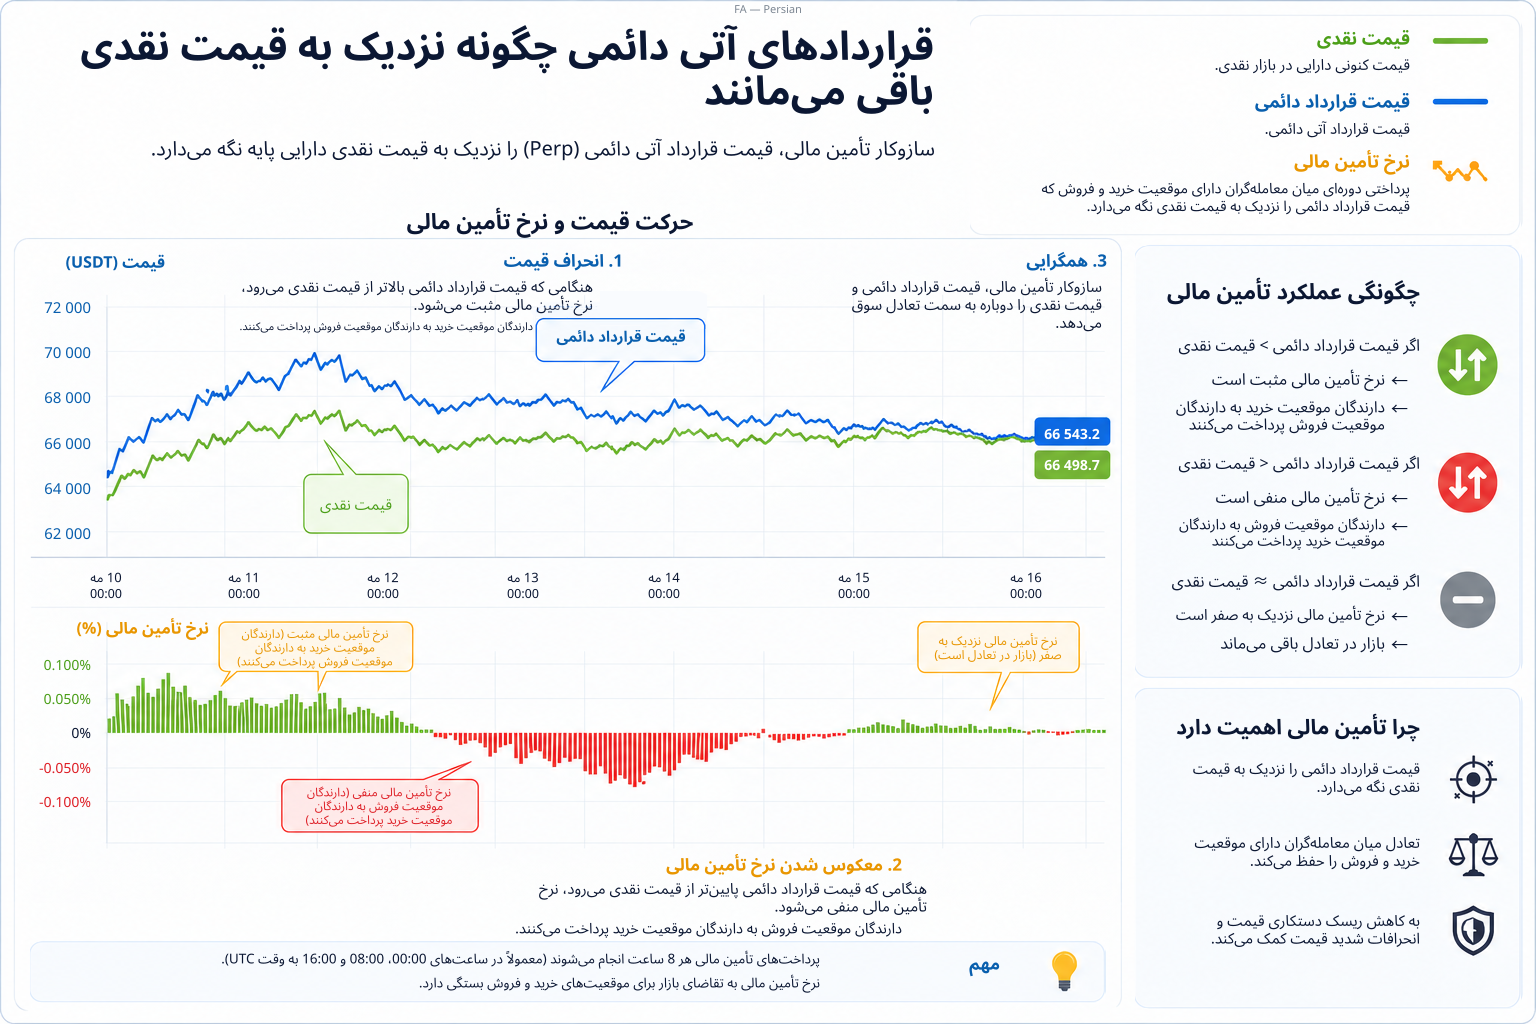
پاسخ، نرخ تأمین مالی است. میتوان آن را نوعی سازوکار متعادلکننده بین قیمت لحظهای و قیمت قرارداد دائمی در نظر گرفت. هر هشت ساعت، پرداختهای تأمین مالی کمک میکنند این دو قیمت همسو باقی بمانند. اگر قیمت قرارداد بالاتر از قیمت لحظهای باشد، معاملهگرانی که موقعیت خرید دارند، مبلغ نرخ تأمین مالی را به دارندگان موقعیت فروش پرداخت میکنند. اگر قیمت قرارداد پایینتر از قیمت لحظهای باشد، معاملهگران فروش این مبلغ را به معاملهگران خرید پرداخت میکنند. این سازوکار باعث میشود قیمت قرارداد بهصورت شبانهروزی به قیمت دارایی پایه نزدیک بماند. در مقابل، قراردادهای آتی سنتی فقط در زمان سررسید به قیمت دارایی پایه همگرا میشوند.
سازوکار نرخ تأمین مالی
نرخ تأمین مالی شامل پرداختهای دورهای میان معاملهگرانی است که موقعیتهای خرید و فروش دارند. سازوکار آن به شکلی هوشمندانه ساده است.
زمانی که قیمت قرارداد دائمی بالاتر از قیمت نقدی باشد، دارندگان موقعیتهای خرید به دارندگان موقعیتهای فروش پرداخت میکنند. این امر معاملهگران را به فروش تشویق کرده و فشار نزولی بر قیمت وارد میکند. زمانی که قیمت قرارداد دائمی پایینتر از قیمت نقدی باشد، معاملهگران دارای موقعیت فروش به معاملهگران دارای موقعیت خرید پرداخت میکنند؛ در نتیجه، خرید تشویق شده و از قیمت قرارداد دائمی حمایت میشود.
پرداختهای تأمین مالی معمولاً هر هشت ساعت انجام میشوند. نرخ تأمین مالی به اختلاف میان قیمت قرارداد دائمی و قیمت نقدی بستگی دارد. هرچه این اختلاف بیشتر باشد، نرخ تأمین مالی نیز بالاتر خواهد بود. این موضوع فرصتهای آربیتراژ ایجاد میکند و به معاملهگران امکان میدهد هم از پرداختهای تأمین مالی و هم از اختلاف قیمتها سود کسب کنند. معاملهگران میتوانند از پرداختهای تأمین مالی مطلوب یا از همگرایی قیمت قرارداد آتی دائمی با قیمت دارایی پایه در شرایط کانتانگو یا بکواردیشن سود ببرند.
سازوکار نرخ تأمین مالی دو هدف دارد:
- حفظ قیمت قرارداد آتی دائمی در نزدیکی قیمت نقدی؛
- امکان قیمتگذاری قراردادهای آتی دائمی بدون تاریخ انقضا.
این دو کارکرد در کنار یکدیگر کارایی بازار را افزایش میدهند.
نرخ تأمین مالی از دو مؤلفه تشکیل میشود: شاخص پریمیوم و مؤلفه بهره. شاخص پریمیوم اختلاف میان قیمت قرارداد آتی دائمی و قیمت نقدی را نشان میدهد، در حالی که مؤلفه بهره مقداری ثابت است که توسط صرافی تعیین میشود.
مثال: با نرخ تأمین مالی 0.01%، معاملهگری که یک موقعیت خرید 1,000 دلاری دارد، هر هشت ساعت 0.10 دلار پرداخت میکند. اگر نرخ تأمین مالی به سطح بسیار بالای 0.3% برسد، هزینه همان موقعیت هر هشت ساعت 3 دلار، یا ماهانه 270 دلار، خواهد بود. پرداختهای تأمین مالی در هر دو جهت انجام میشوند: زمانی که نرخ تأمین مالی منفی است، معاملهگران دارای موقعیت فروش به معاملهگران دارای موقعیت خرید پرداخت میکنند.
مارجین، اهرم و قیمت مارک
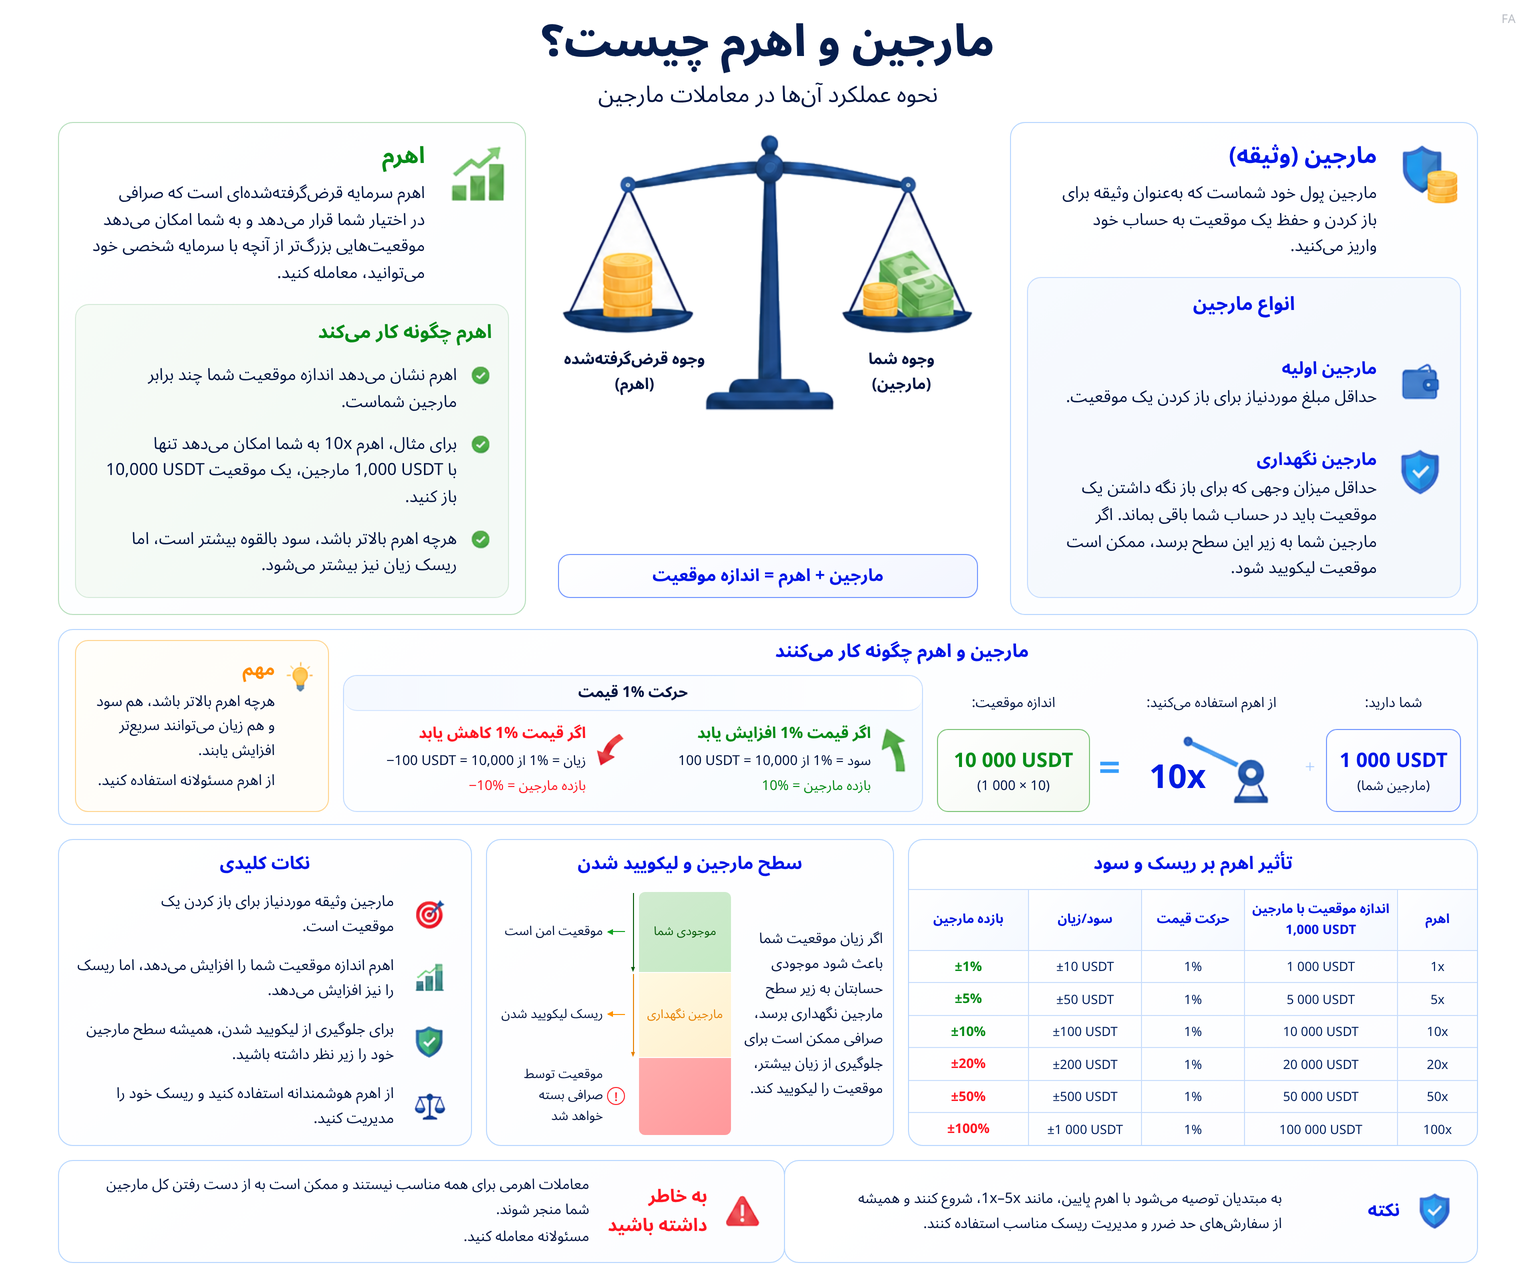
معاملات مارجین بخش جداییناپذیر قراردادهای آتی دائمی هستند. برای باز کردن یک موقعیت، معاملهگر باید مارجین موردنیاز را واریز کند که بخشی از ارزش قرارداد را تشکیل میدهد. صرافی از طریق اهرم، امکان دسترسی به باقی ارزش موقعیت را فراهم میکند.
سرمایه اولیه موردنیاز برای باز کردن یک موقعیت میتواند اندک باشد. هرچه معاملهگر سرمایه کمتری به معامله اختصاص دهد، اهرم بالاتر خواهد بود. با این حال، اهرم بالاتر خطر لیکوئید شدن را نیز افزایش میدهد. اگر بازار برخلاف جهت موقعیت حرکت کند و موجودی حساب به زیر مارجین نگهداری موردنیاز کاهش یابد، ممکن است موقعیت بهاجبار بسته شود.
قیمت مارک از معاملهگران در برابر لیکوئید شدن ناخواسته ناشی از جهشهای کوتاهمدت نوسانات در یک صرافی خاص محافظت میکند. این قیمت معمولاً با استفاده از میانگین وزنی قیمتها در چندین صرافی محاسبه میشود.
مدیریت صحیح ریسک ضروری است. سفارشهای حد ضرر و حد سود میتوانند به کاهش خطر لیکوئید شدن کمک کنند و حفظ مارجین کافی نیز حاشیه اطمینان بیشتری ایجاد میکند. معاملهگران باتجربه بهندرت از اهرم بالاتر از 10 برابر استفاده میکنند. معمولاً بهتر است افراد تازهکار با اهرم 5 برابر یا کمتر شروع کنند. به این ترتیب، میتوانند بدون پذیرش ریسک بیش از حد از فرصتهای بازار بهره ببرند. در نهایت، میزان زیان احتمالی به اندازه موقعیت و انضباط معاملهگر بستگی دارد.
استفاده از اهرم بالاتر ممکن است هنگام معامله داراییهای گرانقیمت، مانند قراردادهای آتی بیتکوین، توجیهپذیر باشد. در چنین مواردی، باز کردن یک موقعیت به سپرده مارجین قابلتوجهی نیاز دارد. با این حال، ریسک واقعی معامله به اندازه موقعیت و فاصله میان قیمت ورود و سطح حد ضرر بستگی دارد.
قراردادهای آتی دائمی در مقایسه با قراردادهای آتی سنتی
تفاوتهای اصلی میان قراردادهای آتی استاندارد و دائمی عبارتاند از:
- تاریخ انقضا. قرارداد آتی استاندارد در تاریخی از پیش تعیینشده منقضی میشود. قرارداد آتی دائمی تاریخ انقضا ندارد و به همین دلیل موقعیتها میتوانند برای مدت نامحدود باز باقی بمانند. این مزیت اصلی قراردادهای دائمی است.
- همگرایی قیمت. در قراردادهای آتی استاندارد، با نزدیک شدن به تاریخ انقضا، قیمت قرارداد به قیمت نقدی همگرا میشود و نرخهای بهره جاری را نیز منعکس میکند. در قراردادهای آتی دائمی، نرخ تأمین مالی مانند یک لنگر نامرئی عمل کرده و قیمت قرارداد را نزدیک به قیمت نقدی نگه میدارد. پرداختهای تأمین مالی معمولاً هر هشت ساعت تسویه میشوند.
- اهرم. میزان اهرم در بورسهای سنتی معمولاً محدود است. در مقابل، قراردادهای آتی دائمی در صرافیهای ارز دیجیتال اغلب اهرمی تا 100 برابر ارائه میدهند. اگرچه این ویژگی برای معاملهگران فعال جذاب است، ضرورت مدیریت صحیح ریسک را نیز افزایش میدهد.
قراردادهای آتی استاندارد و دائمی منشأ بسیار متفاوتی دارند. قراردادهای آتی استاندارد قرنهاست که بخشی از نظام مالی سنتی هستند، در حالی که قراردادهای آتی دائمی نوآوری نسبتاً جدیدی به شمار میروند که کمی بیش از یک دهه پیش برای نخستین بار در بازار ارزهای دیجیتال معرفی شدند. با این حال، امروزه مرز میان این دو در حال کمرنگ شدن است، زیرا برخی از بورسهای سنتی نیز ارائه قراردادهای آتی دائمی را آغاز کردهاند.
پارامتر | قراردادهای آتی استاندارد | قراردادهای آتی دائمی |
تاریخ انقضا | دارد | ندارد |
نگهداری موقعیت | تا زمان سررسید قابل نگهداری است | میتوان برای مدت نامحدود نگهداری کرد |
همگرایی قیمت با بازار نقدی | با نزدیک شدن به تاریخ سررسید، قیمت قرارداد به قیمت نقدی همگرا میشود | از طریق سازوکار نرخ تأمین مالی، قیمت نزدیک به قیمت نقدی باقی میماند |
پرداختهای نرخ تأمین مالی | خیر | هر 8 ساعت |
اهرم | محدود | بالا (تا 100 برابر) |
بازار | بورسهای سنتی | صرافیهای ارز دیجیتال |
نظارت قانونی | CFTC، SEC | بسته به حوزه قضایی متفاوت است |
ریسکهای معامله قراردادهای آتی دائمی
معامله قراردادهای آتی دائمی با چهار ریسک اصلی همراه است.
- ریسک لیکویید شدن مهمترین ریسک است. در صورت استفاده از اهرم بالا، حتی حرکت 1–2 درصدی قیمت در خلاف جهت موقعیت شما میتواند باعث لیکویید شدن شود. در نتیجه، ممکن است کل مارجین خود را از دست بدهید و در برخی موارد حتی به صرافی بدهکار شوید.
- ریسک نرخ تأمین مالی کمتر به چشم میآید، اما با گذشت زمان میتواند هزینهبر شود. پرداختهای نرخ تأمین مالی هر 8 ساعت انجام میشوند و در دورههایی که نرخ تأمین مالی بهطور استثنایی بالا است، مجموع هزینه طی یک ماه ممکن است از مارجین اولیه نیز فراتر رود. این ریسک بهویژه برای معاملهگرانی اهمیت دارد که در یک بازار بهشدت صعودی، موقعیتهای خرید خود را حفظ میکنند.
- ریسک نظارتی یکی دیگر از موارد مهمی است که باید در نظر گرفته شود. نهادهای نظارتی مانند کمیسیون معاملات آتی کالای ایالات متحده (CFTC) و مقامات اتحادیه اروپا ممکن است دسترسی به قراردادهای آتی دائمی را محدود کنند. پیش از واریز وجه، مطمئن شوید که پلتفرم موردنظر مجوز ارائه این محصولات را در حوزه قضایی شما دارد.
- ریسک احساسی اغلب نادیده گرفته میشود. اهرم بالا میتواند معاملهگران را به معاملات تکانشی ترغیب کند و آنها را وسوسه کند موقعیتهایی بزرگتر از آنچه در ابتدا برنامهریزی کرده بودند، باز کنند. به برنامه معاملاتی خود پایبند باشید، از صرافیهای معتبر استفاده کنید و هرگز بیش از 1–2 درصد از سرمایه معاملاتی خود را در یک معامله به خطر نیندازید.
محل و چگونگی انجام معامله قراردادهای آتی دائمی
انتخاب پلتفرم مناسب برای معامله قراردادهای آتی دائمی ضروری است. امنیت وجوه شما تا حد زیادی به صرافی مورد استفاده بستگی دارد.
صرافیهای متمرکز، قراردادهای آتی دائمی را برای دهها یا حتی صدها دارایی ارائه میکنند. هنگام انتخاب پلتفرم، عواملی مانند نظارت قانونی، حجم معاملات، کارمزدها و نقدشوندگی را در نظر بگیرید. بازارسازان فعال به حفظ اسپردهای محدود کمک میکنند، در حالی که فعالیت معاملاتی بالا امکان اجرای سفارشها بدون لغزش قیمت را فراهم میکند.
لایتفایننس (LiteFinance) به معاملهگران امکان میدهد قراردادهای دائمی سهام را معامله کنند. این پلتفرم اطلاعات لحظهای درباره نرخ تأمین مالی، قیمت مارک و مارجین نگهداری ارائه میدهد. سفارشهای حد ضرر و حد سود را میتوان مستقیماً از طریق درگاه معاملاتی یا پروفایل مشتری ثبت کرد. معاملات از طریق درگاه تحت وب، اپلیکیشن دسکتاپ و اپلیکیشن موبایل در دسترس هستند. کارمزدها از 0.01% آغاز میشوند و اهرم تا 50 برابر ارائه میشود.
پیش از معامله با پول واقعی، استراتژی خود را در حالت دمو آزمایش کنید. LiteFinance به شما امکان میدهد بدون ثبتنام از حالت دمو استفاده کنید. پس از آشنایی با اصول اولیه، میتوانید بهتدریج معاملات خود را به آلتکوینها نیز گسترش دهید. وجوه مجازی به شما کمک میکنند بدون هیچگونه ریسکی با نحوه عملکرد قراردادهای آتی دائمی و چگونگی ثبت سفارشها آشنا شوید.
نتیجهگیری
قراردادهای آتی دائمی شیوه معامله در بازارها را دگرگون کردهاند. آنها انعطافپذیری بازار نقدی را با مزایای معاملات مارجین ترکیب میکنند. این قراردادها بهجای تاریخ انقضا، از سازوکار نرخ تأمین مالی استفاده میکنند و اهرم نیز به معاملهگران امکان میدهد با سرمایه کمتر، موقعیتهای بزرگتری را کنترل کنند.
در عین حال، اهرم بالاتر به معنای ریسک بیشتر است. مدیریت مؤثر ریسک، برخورداری از مارجین کافی و رعایت انضباط معاملاتی ضروری هستند. پیش از به خطر انداختن پول واقعی، برای درک نحوه عملکرد نرخ تأمین مالی و چگونگی لیکویید شدن موقعیتها وقت بگذارید و استراتژی خود را در یک حساب دمو آزمایش کنید.
آماده شروع هستید؟ حالت دموی LiteFinance را بدون نیاز به ثبتنام امتحان کنید. قرارداد دائمی BTC/USDT را در ترمینال معاملاتی پیدا کنید، نرخ تأمین مالی را بررسی کنید و نخستین معامله مجازی خود را انجام دهید. بازار به کسانی پاداش میدهد که آماده باشند.
پرسشهای پرتکرار درباره قراردادهای آتی دائمی
یکی از نمونههای رایج، قرارداد دائمی BTC/USDT است که در اکثر صرافیهای ارز دیجیتال ارائه میشود. این قرارداد قیمت بیتکوین را دنبال میکند و تسویه آن با USDT انجام میشود. پرداختهای نرخ تأمین مالی معمولاً هر 8 ساعت انجام میشوند و معاملهگران میتوانند از اهرم تا 100 برابر استفاده کنند.
پرپس (Perps) مخفف “Perpetuals” و به معنای قراردادهای آتی دائمی است. این قراردادها تاریخ انقضا ندارند و به همین دلیل، موقعیتها را میتوان برای مدت نامحدود باز نگه داشت. قیمت قرارداد از طریق نرخ تأمین مالی نزدیک به قیمت نقدی نگه داشته میشود؛ سازوکاری که به افزایش کارایی بازار کمک میکند.
قانونی بودن قراردادهای آتی دائمی به حوزه قضایی بستگی دارد. در ایالات متحده، ابزارهای مشتقه تحت نظارت کمیسیون معاملات آتی کالای ایالات متحده (CFTC) قرار دارند. در اتحادیه اروپا، این قراردادها مشمول مقررات بازار داراییهای رمزنگاریشده (MiCA) هستند. بهطور کلی، قراردادهای آتی دائمی در صورتی که در صرافیهای دارای مجوز معامله شوند، قانونی هستند.
محتوای این مقاله بیانگر نظر نویسنده است و لزوماً بیانگر موضع رسمی کارگزار لایت فایننس نیست. مطالب منتشر شده در این صفحه صرفاً برای اهداف اطلاعاتی ارائه شده است و نباید به عنوان ارائه مشاوره سرمایه گذاری برای اهداف دستورالعمل 2014/65/EU مورد نظر تلقی شوند.
بر اساس قانون کپیرایت، این ماده مالکیت معنوی محسوب میشود که شامل ممنوعیت کپی و توزیع آن بدون رضایت میباشد.