Доходность облигаций европейских стран растет быстрее, чем в США. Это позволяет инвесторам покупать EURUSD на ожиданиях дальнейшей монетарной рестрикции ЕЦБ. Однако причины роста доходности европейского долгового рынка не столь благоприятны для евро. Порассуждаем и составим торговый план.
В этой статье мы разберем:
Ключевые факты
- Политические риски в Европе продолжают расти.
- ЕЦБ выглядит более ястребиным, чем ФРС.
- Инвесторы ждут данных по инфляции в США.
- Отбой от 1,166 — повод продать EURUSD.
Фундаментальный прогноз по евро на неделю
EURUSD смотрит на долговой рынок как кролик на удава. Доходность европейских облигаций растет быстрее, чем американских. Это позволяет утверждать, что ЕЦБ — больший ястреб, чем ФРС, и покупать евро. Дескать, на днях Кристин Лагард не только объявит о повышении ставок, но и подаст сигнал о продолжении цикла монетарной рестрикции. Напротив, шансы на два акта ужесточения денежно-кредитной политики ФРС продолжают снижаться.
Динамика доходности облигаций
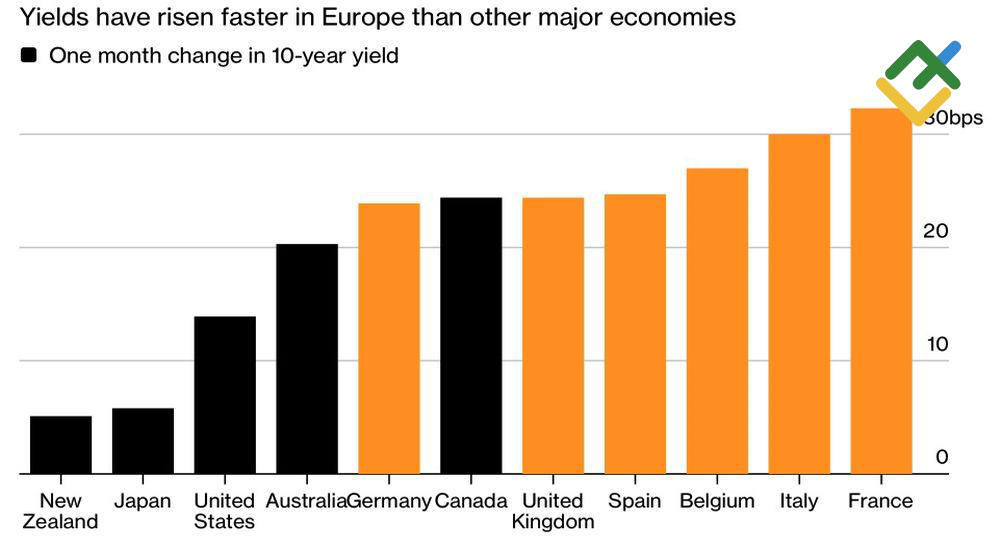
Источник: Bloomberg.
Проблема в том, что ралли доходности облигаций — лишь красивая картинка. То, что происходит внутри, сложно назвать позитивом для EURUSD. Когда ставки растут, долговые обязательства распродаются. Быстрее всего инвесторы избавляются от французских и итальянских бумаг, поскольку у этих стран есть проблемы с бюджетом. В черном списке находится и Германия, где доходность 30-летних облигаций взлетела к максимумам с 2011 года.
Фридрих Мерц не просто проиграл региональные выборы, но и стал козлом отпущения в собственной партии. Представители ХДС указывают на резкое снижение рейтинга одобрения канцлера до 15% и обвиняют его в поражении. Германия может пойти по пути вотума недоверия и внеочередных парламентских выборов, хотя Morgan Stanley рассматривает такой сценарий как хвостовой риск. Основным сценарием представляется формирование правительства меньшинства во главе с AfD.
Рост политических рисков и цен на нефть и газ, а также связанные с ними риски ускорения инфляции и ужесточения денежно-кредитной политики ЕЦБ приводят к распродажам европейских облигаций и поднимают их доходность. Это воспринимается инвесторами как повышение привлекательности европейских активов, что поддерживает EURUSD.
Тем более что шансы на два акта монетарной рестрикции ФРС в 2026 году снизились с 50% до выхода отчета о занятости в США до 42% после его публикации. Вероятность повышения ставки в сентябре колеблется вблизи 60%.
Динамика рыночных ожиданий по ставкам ФРС
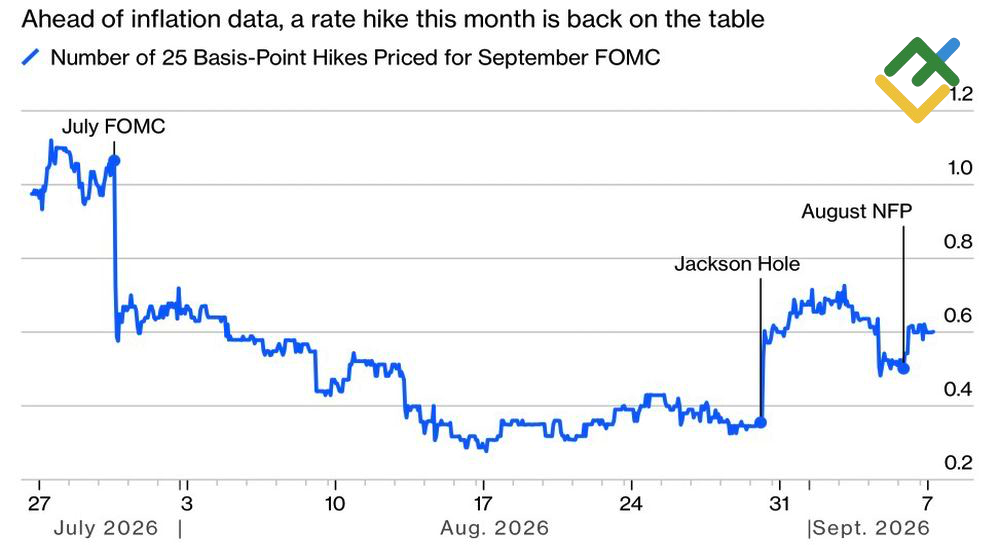
Источник: Bloomberg.
Таким образом, быки по EURUSD увлеклись ралли доходности облигаций, но совершенно забыли о необходимости разобраться в его причинах. В Европе они связаны с политикой и опасениями по поводу повторения энергетического кризиса. В США — с уверенностью в экономике.
Действительно, кто сказал, что такая экономика, как американская, не сможет выдержать ставки долгового рынка на уровне 5%? Это не так много по историческим меркам, а рост доходности — не более чем возвращение к ее нормальным уровням после десятилетий финансовых репрессий.
Динамика доходности трежерис
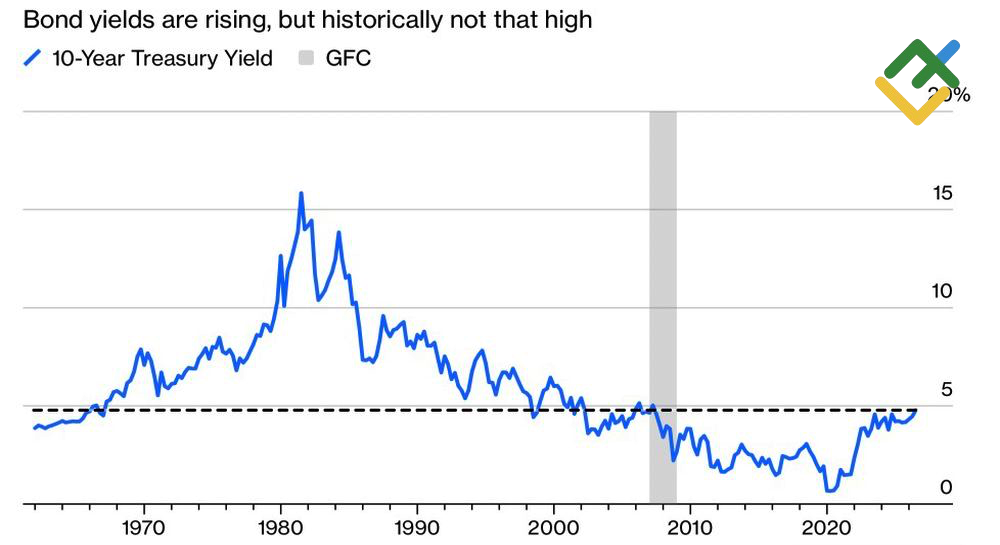
Источник: Bloomberg.
Forex ошибается, покупая EURUSD, и ждет отчета об американской инфляции, который, по иронии судьбы, может ткнуть его лицом в собственную ошибку.
Торговый план по EURUSD на неделю
На мой взгляд, ралли евро оторвано от реальности. Отбой от 1,166 или возвращение в торговый диапазон 1,158–1,164 после прорыва его верхней границы станут поводами для продаж EURUSD.
Данный прогноз основан на анализе фундаментальных факторов. В нем учитываются официальные сообщения финансовых институтов (в том числе регуляторов), различные геополитические и экономические события и статистические данные. Также принят во внимание исторический опыт на финансовых рынках.
График цены EURUSD в реальном времени
Содержание данной статьи является исключительно частным мнением автора и может не совпадать с официальной позицией LiteFinance. Материалы, публикуемые на данной странице, предоставлены исключительно в информационных целях и не могут рассматриваться как инвестиционный совет или консультация для целей Директивы 2014/65/EU.
В соответствии с законодательством об авторском праве, эта статья является объектом интеллектуальной собственности, что включает в себя запрет на ее копирование и распространение без согласия.