ATR показывает, насколько сильно изменилась цена в текущем периоде по сравнению с предыдущим. Индикатор применяется в трендовых стратегиях для оценки вероятности разворота тренда и определения момента выхода цены из флета. Также его используют для установки ордеров стоп-лосс и тейк-профит и для оценки ширины ценового диапазона при торговле по канальным стратегиям.
ATR входит в стандартный набор индикаторов большинства торговых платформ. Он используется в сочетании с методами Price Action и осцилляторами и выполняет вспомогательную функцию.
В этой статье мы разберем:
Ключевые факты
ATR (Average True Range) — индикатор волатильности, разработанный Уэллсом Уайлдером.
Индикатор показывает интенсивность движения цены, но не определяет направление тренда.
Рост значения ATR указывает на увеличение волатильности, а его снижение — на ее уменьшение.
ATR используется для установки ордеров стоп-лосс и тейк-профит, а также для оценки рыночной активности.
Стандартный период расчета индикатора составляет 14 свечей.
Для повышения точности анализа ATR рекомендуется использовать в сочетании с другими инструментами технического анализа.
Что показывает индикатор ATR и как он работает — описание
ATR часто относят к индикаторам, которые помогают выявлять потенциальные развороты тренда. Считается, что если индикатор прошел более 75% своего среднестатистического диапазона за фиксированный период времени, вероятность разворота возрастает. В отличие от классических осцилляторов, ATR не имеет фиксированных границ, таких как «0» и «100», которые используются для определения зон перекупленности и перепроданности. Поэтому ATR нельзя отнести к классическим осцилляторам.
Индикатор ATR был представлен Уэллсом Уайлдером в 1978 году в книге New Concepts in Technical Trading Systems. Уайлдер также является автором таких известных инструментов технического анализа, как Parabolic SAR и RSI.
ATR разработан для оценки волатильности рынка — степени изменчивости цены за определенный период времени.

Индикатор редко используется в ручных торговых стратегиях, однако часто входит в состав автоматизированных систем риск-менеджмента торговых советников. ATR не позволяет оценить силу тренда и не используется для прогнозирования направления движения цены. Его основная задача — показывать текущий уровень волатильности рынка.
Несмотря на сравнительно узкую область применения, ATR остается важным инструментом для определения целевых уровней прибыли, установки стоп-ордеров и оценки ширины ценового канала в канальных и диапазонных стратегиях, включая торговлю на пробой границ канала и возврат цены к среднему значению.
Основной сигнал индикатора прост: рост значения ATR свидетельствует об увеличении волатильности актива.
Распространенная ошибка — связывать рост ATR с ростом цены. Индикатор не показывает направление движения рынка. Если значение ATR увеличивается, цена может как расти, так и снижаться. Это означает лишь то, что расширяется диапазон ценовых колебаний.
Что такое средний истинный диапазон?
Индикатор ATR определяет изменение уровня волатильности цены за фиксированный промежуток времени. Для расчета он сравнивает:
максимумы и минимумы текущей свечи;
максимум и минимум текущей свечи с ценой закрытия предыдущей свечи.
Затем выбирается наибольшее из полученных значений, после чего результат усредняется за выбранный период.
Относительно низкое значение индикатора может указывать на следующие рыночные условия:
Флет. Цена движется в пределах одного диапазона, а средняя разница между максимумами и минимумами остается относительно стабильной.
Медленный тренд. Цена растет или снижается постепенно, при этом диапазон колебаний между соседними свечами остается небольшим.
Основной сигнал индикатора — резкий рост его значения. Это свидетельствует о том, что по сравнению с предыдущими периодами увеличивается разница между ценовыми экстремумами свечей. Размер тел и теней свечей возрастает, а движение цены становится более динамичным.
При этом общий диапазон движения цены может оставаться прежним. Рост волатильности означает, что цена проходит сопоставимое расстояние за более короткий промежуток времени.
Формула ATR
В основе расчета среднего истинного диапазона (ATR) лежат три значения:
Разность между максимумом и минимумом текущей свечи: High − Low
Модуль разницы между максимумом текущей свечи и ценой закрытия предыдущей свечи: |High − Close₋₁|
Модуль разницы между минимумом текущей свечи и ценой закрытия предыдущей свечи: |Low − Close₋₁|
Из этих трех значений выбирается наибольшее. Оно называется истинным диапазоном (True Range, TR) и используется для расчета индикатора.
Формула ATR:
ATR = Moving Average (TR, m),
где:
TR — истинный диапазон, равный максимальному значению из трех величин, указанных выше;
m — период усреднения;
Moving Average — скользящее среднее.
Сигналы индикатора ATR
ATR отражает изменение волатильности рынка: чем выше значение индикатора, тем активнее движется цена. Однако ATR не показывает направление движения рынка — он лишь позволяет оценить интенсивность ценовых колебаний.
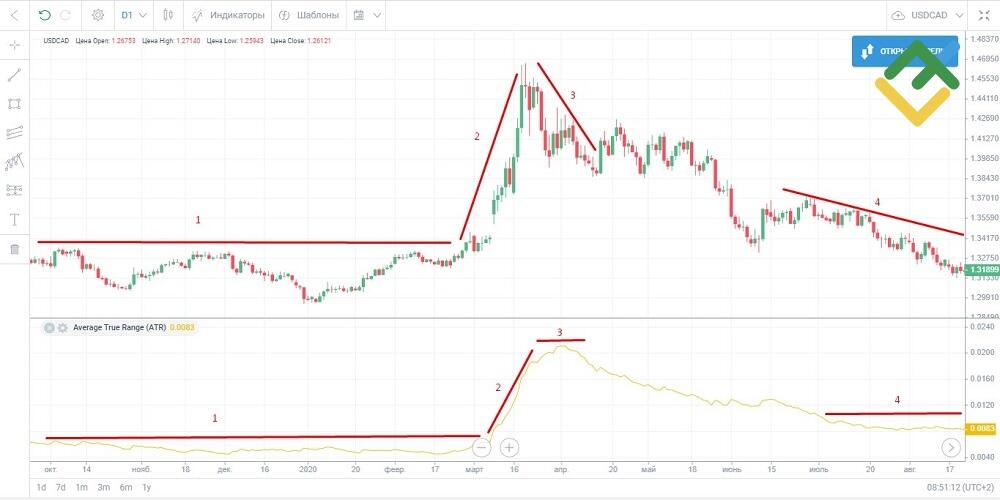
Участок 1. Низкие и стабильные значения ATR указывают на спокойный рынок или фазу флета с небольшими ценовыми колебаниями.
Участок 2. Резкий рост ATR свидетельствует об увеличении волатильности и начале сильного ценового движения.
Участок 3. Высокие значения индикатора говорят о сохранении повышенной рыночной активности. При этом ATR не показывает направление тренда: цена может двигаться как вверх, так и вниз.
Участок 4. Снижение ATR означает уменьшение волатильности, замедление тренда или переход рынка в фазу консолидации.
ATR показывает только интенсивность движения цены, поэтому для определения направления рынка его рекомендуется использовать в сочетании с другими инструментами технического анализа.
Индикатор ATR в MetaTrader 4
В торговых платформах MetaTrader 4 и MetaTrader 5 индикатор Average True Range (ATR) входит в стандартный набор инструментов технического анализа. Найти его можно в меню «Индикаторы» → «Осцилляторы».
Настройки ATR для MT4
Основной параметр индикатора ATR — период расчета. В настройках также можно задать верхний и нижний уровни, что удобно для визуального сравнения текущей волатильности с показателями предыдущих периодов.
Вместо запоминания числовых значений проще зафиксировать уровни и быстро просмотреть историю графика, чтобы оценить масштаб отклонения текущего значения от прошлых. На графике при этом будет отображаться только диапазон, заданный в настройках индикатора.
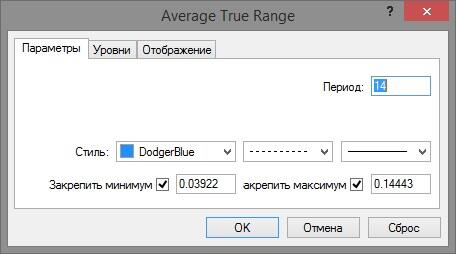
Во вкладке «Уровни» можно задать фиксированное значение, которое будет отображаться на графике в виде горизонтальной линии. Например, красной, как показано на скриншоте ниже.
Один из недостатков отображения ATR в MetaTrader 4 заключается в том, что рядом с названием индикатора отображается только его текущее значение. При перемещении курсора по графику этот показатель не меняется. Чтобы узнать значение ATR в конкретной точке, необходимо навести на нее курсор и дождаться появления всплывающей подсказки либо открыть окно «Данные» с помощью сочетания клавиш Ctrl+D.
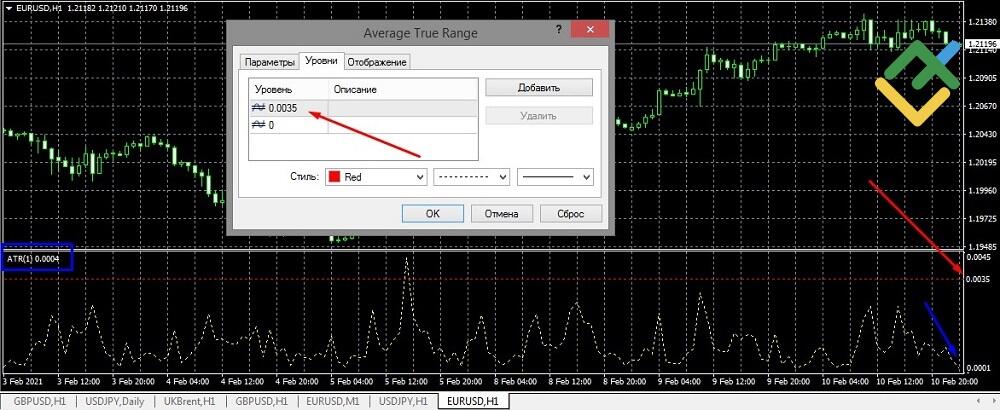
Во вкладке «Отображение» можно выбрать таймфреймы, на которых будет отображаться индикатор. Например, если анализ ведется на нескольких временных интервалах, но ATR нужен только на дневном графике, достаточно отметить таймфрейм D1. При переключении на другие таймфреймы индикатор отображаться не будет.
В интернете можно найти различные модификации ATR. Например, на сайте MQL5 доступен индикатор ATR Ratio, который показывает соотношение быстрого и медленного значений среднего истинного диапазона. После установки шаблон добавляется в торговую платформу.
Как использовать индикатор АТР
Чаще всего Average True Range (ATR) применяется в следующих случаях:
Определение уровней стоп-лосс. Значение волатильности, отображаемое индикатором, позволяет оценить средний диапазон движения цены. Границы этого диапазона могут использоваться в качестве ориентира при размещении защитных ордеров.
Определение периода флета. Если значение ATR находится на относительно низком уровне по сравнению со средней волатильностью за предыдущие периоды, это может указывать на боковое движение рынка.
Оценка вероятного завершения тренда. Чем сильнее цена отклоняется от своего среднего диапазона движения, тем выше вероятность замедления или завершения текущего тренда.
Поиск периодов высокой волатильности. Резкий рост ATR часто сопровождает сильные ценовые движения и может использоваться в краткосрочных стратегиях, включая скальпинг на Форекс.
Установка ордеров стоп-лосс
Стоп-лоссы обычно размещаются вблизи локальных экстремумов с небольшим отступом. Основная задача заключается в том, чтобы определить значимые экстремумы и избежать срабатывания ордера из-за рыночного шума.
Один из способов установки стоп-ордеров с использованием ATR предполагает следующие действия:
На относительно коротком таймфрейме (M5–M15) строятся уровни поддержки и сопротивления по наиболее выраженным локальным экстремумам.
К цене последнего локального максимума или минимума прибавляется либо вычитается значение 2 × ATR.
На полученном расстоянии размещается стоп-лосс.
Коэффициент ATR Multiplier подбирается индивидуально для каждого инструмента. Как правило, рекомендуется использовать значение не менее 1,5 ATR. Для таймфреймов от H1 часто применяется множитель 3.
Существует и другой подход: в момент открытия сделки рассчитывается уровень стоп-лосс на расстоянии 1,5–3 значений ATR от цены входа. Для длинной позиции значение ATR умножается на выбранный коэффициент и вычитается из цены открытия, для короткой позиции — прибавляется к ней. Дополнительно может использоваться небольшой фильтр в несколько пунктов. Для определения уровня тейк-профит можно использовать значение ATR со старшего таймфрейма.
Этот метод наиболее эффективен на коротких временных интервалах, где присутствует значительный ценовой шум — хаотичные и трудно прогнозируемые колебания цены. Использование ATR позволяет размещать стоп-ордера на более безопасном расстоянии, оставляя запас для краткосрочных рыночных колебаний.
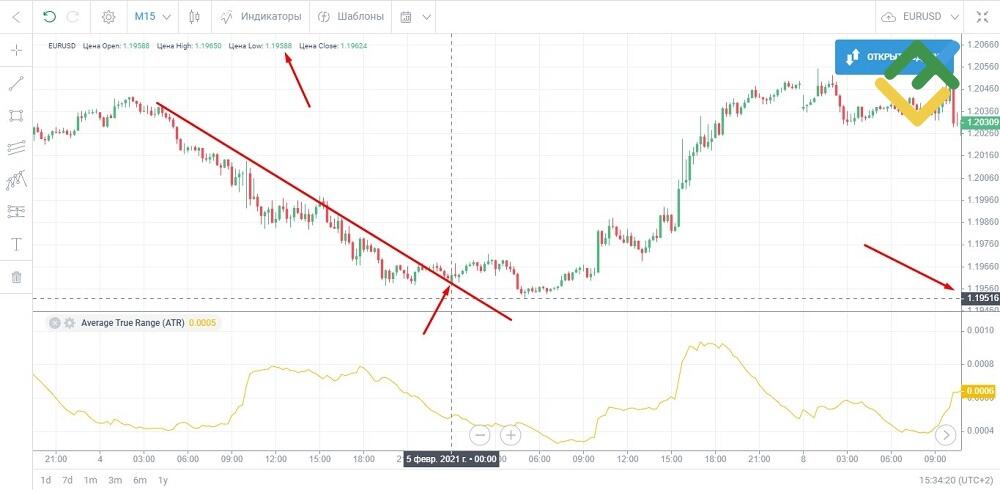
На нисходящем тренде строим уровень сопротивления для открытия сделки после его пробоя, подтвержденного соответствующим паттерном. После отскока цены открывается длинная позиция.
Минимальная цена составляет 1,19588, значение ATR — 0,0005 (5 пунктов). Умножаем ATR на 2 и вычитаем полученное значение из минимальной цены. В результате уровень стоп-лосс составит 1,19488.
Как видно на скриншоте, цена не достигла этого уровня. После тестирования отметки 1,19516 она развернулась и продолжила движение вверх.
Фильтр флета
Предположим, вы торгуете по тренду валютной парой со среднедневной волатильностью 80 пунктов. Это значение можно определить с помощью калькуляторов волатильности. Если текущая волатильность составляет менее 50% от среднего диапазона, рынок можно считать находящимся во флете. Например, если показатель не превышает 40 пунктов, поиск точек входа по трендовой стратегии может быть нецелесообразен, поскольку вероятность формирования устойчивого движения снижается.
Насколько оправдан такой подход — вопрос дискуссионный. Во-первых, порог в 50% является условным и подбирается индивидуально для каждого инструмента. Во-вторых, флет на старшем таймфрейме не исключает наличия тренда на младшем.
К недостаткам ATR относят запаздывание, характерное для индикаторов, основанных на скользящих средних. Чем больше период расчета, тем медленнее индикатор реагирует на текущие изменения цены. Например, при периоде 50 в расчет включаются данные последних 50 свечей. Если на последних двух-трех свечах происходит резкий всплеск волатильности, его влияние сглаживается значениями предыдущих периодов.
В то же время слишком малый период повышает чувствительность индикатора и может привести к увеличению количества ложных сигналов.
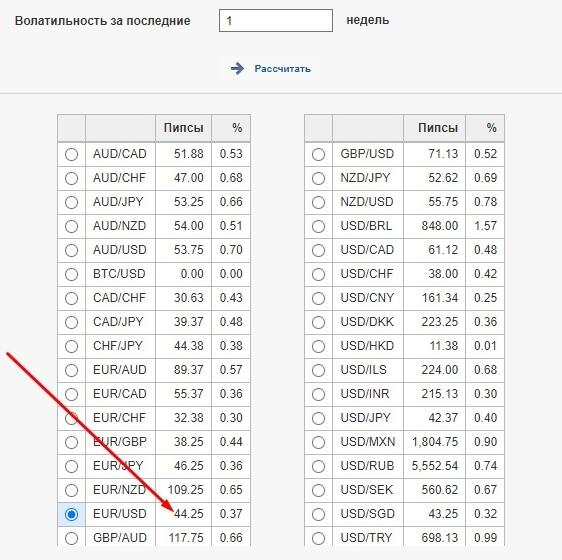
Согласно данным калькулятора волатильности Forex, средняя волатильность валютной пары EURUSD за последнюю неделю составила 44,25 пункта.
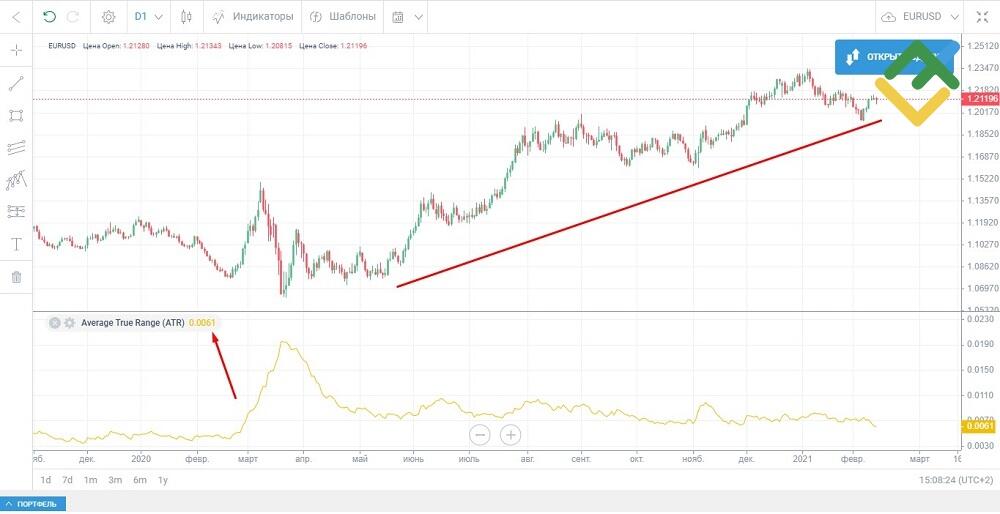
На дневном графике текущее значение ATR составляет 61 пункт по четырехзначным котировкам. Текущая волатильность превышает среднее недельное значение, что может свидетельствовать об отсутствии флета и более высокой рыночной активности по сравнению с предыдущей неделей.
Однако делать вывод о наличии или ускорении тренда только на основании ATR нельзя, поскольку индикатор отражает уровень волатильности, а не направление движения цены.
Определение потенциальных точек разворота тренда
Чем сильнее текущее значение ATR отклоняется от своих предыдущих значений, тем выше вероятность того, что текущая фаза рыночного движения близка к завершению.
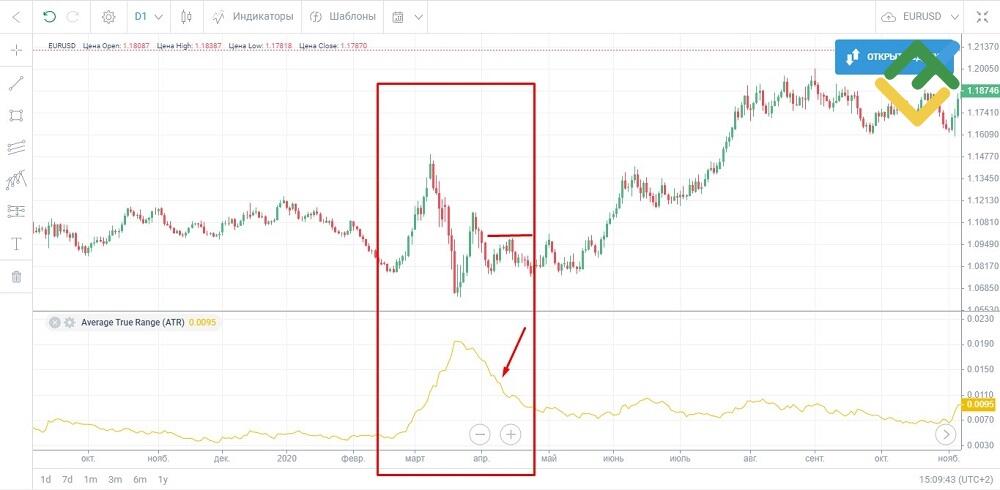
Относительно низкое значение ATR на дневном графике не позволяло однозначно определить наличие или отсутствие тренда. Восходящее движение присутствовало, однако его интенсивность была настолько низкой, что Average True Range не давал четких сигналов о повышенной рыночной активности.
Резкий рост значения индикатора свидетельствует об увеличении волатильности: движение цены становится более динамичным, а скорость изменения котировок возрастает. При этом трейдеру по-прежнему необходимо самостоятельно определять вероятное направление движения рынка.
Достижение ATR максимальных значений с последующим снижением указывает на уменьшение волатильности. Обратите внимание: за время роста индикатора тренд мог изменить направление. Average True Range не показывает направление движения цены, а отражает лишь интенсивность ее изменения. Возврат индикатора к низким значениям может свидетельствовать о замедлении ценового движения, переходе рынка во флет или формировании слабого тренда.
Существует и другой подход к определению потенциальных точек разворота. Он основан на сравнении значения среднего истинного диапазона с расстоянием, которое цена прошла от начала периода до текущего момента. Такой анализ обычно проводится на младшем таймфрейме.
Пример. На часовом графике определяется значение ATR, которое принимается за 100% среднего диапазона движения цены в течение часа. Затем выполняется переход на минутный таймфрейм и определяется начало текущего часа. После этого оценивается, какую часть этого диапазона цена уже прошла:
если цена преодолела более 70% диапазона, вероятность замедления или завершения текущего движения считается повышенной, поэтому можно рассматривать сигналы в противоположном направлении;
если цена прошла менее 30% диапазона, можно рассматривать сделки по текущему направлению движения;
если пройденный путь составляет от 30% до 70% диапазона, с открытием позиции рекомендуется не спешить.
Указанные процентные значения являются ориентировочными и подбираются индивидуально для каждого актива.
Стратегии с использованием индикатора ATR
ATR чаще всего применяется как вспомогательный инструмент для оценки волатильности и управления рисками. Один из распространенных подходов предполагает использование индикатора в сочетании с уровнями поддержки и сопротивления.
Сначала трейдер определяет направление тренда на старшем таймфрейме, после чего оценивает текущую волатильность с помощью ATR. Если цена прошла лишь небольшую часть своего среднего дневного диапазона, можно рассматривать открытие позиции по тренду. Если же большая часть диапазона уже пройдена, вероятность продолжения движения может снижаться.

Чем сильнее текущее значение ATR превышает свои предыдущие уровни, тем выше рыночная волатильность. Существенный рост индикатора может указывать на усиление текущего ценового движения и приближение рынка к фазе повышенной активности.
Однако ATR не является инструментом для прямого определения разворотов тренда. Его сигналы рекомендуется использовать в сочетании с другими методами технического анализа для оценки вероятности изменения рыночной динамики.
Недостатки ATR
К основным недостаткам Average True Range относятся:
Ограниченная область применения. Индикатор не показывает направление движения цены и не используется для прогнозирования рынка. Его задача — оценка текущего уровня волатильности по сравнению с предыдущими периодами.
Запаздывание сигналов. Как и другие индикаторы, основанные на усреднении данных, ATR реагирует на изменения рынка с задержкой. Волатильность может начать расти раньше, чем это отразится на значениях индикатора. В отдельных случаях задержка может составлять одну-две свечи.
Несмотря на эти ограничения, ATR остается полезным инструментом для оценки рыночной активности и управления рисками. Для повышения качества анализа его рекомендуется использовать в сочетании с другими инструментами, включая осцилляторы, такие как Stochastic и MACD.
Также не рекомендуется использовать слишком короткие периоды расчета, поскольку это может увеличить количество ложных сигналов. Для часового таймфрейма часто применяются периоды в диапазоне от 12 до 14.
Заключение
ATR — полезный инструмент для оценки рыночной волатильности и управления рисками. Хотя по информативности он может уступать некоторым другим индикаторам для начинающих трейдеров, понимание принципов его работы может оказаться полезным при разработке и совершенствовании торговой системы.
Если вы хотите попробовать ATR на практике, дополнительно устанавливать его не потребуется. Индикатор входит в стандартный набор MetaTrader 4 и MetaTrader 5, поэтому ознакомиться с его возможностями можно на демо-счете. Если по каким-либо причинам индикатор отсутствует в платформе, его можно восстановить переустановкой терминала или скопировать файл индикатора из папки MQL/Indicators на другом компьютере. Average True Range также доступен в торговой платформе LiteFinance и не требует отдельной установки.
Часты вопросы об индикаторе ATR
Индикатор ATR применяется для оценки волатильности рынка и определения уровней размещения ордеров стоп-лосс и тейк-профит. Также он помогает оценивать рыночную активность и интенсивность ценового движения.
ATR рассчитывается на основе выбранного периода и показывает средний диапазон движения цены за указанное количество свечей. Низкие значения индикатора по сравнению с его историческими уровнями обычно свидетельствуют о снижении волатильности и возможном переходе рынка в состояние флета.
Диапазон ATR отражает среднюю величину ценовых колебаний за определенный период. Этот показатель помогает оценить характерную амплитуду движения цены и текущий уровень волатильности актива.
При торговле акциями ATR используется для оценки интенсивности изменения цены и текущей волатильности рынка. Рост значения индикатора свидетельствует об увеличении волатильности, тогда как низкие значения обычно указывают на снижение рыночной активности и возможное боковое движение.
Для поиска потенциального прорыва часто отслеживают периоды низкой волатильности. После продолжительного снижения значений ATR вероятность усиления ценового движения может возрастать, что иногда предшествует выходу цены за пределы уровней поддержки или сопротивления.

Содержание данной статьи является исключительно частным мнением автора и может не совпадать с официальной позицией LiteFinance. Материалы, публикуемые на данной странице, предоставлены исключительно в информационных целях и не могут рассматриваться как инвестиционный совет или консультация для целей Директивы 2014/65/EU.
В соответствии с законодательством об авторском праве, эта статья является объектом интеллектуальной собственности, что включает в себя запрет на ее копирование и распространение без согласия.