لفترة طويلة، كانت أسعار النفط وما ينتج عن ارتفاعها من ضغوط تضخُّمية، إلى جانب السياسة النقدية للاحتياطي الفيدرالي، تُوجِّه تحرُّكات زوج EUR/USD، وقد أدَّت هذه العوامل مجتمعةً إلى ارتفاع عائدات سندات الخزانة الأمريكية ودعم قوَّة الدولار الأمريكي، لكن هذه العلاقة لم تعد تعمل كما كانت في أكتوبر. دعونا نناقش هذا الموضوع ونضع خطَّة للتداوُل معًا.
يغطي المقال الموضوعات التالية:
أهم النقاط الرئيسيَّة
- صعود خام برنت لا يدعم الدببة (البائعين) على زوج EUR/USD.
- قد تكون المخاوف بشأن الأزمة في فرنسا مبالغًا فيها.
- تضغط المخاوف من فقاعة الذكاء الاصطناعي على الدولار الأمريكي.
- سيُتيح اختراق مُستوى 1.126 صعودًا فرصة لفتح صفقات الشراء (الطويلة) على زوج EUR/USD.
التوقُّعات الأساسيَّة الأسبوعيَّة للدولار الأمريكي
هل أصبحت مخاطر انفجار فقاعة الذكاء الاصطناعي (انهيار أسعار أسهم القطاع بعد ارتفاعات مبالغ فيها) أكثر تأثيرًا في الدولار الأمريكي من أسعار النفط والتضخُّم والسياسة النقدية للاحتياطي الفيدرالي؟ وهل يُشكِّل احتمال تكرار أزمة الديون الأوروبية التي حدثت في عام 2012 تهديدًا لليورو بالحجم الذي يبدو عليه؟ تدفع هذه التساؤلات زوج EUR/USD إلى تقلُّبات حادّة.
ويتوقَّع اقتصاديون شاركوا في استطلاع أجرته صحيفة وول ستريت جورنال (The Wall Street Journal) انخفاض أسعار النفط وعائدات سندات الخزانة الأمريكية، وتراجع مُعدَّل التضخُّم إلى 2.3% بحلول نهاية عام 2027، وفي هذا السيناريو، لن يحتاج الاحتياطي الفيدرالي إلى رفع أسعار الفائدة ثلاث مرّات خلال 12 شهرًا المقبلة، كما تتوقَّع سوق العقود الآجلة حاليًا، ومن شأن ذلك أن يُضعف الدولار الأمريكي.
اتجاهات عائدات سندات الخزانة الأمريكية وتوقُّعاتها
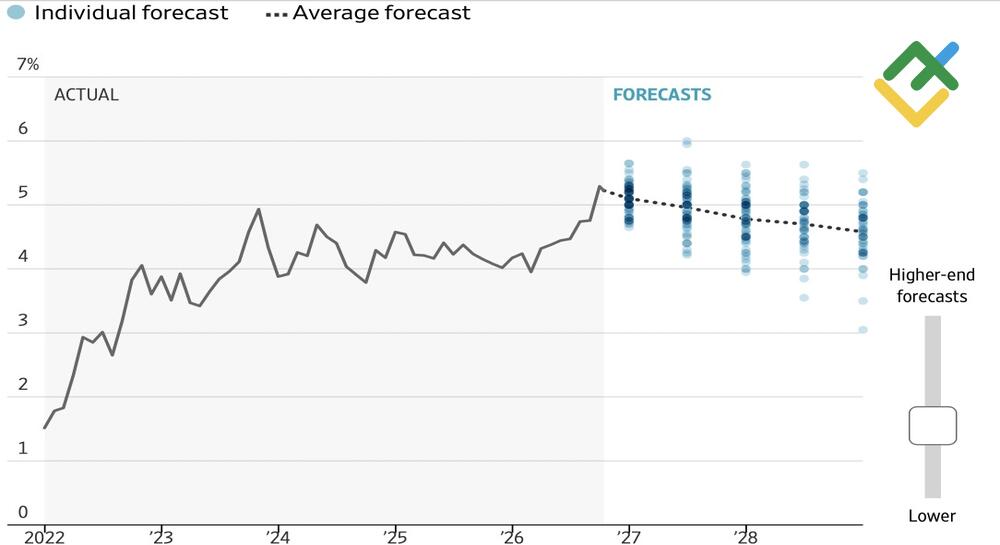
المصدر: وول ستريت جورنال.
في الوقت الراهن، لا تنخفض أسعار خام برنت، والسؤال هو لماذا؟ وفقًا لشركة كبلر (Kpler)، تبلغ صادرات النفط من الشرق الأوسط 24 مليون برميل يوميًا، مقارنةً بنحو 23.3 مليون برميل يوميًا قبل الحرب، وقد بلغت الشحنات المارّة عبر مضيق هرمز 14 مليون برميل يوميًا، أي 82% من مستوياتها في أواخر فبراير، وتسلك نحو 40% من شحنات النفط في المنطقة حاليًا طرقًا بديلة تتجاوز مضيق هرمز، مقارنةً بنسبة 17% قبل بدء قصف إيران، ويخشى المُستثمرون أن تُصعِّد طهران الصراع، لكنها تفعل ذلك بالفعل، إذ سُجِّل نحو 30 هجومًا على السفن في أكتوبر، وفي الوقت نفسه، يرتفع الطلب في الولايات المتحدة والصين، بينما تراجعت المخزونات العالمية إلى مستويات منخفضة.
ويبدو من غير المُرجَّح أن تشهد أسعار خام برنت انهيارًا حادًّا مماثلًا لما حدث في مايو ويونيو، وهذا يعني أن مخاطر بقاء التضخُّم مرتفعًا ومواصلته الارتفاع لا تزال كبيرة، ومن المُفترَض أن يدعم ذلك الدولار الأمريكي، لكن فعليًا، لم يعد زوج EUR/USD يواصل الهبوط، ويحدث ذلك رغم الضغوط على اليورو الناجمة عن الأزمة في فرنسا واتّساع الفرق بين عائدات السندات الفرنسية والألمانية إلى أعلى مُستوى منذ عام 2012.
الفرق بين عائدات السندات الفرنسية والألمانية
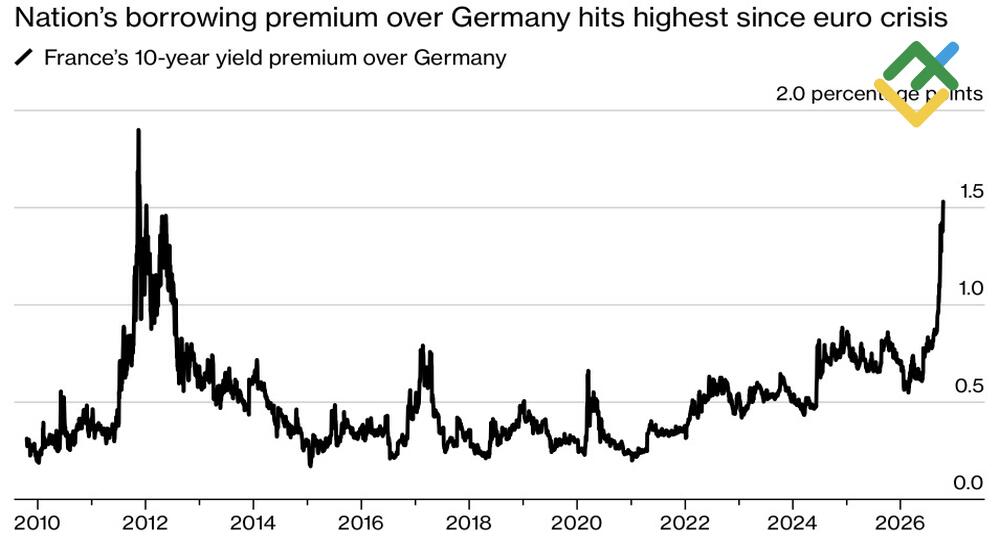
المصدر: وكالة بلومبرج.
ترى شركة بلاك روك (BlackRock) أن الأوضاع قد لا تكون بالسوء الذي تبدو عليه، فرغم ارتفاع الدين الفرنسي إلى 120% من الناتج المحلي الإجمالي، عادت نسبة إجمالي ديون منطقة اليورو إلى 89% من الناتج المحلي الإجمالي، وهو المُستوى نفسه المُسجَّل قبل 14 عامًا، كما أصبحت البنوك الأوروبية تتمتَّع برؤوس أموال أقوى، وهو أمر مهمّ خصوصًا أن القطاع المصرفي أدَّى دورًا رئيسيًا في اندلاع أزمة الديون عام 2012.
وتأتي الضغوط الرئيسية على الدولار من المخاوف من أن يكون رفع الاحتياطي الفيدرالي أسعار الفائدة سلاحًا ذا حدَّين (يدعم الدولار، لكنه قد يضرّ بسوق الأسهم)، فعند انفجار فقاعة شركات الإنترنت (انهيار أسعار أسهمها بعد ارتفاعات مبالغ فيها)، كان المُستثمرون يعتقدون أيضًا أن تشديد السياسة النقدية لن يُدمِّر سوق الأسهم، وفي الواقع، إذا اضطر الاحتياطي الفيدرالي إلى إعادة التضخُّم إلى هدفه البالغ 2%، فلن يستثني أيّ قطاع من آثار التشديد النقدي، بما في ذلك قطاع الذكاء الاصطناعي.
خطَّة التداوُل الأسبوعيَّة لزوج EUR/USD
لذلك، إذا كانت المخاوف بشأن فرنسا مبالغًا فيها، وأدَّت المخاوف المتزايدة من فقاعة أسهم التكنولوجيا إلى انخفاض عائدات سندات الخزانة الأمريكية، فسيُتيح اختراق مُستوى 1.126 صعودًا فرصة لفتح صفقات الشراء (الطويلة) على زوج EUR/USD، لكن يُرجَّح أن تُخفِّف نتائج الأعمال القوية للشركات المخاوف بشأن الذكاء الاصطناعي، وتُوفِّر مبرِّرًا لاستئناف بيع اليورو، مع تعيين الهدف الهبوطي (البيعي) عند 1.10 دولار.
تعتمد هذه التوقُّعات على تحليل العوامل الأساسيَّة، بما يشمل التصريحات الرسمية الصادرة عن المؤسَّسات الماليَّة والجهات التنظيمية، إلى جانب التطوُّرات الجيوسياسية والاقتصادية المختلفة والبيانات الإحصائية. فضلًا عن أخذ بيانات السوق التاريخية في الحسبان.
مخطط الأسعار لـ EURUSD فى الوقت الحقيقى
يُعبّر محتوى هذا المقال عن رأي المؤلف ولا يُعبّر بالضرورة عن وجهة نظر الوسيط LiteFinance، إذ يتمّ إعداد المواد المنشورة في هذه الصفحة لأغراضٍ إعلاميّة حصرًا، وبالتالي لا ينبغي التعامُل معها على أنّها توصية أو نصيحة استثمارية بموجب التوجيه رقم 2014/65/EU.
وفقًا لقانون حقوق النشر، يُعدُّ هذا المقال ملكيةً فكرية، وبالتالي يحظر نسخه وتوزيعه دون موافقة.