جایگاه برتر هیچگاه خالی نمیماند. اگر سرمایهگذاران اعتماد خود را به فرانسه و بهطور کلی اروپا از دست میدهند، چرا سرمایه خود را به بازارهای آمریکا منتقل نکنند؟ اوراق قرضه آمریکا بازده جذابی ارائه میدهند، در حالی که ریسک نکول همچنان نسبتاً پایین است. بیایید این تغییر در جریان سرمایه را بررسی کرده و یک برنامه معاملاتی برای EUR/USD تهیه کنیم.
مقاله شامل موضوعات زیر می باشد:
نکات کلیدی
- هزینه بیمه در برابر نکول (ناتوانی در بازپرداخت بدهی) فرانسه در حال افزایش است.
- خطر رکود در اقتصاد آمریکا در حال کاهش است.
- دلار از ورود سرمایه منتفع میشود.
- میتوان موقعیتهای فروش را با هدف 1.1000 باز کرد.
پیشیینی بنیادی هفتگی دلار
آلمان در ماه سپتامبر و پس از آن فرانسه و اسپانیا در ماه اکتبر. نادیده گرفتن فشارهای مالی در سراسر منطقه روزبهروز دشوارتر میشود، زیرا تداوم کسری بودجه و افزایش بدهی عمومی، نگرانی سرمایهگذاران را برانگیخته است. در فرانسه، هزینههای بازپرداخت بدهی از یونان و ایتالیا فراتر رفته، در حالی که کسری بودجه همچنان بیشتر از آمریکا است. بدهی عمومی نیز به 120% تولید ناخالص داخلی نزدیک میشود. در عین حال، به نظر نمیرسد نه جناح چپ و نه جناح راست سیاسی تمایلی به در اولویت قرار دادن انضباط مالی سختگیرانه داشته باشند؛ مسئلهای که بر ابهام پیرامون چشمانداز مالی منطقه یورو میافزاید.
اختلاف اسپرد سوآپ نکول اعتباری
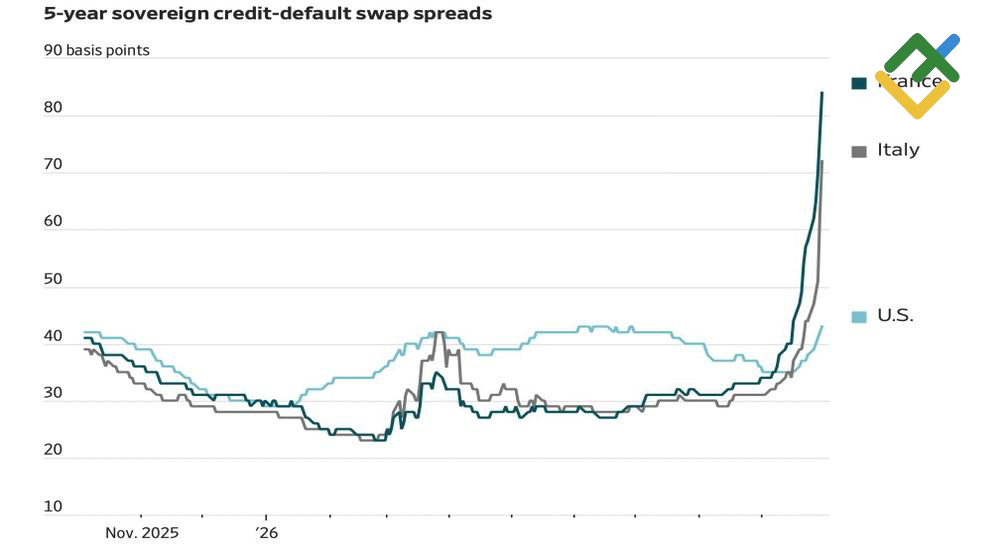
منبع: Wall Street Journal.
سرمایهگذاران اکنون برای بیمه در برابر نکول احتمالی فرانسه، بیش از دو برابر یک هفته پیش هزینه میکنند. هزینه پوشش ریسک نکول در ایتالیا و سایر اقتصادهای پیرامونی اروپا نیز افزایش یافته است. نگرانیها درباره برنامه پاریس برای انتشار 340 میلیارد یوروی دیگر اوراق قرضه، همزمان با تلاش برای کاهش کسری بودجه به 5% تولید ناخالص داخلی، رو به افزایش است. با توجه به اینکه بازده اوراق قرضه 10 ساله به 5% یا بالاتر رسیده است، وزارت دارایی فرانسه انتظار دارد هزینههای بازپرداخت بدهی تا سال 2030 به میزان 59% افزایش یابد.
وقتی میتوان سرمایه را در جای دیگری به کار گرفت، چرا باید چنین ریسکهایی را پذیرفت؟ برای مثال، در آمریکا منحنی بازده بهتدریج از وضعیت وارونگی فاصله میگیرد که میتواند نشاندهنده کاهش نگرانیها درباره رکود باشد.
منحنی بازه آمریکا
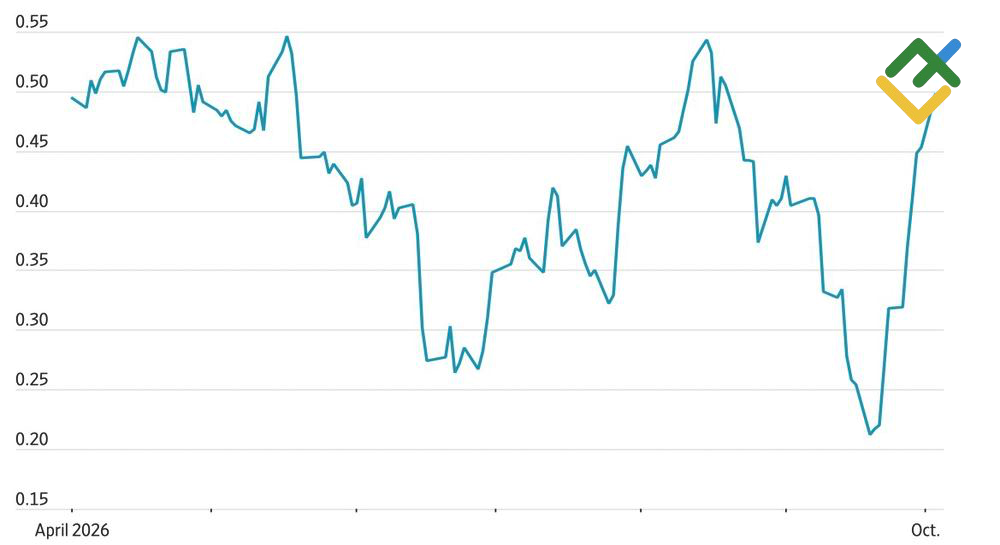
منبع: Wall Street Journal.
بازارها در حال حاضر احتمال افزایش نرخ وجوه فدرال در ماه اکتبر را 24% ارزیابی میکنند که بسیار کمتر از احتمال 73% پیش از سخنرانی جان ویلیامز، رئیس بانک فدرال رزرو نیویورک، است. این تغییر در انتظارات باعث شده است بازده اوراق خزانهداری 2 ساله در مقایسه با بازده اوراق 10 ساله با سرعت کمتری افزایش یابد. در همین حال، احتمال افزایش نرخ بهره در این ماه به 18% افزایش یافته است که بخشی از آن به افزایش شاخصهای قیمت در شاخص مدیران خرید بخش خدمات ISM مربوط میشود؛ شاخصهایی که به بالاترین سطح خود از سال 2022 رسیدهاند. همزمان، شاخص اشتغال پس از دو ماه متوالی کاهش، دوباره به محدوده رشد بازگشته است.
سرمایهگذاران همچنان دلار آمریکا را ترجیح میدهند؛ زیرا بازده نسبتاً بالای اوراق خزانهداری، تابآوری اقتصاد و جایگاه دلار بهعنوان دارایی امن در بحبوحه افزایش ریسکهای ژئوپلیتیکی، جذابیت آن را تقویت کردهاند. بازارهای آتی همچنین چرخه انقباضی تهاجمیتری را برای فدرال رزرو در مقایسه با سایر بانکهای مرکزی بزرگ قیمتگذاری میکنند. بانک مرکزی اروپا با محدودیتهای ناشی از ریسکهای سیاسی و مالی و همچنین نگرانی از ناتوانی اقتصاد منطقه یورو در تحمل نرخهای بهره بالاتر مواجه است.
یورو همچنین تحت فشار نشانههایی قرار دارد که حاکی از گسترش نگرانیها درباره بدهی دولتی به فراتر از فرانسه است. علاوه بر این، موقعیت منطقه یورو بهعنوان واردکننده خالص کالاهای انرژی، باعث بدتر شدن رابطه مبادله آن شده است. در حال حاضر، به نظر میرسد چشمانداز چندان امیدوارکنندهای برای یورو وجود ندارد. نااطمینانی سیاسی در اسپانیا نیز بر فشارها افزوده و چشمانداز جفت EUR/USD را پیچیدهتر کرده است.
برنامه معاملاتی هفتگی EUR/USD
در چنین شرایطی، هنوز برای نتیجهگیری درباره پایان روند نزولی EUR/USD زود است. هرگونه اصلاح صعودی میتواند فرصتی برای باز کردن موقعیتهای فروش با هدف نزولی احتمالی 1.1000 فراهم کند.
این پیشبینی بر اساس تجزیه و تحلیل عوامل بنیادی، از جمله بیانیههای رسمی از مؤسسات مالی و نهادهای نظارتی، تحولات ژئوپلیتیکی و اقتصادی مختلف و دادههای آماری تهیه شده است. همچنین دادههای تاریخی بازار نیز در نظر گرفته شدهاند.
نمودار قیمت EURUSD در حالت زمان واقعی
محتوای این مقاله بیانگر نظر نویسنده است و لزوماً بیانگر موضع رسمی کارگزار لایت فایننس نیست. مطالب منتشر شده در این صفحه صرفاً برای اهداف اطلاعاتی ارائه شده است و نباید به عنوان ارائه مشاوره سرمایه گذاری برای اهداف دستورالعمل 2014/65/EU مورد نظر تلقی شوند.
بر اساس قانون کپیرایت، این ماده مالکیت معنوی محسوب میشود که شامل ممنوعیت کپی و توزیع آن بدون رضایت میباشد.