ความกังวลของตลาดหมี ซึ่งได้รับแรงหนุนจากอัตราผลตอบแทนพันธบัตรรัฐบาลที่ลดลงและคำพูดคุมเข้มของ ECB ในปัจจุบันมีมากกว่าปัจจัยบวกที่เกิดจากความขัดแย้งที่ทวีความรุนแรงขึ้นในตะวันออกกลางและราคาน้ำมันที่สูงขึ้น เรามาตรวจสอบสถานการณ์และพัฒนาแผนการเทรดสำหรับคู่เงิน EUR/USD กัน
บทความครอบคลุมหัวข้อต่อไปนี้
ประเด็นสำคัญ
- น้ำมันเบรนท์กำลังขยับเข้าใกล้ระดับ 100 ดอลลาร์ต่อบาร์เรล
- ตลาดกำลังรอประกาศเกี่ยวกับการซื้อคืนพันธบัตรของกระทรวงการคลัง
- ECB กำลังประสบปัญหาในการตอบสนองความคาดหวังของนักลงทุน
- ให้พิจารณาการเทรดขายจากการดึงกลับจาก 1.1665 และ 1.171
การคาดการณ์สำหรับดอลลาร์แบบพื้นฐานรายสัปดาห์
ความกังวลเกี่ยวกับความตายมันแย่กว่าความตายจริงๆ นั่นอาจเป็นวิธีเดียวที่จะอธิบายการขึ้นราคาของ EUR/USD ท่ามกลางความขัดแย้งที่ทวีความรุนแรงขึ้นในตะวันออกกลาง น้ำมันดิบเบรนท์พุ่งสูงกว่า 100 ดอลลาร์ และอัตราผลตอบแทนกระทรวงการคลังใกล้ระดับสูงสุดในรอบหลายปี ดูเหมือนว่าตลาดหมีจะกลัวการประกาศของกระทรวงการคลังเกี่ยวกับขนาดของการซื้อคืนพันธบัตรของกระทรวงการคลัง และถ้อยแถลงเชิงเข้มงวดด้านนโยบายการเงินของ ECB
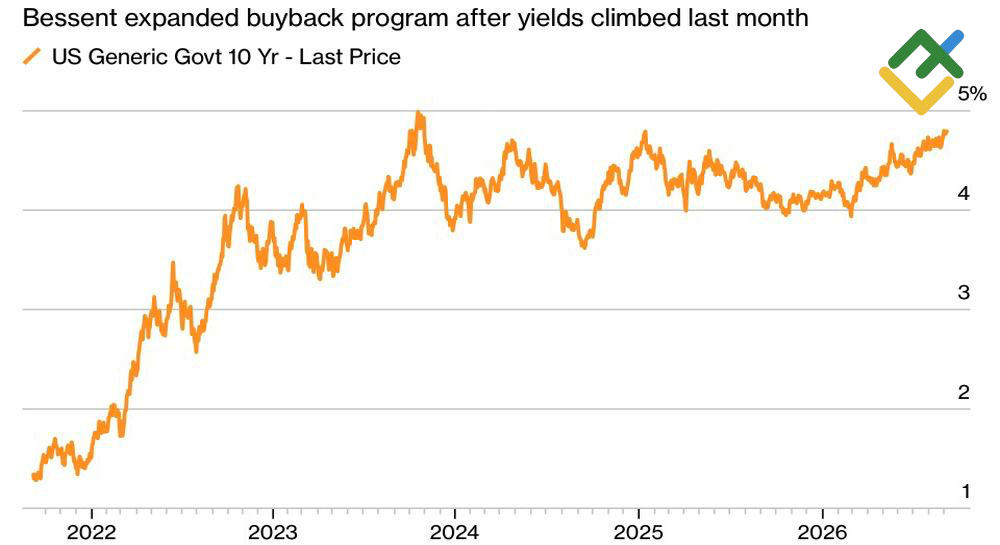
อัตราผลตอบแทนพันธบัตรสหรัฐฯ
แหล่งข้อมูล: Bloomberg
มีหลายสิ่งหลายอย่างเกิดขึ้นตั้งแต่กรมธนารักษ์ของ Scott Bessent สร้างความตกใจให้กับตลาดเมื่อวันที่ 19 สิงหาคม ด้วยการประกาศว่าจะเพิ่มขนาดการซื้อขั้นต่ำสำหรับคลังระยะยาวเป็น 4 พันล้านดอลลาร์ ต่อธุรกรรม ตอนนี้ถึงเวลาสนับสนุนคำพูดเหล่านั้น และนักลงทุนต่างคาดเดาเกี่ยวกับตัวเลขใหม่นี้ การซื้อมูลค่า 4 พันล้านดอลลาร์ อาจถูกมองว่าน่าผิดหวัง และอาจส่งผลให้อัตราผลตอบแทนของกระทรวงการคลังยังคงเพิ่มขึ้นต่อไปในระยะเวลาอันใกล้นี้ ตัวเลขมูลค่า 5–6 พันล้านดอลลาร์ ดูเหมือนจะเป็นผลลัพธ์ที่เป็นไปได้มากที่สุด ในขณะที่การซื้อที่มีขนาดใหญ่กว่ามากอาจกระตุ้นให้เกิดปฏิกิริยาของตลาดที่หลากหลาย
มีรายงานว่า Morgan Stanley ตั้งเป้าไว้สูงถึง 10 พันล้านดอลลาร์ การเคลื่อนไหวดังกล่าวจะเขย่าตลาดตราสารหนี้และส่งผลตอบแทนให้ต่ำลงอย่างมาก นี่คือสิ่งที่ EUR/USD กลัวอย่างชัดเจน ในทางกลับกัน จำนวนการซื้อคืนนี้อาจส่งสัญญาณว่า Scott Bessent ยังคงไม่สบายใจเกี่ยวกับการพัฒนาในตลาดพันธบัตร ซึ่งอาจทำให้เกิดการเทขายในคลังอีกครั้ง และอัตราผลตอบแทนที่เพิ่มขึ้น
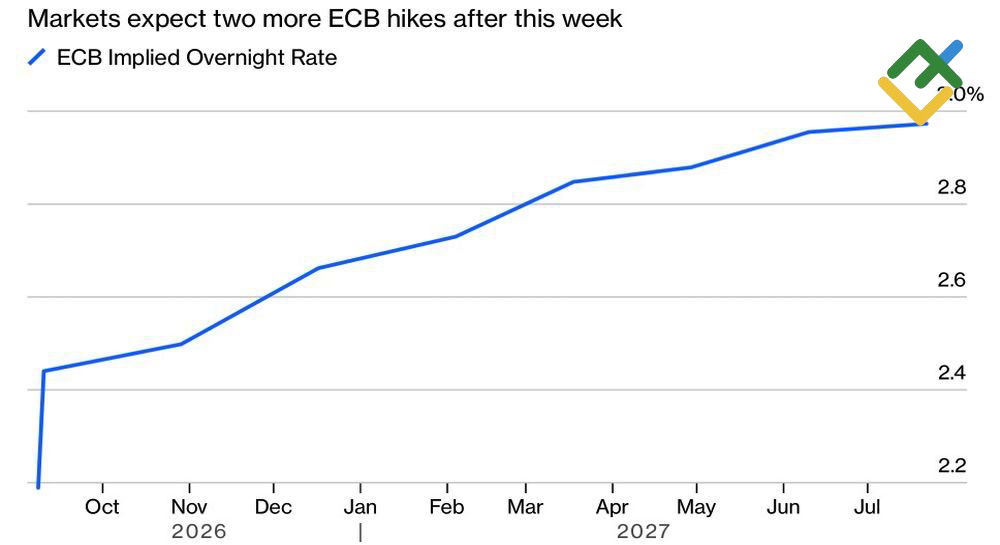
การประชุมของ ECB สามารถพิสูจน์ได้ว่าเป็นผลที่ตามมาสำหรับ EUR/USD ไม่น้อยไปกว่ากัน มีข้อสงสัยเล็กน้อยว่า Christine Lagarde และเพื่อนร่วมงานของเธอจะเพิ่มอัตราดอกเบี้ยเงินฝากจาก 2.25% เป็น 2.5% คำถามที่แท้จริงคือธนาคารกลางยุโรปจะไปได้ไกลแค่ไหนจากที่นั่น ตลาดอนุพันธ์กำลังตั้งราคาต้นทุนการกู้ยืมเพิ่มขึ้นเป็น 3% ภายในกลางปี 2570 ซึ่งเป็นสถานการณ์ที่ยากที่จะให้เหตุผลโดยไม่คำนึงถึงผลกระทบลำดับที่สองที่อาจเกิดขึ้น นอกจากนี้ อัตราในระดับดังกล่าวอาจเสี่ยงต่อการขัดขวางการเติบโตทางเศรษฐกิจ
ความคาดหวังของตลาดสำหรับอัตราดอกเบี้ย ECB
แหล่งข้อมูล: Bloomberg
ในความเป็นจริง ECB จะต้องดำเนินการโดยจับตาดูวิกฤตพลังงานที่อาจเกิดขึ้น ความเสี่ยงทางการเมืองที่เพิ่มขึ้น และอัตราผลตอบแทนพันธบัตรของยุโรปที่สูงขึ้น ความพยายามใดๆ ที่จะโหมกระพือแรงเทขายในตลาดพันธบัตรผ่านการส่งสัญญาณเชิงเข้มงวดด้านนโยบายการเงิน อาจสร้างต้นทุนอย่างสูงต่อเศรษฐกิจยูโรโซน เพื่อให้ EUR/USD สามารถรักษาแนวโน้มขาขึ้นได้ ECB จำเป็นต้องมีจุดยืนเชิงรุก อย่างไรก็ตาม เมื่อพิจารณาถึงความเสี่ยงแล้ว มีแนวโน้มที่จะทำผิดพลาดโดยใช้ความระมัดระวังมากกว่ามาก
ปรากฎว่าตลาดหมีอาจมีความกลัวเพียงเล็กน้อยไม่ว่าตัวเลขใดๆ ที่ Scott Bessent จะประกาศซื้อคืนคลังระยะยาว ก็ไม่น่าจะมีขนาดใหญ่พอที่จะพลิกกลับแนวโน้มผลตอบแทนที่สูงขึ้นได้ ในทำนองเดียวกัน ยังเป็นที่น่าสงสัยว่า ECB จะต้องการตรวจสอบความคาดหวังของตลาดอนุพันธ์ในการปรับขึ้นอัตราดอกเบี้ยเงินฝากเป็น 3% เนื่องจากความขัดแย้งทางเศรษฐกิจ และการเมืองมากมายที่ยุโรปกำลังเผชิญอยู่
แผนการเทรดสำหรับคู่เงิน EUR/USD รายสัปดาห์
การทะลุเหนือระดับ 1.164 อาจปูทางให้ EUR/USD พุ่งขึ้นอย่างต่อเนื่องไปที่ 1.1665 และอาจถึง 1.171 อย่างไรก็ตาม การดีดตัวจากระดับใดระดับหนึ่งหรือการกลับไปยังช่วงรวมตัว 1.158–1.164 อาจเป็นโอกาสในการขายได้
การคาดการณ์นี้อิงจากการวิเคราะห์ปัจจัยพื้นฐาน รวมถึงคำแถลงอย่างเป็นทางการจากสถาบันการเงินและหน่วยงานกำกับดูแล การพัฒนาทางภูมิรัฐศาสตร์และเศรษฐกิจต่างๆ และข้อมูลทางสถิติ ข้อมูลตลาดในอดีตก็ถูกนำมาพิจารณาด้วยเช่นกัน
กราฟแสดงราคา EURUSD ในโหมดเรียลไทม์
เนื้อหาของบทความนี้สะท้อนความคิดเห็นของผู้เขียนและไม่จำเป็นต้องสะท้อนถึงตำแหน่งอย่างเป็นทางการของนายหน้าซื้อขายหลักทรัพย์ของ LiteFinanceเนื้อหาที่เผยแพร่ในหน้านี้จัดทำขึ้นเพื่อจุดประสงค์ในการให้ข้อมูลเท่านั้น และไม่ควรพิจารณาว่าเป็นการให้คำแนะนำด้านการลงทุนตามระเบียบ 2014/65/EU
ตามกฎหมายลิขสิทธิ์ บทความนี้ถือเป็นทรัพย์สินทางปัญญา ซึ่งรวมถึงข้อห้ามในการคัดลอกและเผยแพร่โดยไม่ได้รับความยินยอม